🌱 この記事で分かること
- 三井住友FG(SMFG・8316)がどんな会社か
- 過去最高水準の業績と、今期の見通し
- 「毎期増配」へ進化した株主還元方針
- 2026年に新設された株主優待の中身
- 長期保有に向いている理由と注意点
日本の高配当株の中から、長期保有の候補を1社ずつ掘り下げるシリーズ。今回は三井住友フィナンシャルグループ(以下、SMFG)です。なお、株を買う単位は銀行そのものではなく、上場している持株会社SMFG(証券コード:8316)で、その中核が三井住友銀行です。
どんな会社?
SMFGは三菱UFJ、みずほと並ぶ3大メガバンクの一角です。傘下には三井住友銀行のほか、SMBC日興証券、三井住友カード、SMBCコンシューマーファイナンスなどを抱え、預金・貸出だけでなく、証券、カード、消費者金融まで個人と法人のお金の相談をグループ内で完結できる体制を持ちます。
個人向けでは、銀行・カード・証券などをアプリで束ねる「Olive」が若い世代の取り込み役です。海外ではアジアで現地の金融機関に出資する戦略を進めており、国内の金利ビジネスだけに頼らない収益構造を目指しています。
配当は年2回で、権利確定は中間が9月末、期末が3月末です。入金はそれぞれ12月頃と6月頃が目安なので、長期保有では「半年ごとに、少しずつ増えた配当を受け取る」リズムを実感しやすい銘柄でもあります。
2024年10月の1株→3株に続き、2026年10月にも1株→2株の株式分割を実施しました。単元(100株)の購入に必要な資金は約30万円まで下がり、新NISAの成長投資枠でも買いやすくなっています。
業績は過去最高水準
2026年3月期の連結業績は、経常収益が前期比6.1%増の10兆7,909億円、経常利益が同34.0%増の2兆3,034億円、純利益が同34.4%増の1兆5,830億円と大きく伸びました。自己資本利益率(ROE)も10.4%まで改善しています。
勢いは続いています。2027年3月期の純利益予想は前期比7.4%増の1兆7,000億円で、第1四半期(2026年4〜6月)の純利益は前年同期比33.0%増の5,014億円でした。日銀の利上げで貸出金利と預金金利の差が広がりやすくなったこと、法人向け手数料ビジネスの拡大が追い風です。
株主還元は「毎期増配」へ進化
長期保有で最も注目したいのが還元方針です。SMFGは配当を還元の基本とし、配当性向40%を目安に、さらに自己株式取得も機動的に行う方針です。新中期経営計画では、累進的配当を「減配しない」から一歩進めて「毎期増配」へと進化させました。
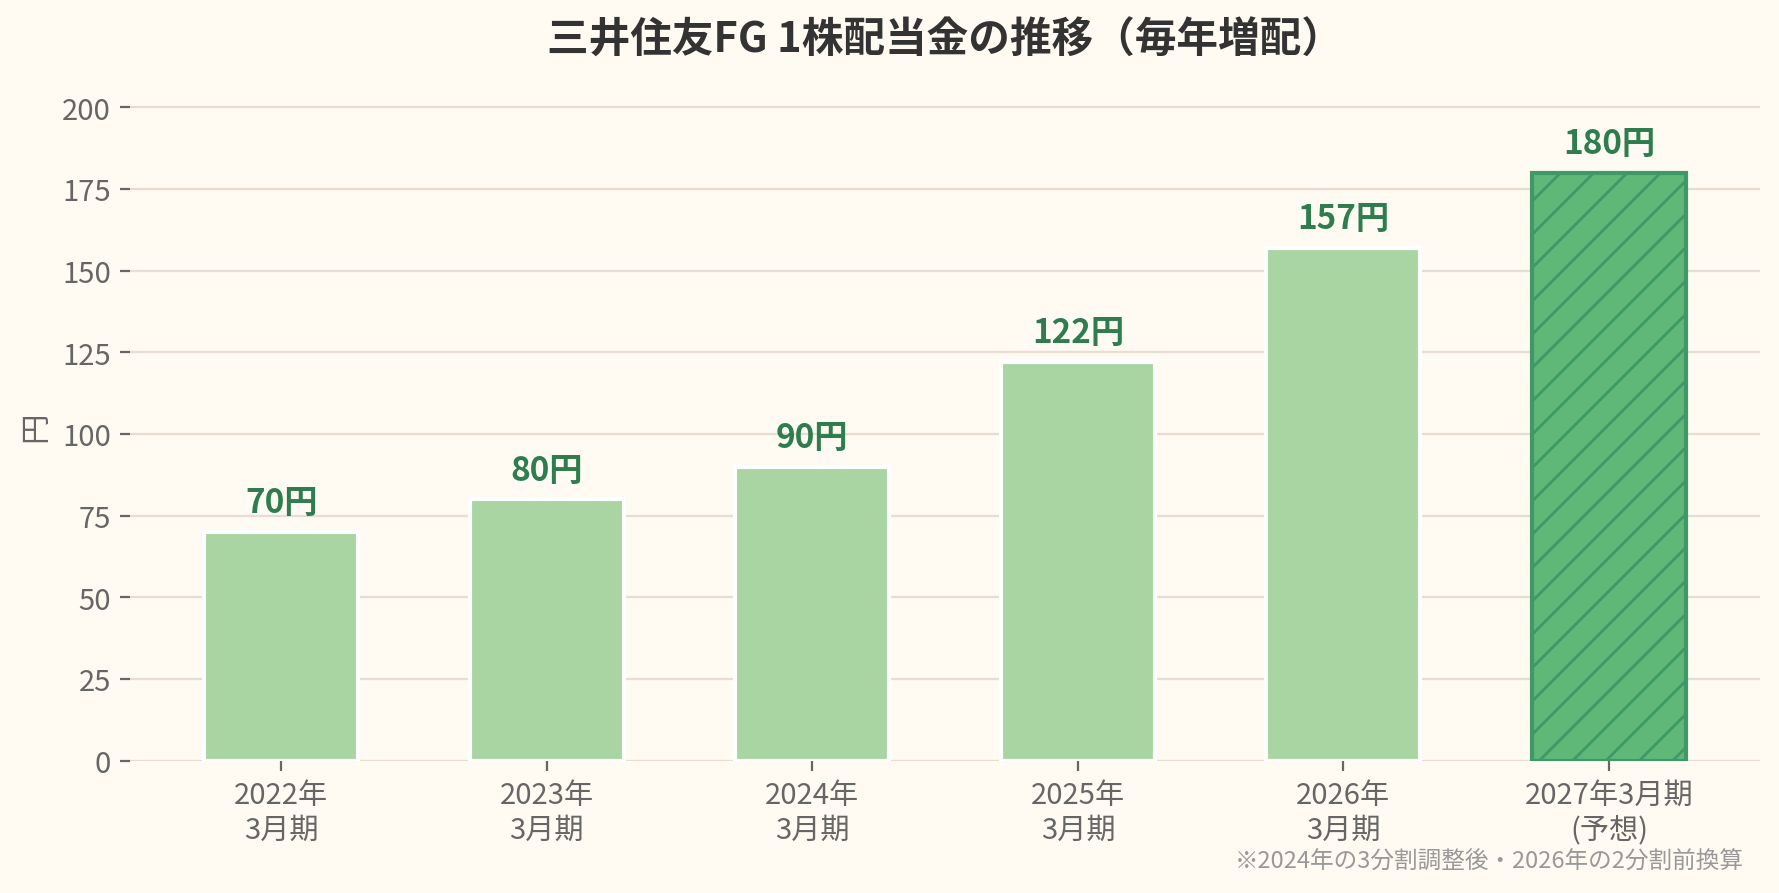
実際の1株配当金(2024年の3分割調整後、2026年の2分割前換算)は、2022年3月期の70円から、80円、90円、122円、157円と増え続け、2027年3月期は180円の予想です。利益が伸びれば配当も伸びる設計が、数字でも裏づけられています。加えて2026年5月には1,800億円の自己株式取得も公表しました。
株主優待は2026年に新設、長期保有で価値が上がる
SMFGには長らく株主優待がありませんでしたが、2026年9月30日を初回基準日として新設されました。毎年9月30日時点の保有株数と継続保有期間で判定され、利用にはOliveアカウントの契約などの条件があります。
内容は3つです。第一にVポイントの進呈で、200株以上を1年以上継続保有すると5,000円相当、2,000株以上を5年以上で30,000円相当がもらえます(株数は2026年の2分割後換算。進呈には翌年2月末時点でOlive契約口座の残高15万円以上も必要)。第二に、200株以上で円定期預金(3ヵ月もの、預入限度1,000万円)の金利が年1.0%上乗せされるクーポン。第三に、SMBCグループ協賛イベントへの抽選招待です。
💡 200株保有の試算(株価3,018円):投資額は約60万円。配当 年18,000円(予想)+ Vポイント5,000円相当で、合計利回りは約3.8%になります。
株価の推移と今の水準
株価は長期で大きく上昇してきました。2026年10月23日時点の株価は3,018円で、過去1年で約49%上昇、52週レンジは1,950円〜3,630円です(同年10月1日の1株→2株分割を調整した水準)。2027年3月期予想配当は分割後の1株あたり90円相当となるため、予想配当利回りは約3.0%、PERは約15倍、PBRは約1.5倍が目安です。
かつての「PBR1倍割れの割安株」ではなくなった点は押さえておきたいところです。その分、株価ではなく1株配当そのものの成長に注目する銘柄になってきました。
長期保有におすすめな理由
理由は3つあります。第一に、金利のある世界で稼ぐ力が回復し、最高益を更新しながら増配を続けていること。第二に、「毎期増配+配当性向40%」という分かりやすい還元方針があり、保有中に受け取る配当の成長を期待しやすいこと。第三に、銀行・証券・カードに海外を加えた収益の分散で、一つの事業の不調に業績全体が左右されにくいことです。さらに、新設された株主優待も継続保有期間に応じて価値が上がる設計で、長期保有を後押しします。
⚠️ 注意点:金利低下局面では追い風が弱まること、景気悪化では貸倒れ費用が増えること、そして株価上昇で配当利回りは3%程度まで下がっていることです。一括で大きく買うより、決算ごとに増配と業績を確認しながら、時間を分散して積み増す付き合い方が合う銘柄だと思います。
PR
📈 この株を買うなら(筆者が実際に使っている証券会社)
- SBI証券:口座数最大手クラス。国内株の手数料無料化と、1株から買える「S株」で少額スタートに
- 楽天証券:楽天ポイントで投資できる。楽天経済圏を使っている人に
- マネックス証券:分析ツール「銘柄スカウター」が優秀。数字でしっかり調べたい人に
- 野村証券:最大手の情報量と安心感。対面で相談したい人にも
※本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。株価・指標は2026年10月23日時点、業績・配当は会社発表資料に基づきます。投資判断はご自身の責任でお願いします。
出典:SMFG 2026年3月期決算短信、2027年3月期第1四半期決算短信/SMFG 株主還元・配当情報、新中期経営計画資料、「株主優待制度の導入に関するお知らせ」(2026年5月13日)/Finnhub 市場データ(8316.T、2026年10月23日)


コメント