キヤノン(7751)は、カメラやプリンターで知られる日本の精密機器メーカーで、長期保有で配当金を積み上げたい投資家にとって、検討しやすい高配当株の候補です。
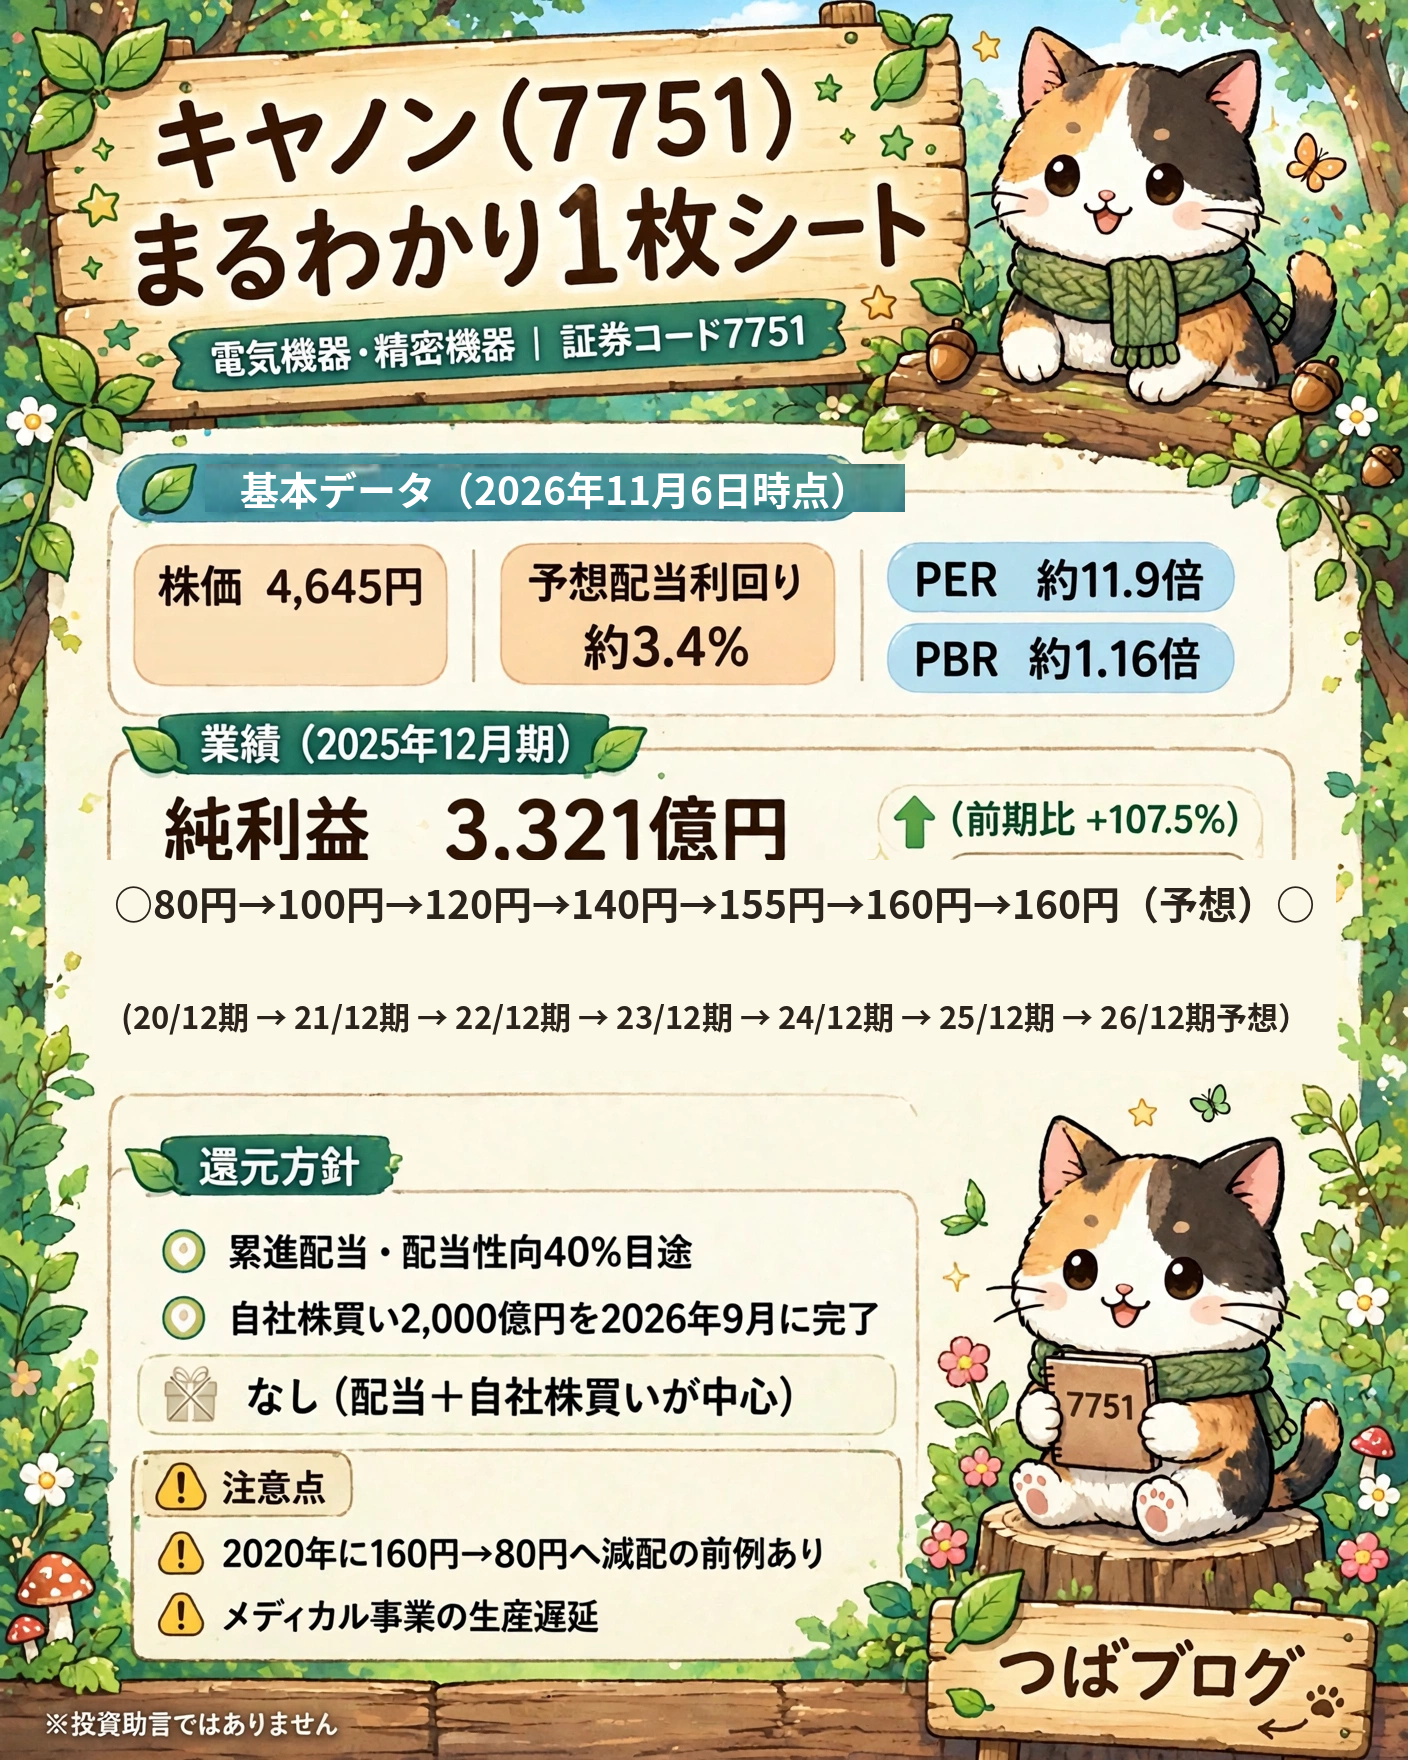
2025年12月期まで5期連続増配を達成し、2026年12月期は年間配当160円の据え置きを予想しています。2026年10月27日の決算では通期の利益予想を下方修正しましたが、配当予想は維持されました。
一方で、2020年には年間配当を160円から80円へ半減させた前例があり、累進配当はあくまで方針であって、減配があり得ることも忘れてはいけません。
この記事では、キヤノンの事業内容、業績、配当実績、株価水準、長期保有のメリットとリスクを整理し、長期投資家の視点から分析します。
※株価・市場指標は2026年11月6日時点。業績・配当は会社発表資料に基づきます。
🌱 この記事で分かること
- キヤノン(7751)はどんな会社なのか
- 2025年12月期の業績と2026年12月期の見通し(2026年10月27日に下方修正)
- 5期連続増配の実績と2026年の配当予想
- 配当利回り3.5%・4.0%・4.5%になる株価
- 長期保有に向いている理由と注意したいリスク
- キヤノンを購入する前に確認したいポイント
1. キヤノン(7751)はどんな会社?
キヤノンは1937年に創業した精密機器メーカーで、東京都大田区に本社を置きます。連結従業員は165,547人(2025年12月末)です。カメラのEOSシリーズやプリンターで広く知られていますが、事業はプリンティング、イメージング、メディカル、インダストリアルの4つに分かれています。海外売上比率は約79%(2025年12月期)と高く、為替の影響を受けやすい会社です。
| ビジネスユニット | 2025年12月期の売上高 | 営業利益 | 主な製品 |
|---|---|---|---|
| プリンティング | 2兆4,879億円(53.9%) | 2,558億円 | オフィス向け複合機、レーザー・インクジェットプリンター、商業印刷機 |
| イメージング | 1兆549億円(22.8%) | 1,729億円 | ミラーレスカメラ(EOS Rシリーズ)、交換レンズ、ネットワークカメラ |
| メディカル | 5,806億円(12.6%) | 328億円 | CT・MRI・超音波などの医療機器 |
| インダストリアル | 3,611億円(7.8%) | 625億円 | 半導体露光装置、FPD露光装置、ナノインプリント装置 |
売上高は外部顧客向けの数字です。プリンティングが売上の半分超を占める稼ぎ頭で、イメージングが成長をけん引する事業です。メディカルはキヤノンメディカルシステムズを2026年4月に本体へ統合し、事業の立て直しを進めています。
配当は年2回で、中間配当が80円、期末配当が80円の予想です。権利確定は中間が6月末、期末が12月末です。
2. 業績は2025年に大幅回復、2026年はほぼ横ばいの見通し
キヤノンの2025年12月期は、利益が大きく回復した期でした。まずは、直近の業績を確認します。
2025年12月期の業績
| 項目 | 2025年12月期 |
|---|---|
| 売上高 | 4兆6,247億円(前期比+2.5%) |
| 営業利益 | 4,554億円(前期比+62.8%) |
| 税引前利益 | 4,821億円(前期比+60.1%) |
| 当期純利益 | 3,321億円(前期比+107.5%) |
| EPS | 367.48円 |
| ROE | 9.7% |
当期純利益は3,321億円となり、前期の約2倍になりました。ただし、この大幅な伸びを額面どおりの成長と受け取るのは注意が必要です。2024年12月期は、メディカル事業ののれんの減損損失1,651億円で利益が大きく落ち込んだ期でした。減損を除いた調整後ベースでは、2024年の税引前利益4,663億円から2025年は4,821億円(+3.4%程度)で、実力ベースの増益は小幅にとどまります。
それでも、売上高が前期比2.5%増の4兆6,247億円となり、ROEが9.7%まで回復したことは、事業の持ち直しを示す数字です。株主資本比率も56.9%と、財務の健全性は保たれています。
2026年12月期の会社予想(2026年10月27日に下方修正)
会社は2026年12月期について、2026年10月27日の第3四半期決算で次の業績へ下方修正しました。
| 項目 | 2026年12月期予想 |
|---|---|
| 売上高 | 4兆7,660億円(前期比+3.1%) |
| 営業利益 | 4,560億円(前期比+0.1%) |
| 税引前利益 | 4,830億円(前期比+0.2%) |
| 当期純利益 | 3,330億円(前期比+0.3%) |
| EPS | 390.78円 |
| 年間配当 | 160円 |
7月27日の前回予想からは、売上高で340億円、営業利益で90億円、当期純利益で70億円の下方修正です。主因はメディカル事業の生産遅延で、部材調達の逼迫により売上への影響額が約450億円から約900億円へ倍増しました。生産の正常化は2027年第2四半期以降へ後ろ倒しになっています。一方でプリンティングは上方修正され、イメージングも堅調です。配当予想160円は据え置かれています。
2026年1〜9月は増収増益、進捗率は7割強
2026年12月期の第3四半期まで(2026年1月〜9月)は、次のような結果でした。
| 項目 | 2026年1〜9月実績 |
|---|---|
| 売上高 | 3兆4,334億円(前年同期比+4.0%) |
| 営業利益 | 3,277億円(前年同期比+8.4%) |
| 当期純利益 | 2,464億円(前年同期比+12.2%) |
通期予想に対する進捗率は、売上高72.0%、営業利益71.9%、当期純利益74.0%です。第3四半期(7〜9月)単独の売上高は1兆1,588億円で、第3四半期として過去最高でした。ただし、1〜9月の増益には、2026年1月からの減価償却方法の変更(定率法から定額法へ)による約144億円の押し上げが含まれている点にも注意が必要です。
3. キヤノンは5期連続増配!配当実績を確認
キヤノンの魅力の一つは、長期間にわたって増配を続けてきたことです。
2025年12月期まで5期連続増配を達成しています。2026年12月期は年間配当160円の据え置き予想のため、6期連続増配にはなりません。
1株配当金の推移
| 決算期 | 年間配当 |
|---|---|
| 2020年12月期 | 80円 |
| 2021年12月期 | 100円 |
| 2022年12月期 | 120円 |
| 2023年12月期 | 140円 |
| 2024年12月期 | 155円 |
| 2025年12月期 | 160円 |
| 2026年12月期 | 160円(予想) |
2020年12月期の80円から2025年12月期の160円まで、5年で2倍になりました。2020年は160円から80円への大減配があった年で、2021年以降の増配はその回復過程でもあります。
長期保有で配当金を積み上げたい投資家にとって、こうした増配実績は重要な判断材料になります。
ただし、過去に増配を続けてきたことと、今後も必ず増配することは別です。2020年の減配が示すように、業績が大きく悪化すれば配当が減ることもあります。
4. 累進配当と自社株買いの株主還元方針
キヤノンは、配当について「配当金額を下げることなく、配当性向40%を目途に安定的かつ積極的な利益還元」の方針を掲げています。
2026年1月に発表した中期経営計画「グローバル優良企業グループ構想 Phase VII」(2026〜2030年)では、2030年に売上高5兆6,000億円以上・営業利益率15%以上・ROE 15%以上を目標とし、5年間で株主還元1兆円以上を計画しています。配当は累進配当を基本方針とし、機動的な自社株買いも組み合わせる方針です。
| 項目 | 内容 |
|---|---|
| 配当性向(2025年12月期実績) | 42.9% |
| 配当性向(2026年12月期予想) | 約41%(最新予想EPSで計算した試算値) |
| 増配方針(Phase VII) | 累進配当・配当性向40%目途 |
| 自社株買い(2026年) | 2,000億円枠を9月7日に取得終了 |
| 2030年の目標 | 売上高5.6兆円以上・営業利益率15%以上・ROE 15%以上 |
2026年の自社株買いは、1月29日に決議した上限2,000億円の枠を、9月7日までに45,331,900株・約2,000億円で取得し終えました。配当と自社株買いの両輪で還元する姿勢が数字に表れています。
配当性向は、2025年12月期の42.9%から2026年12月期は約41%へ下がる見込みです。ただし、2030年の営業利益率15%・ROE 15%という目標と、2026年見通しの営業利益率9.6%・ROE 9.6%との間には、まだ開きがあります。
5. 株主優待はある?キヤノンは配当重視の銘柄
キヤノンには、株主優待制度がありません。株主還元は、主に配当金と自社株買いによって行われています。
株主優待を楽しみたい人には物足りないかもしれませんが、配当金は使い道が自由で、再投資にも利用できます。
例えば、受け取った配当金を再びキヤノンや他の高配当株へ投資することで、将来の配当収入を増やすことを目指せます。
優待品を目的に購入する銘柄ではなく、長期的に配当金を積み上げることを目的に保有する銘柄と考えると分かりやすいです。
6. キヤノンの株価は割安?配当利回り・PER・PBRを確認
2026年11月6日時点の株価は4,645円です。会社予想の年間配当160円を使って、株価指標を確認します。
| 指標 | 2026年11月6日時点 |
|---|---|
| 株価 | 4,645円 |
| 年間配当予想 | 160円 |
| 予想配当利回り | 約3.4% |
| PER(予想) | 約11.9倍 |
| PER(実績) | 約12.6倍 |
| PBR | 約1.16倍 |
| 52週株価レンジ | 3,987〜5,033円 |
予想配当利回りは約3.4%です。また、PERは予想で約11.9倍、PBRは約1.16倍と、指標の上では割安な部類に入ります。ただし、11月6日は日経平均が前日比5.96%安の全面安の日で、キヤノンも4.80%下落しました。利回りが3.4%台に見えるのは、株価が下がった結果でもあります。
PERやPBRだけで割安と判断するのは避けたいところです。2026年12月期の利益はほぼ横ばいの見通しで、メディカル事業の遅延が続けば、再度の下方修正もあり得ます。株価指標と業績の両方を確認して判断することが重要です。52週レンジが3,987円〜5,033円と幅広いのも、株価の値動きが大きい銘柄であることを示しています。
7. 配当利回り3.5%・4.0%・4.5%になる株価は?
キヤノンを長期保有する場合、購入価格によって将来の配当利回りが変わります。年間配当160円を前提に、目標利回りごとの株価を計算します。計算式は次のとおりです。
株価=年間配当金÷目標配当利回り
| 目標配当利回り | 株価の目安 |
|---|---|
| 3.5% | 約4,571円 |
| 4.0% | 4,000円 |
| 4.5% | 約3,556円 |
現在の株価4,645円では、予想配当利回りは約3.4%です。配当利回り3.5%を目指す場合、株価は約4,571円が目安になります。
ただし、この表は配当160円が維持されることを前提とした計算です。株価が下がって利回りが上がっても、業績悪化によって配当が減額される場合は、期待した配当収入を得られない可能性があります。購入価格だけでなく、配当の持続性も合わせて確認しましょう。
8. 100株・500株・1,000株で受け取れる配当金
年間配当160円が実現した場合、保有株数ごとの配当金は次のようになります。
| 保有株数 | 年間配当(税引前) |
|---|---|
| 100株 | 16,000円 |
| 500株 | 80,000円 |
| 1,000株 | 160,000円 |
株価4,645円で購入した場合、100株の投資額は464,500円です。100株保有で年間16,000円、1,000株保有で年間160,000円の配当金が受け取れる計算です。
なお、上記は税引前の金額です。課税口座では通常、配当金に税金がかかります。NISA口座で保有する場合は、対象となる配当金が非課税になりますが、受取方式などの条件を確認する必要があります。
9. キヤノンを長期保有するメリット
キヤノンを長期保有するメリットは、主に次の3つです。
① 5期連続増配の実績と累進配当の方針
2025年12月期まで5期連続増配を達成し、2026年12月期も160円の維持を予想しています。中期経営計画では累進配当を基本方針とし、配当性向40%を目途としています。2026年は2,000億円の自社株買いも完了しており、配当と自社株買いの両輪で還元する姿勢が確認できます。
② イメージング事業の成長
ミラーレスカメラのEOS Rシリーズなどが好調で、イメージング事業は2025年12月期に売上高が前年比12.5%増、営業利益が14.3%増でした。2026年12月期も売上高1兆1,907億円(同12.9%増)・営業利益1,916億円の見通しで、利益の柱になりつつあります。
ただし、イメージングの売上はプリンティングの半分以下で、会社全体をけん引するにはまだ時間がかかります。プリンティングとメディカルの動向も合わせて見る必要があります。
③ 配当利回り約3.4%と割安な指標
2026年11月6日時点では、予想配当利回りは約3.4%、予想PERは約11.9倍、PBRは約1.16倍です。配当金を受け取りながら長期保有を目指す投資家にとって、検討しやすい水準といえます。ただし、今後の株価や配当金によって利回りは変動します。
10. キヤノンの長期保有で注意したいリスク
長期保有を考える場合、メリットだけでなくリスクも確認しておきたいところです。
① 2020年に配当を半減させた前例
キヤノンは2020年12月期に年間配当を160円から80円へ半減させました。30期以上続いた「減配なし」の記録が途切れた年で、コロナ禍でプリンター需要が落ち込み、資金繰りを優先させるためでした。累進配当はあくまで基本方針であり、業績が大きく悪化すれば減配があり得ることを示しています。
② メディカル事業の生産遅延
メディカル事業は、生産システム更新の運用混乱や部材調達の逼迫で生産が遅れ、売上への影響額が約450億円から約900億円へ倍増しました。生産の正常化は2027年第2四半期以降へ後ろ倒しで、2026年通期のメディカル営業利益は36億円(前期比89%減)の見通しです。
③ 為替の変動
海外売上比率は約79%と高く、為替の影響を大きく受けます。2026年1〜9月は円安が営業利益を157億円押し上げましたが、逆に円高になれば利益を押し下げます。第4四半期の感応度は、米ドル1円の変動で営業利益7億円、ユーロ1円で8億円とされています。
④ プリンティング市場の構造的な縮小
売上の半分超を占めるプリンティング事業は、レーザープリンターの市場縮小が欧州・中国を中心に続いています。オフィス向け複合機も欧米で投資先送り傾向が続いており、新製品の拡販と構造改革でカバーできるかが焦点です。
⑤ 在庫の積み上がりとキャッシュフロー
2026年9月末の在庫は1兆250億円と、2025年12月末から1,846億円増えました。営業キャッシュフローの見通しも5,450億円から4,610億円へ下方修正されています。会社は商戦期に向けた戦略的な積み増しと説明していますが、第4四半期の販売で在庫を消化できるかが焦点です。
⑥ 増配が続くとは限らない
2026年は160円の据え置き予想で、増配は一旦止まっています。2025年まで5期連続で増配してきた実績は魅力ですが、将来の増配を保証するものではありません。利益が横ばいのままでは、配当性向が上がり、増配余力が小さくなる可能性があります。
11. キヤノンは長期保有に向いている?
ここまでの分析を整理すると、キヤノンは次のような投資家に向いていると考えます。
長期保有を検討しやすい人
- 配当金を長期的に積み上げたい
- 増配実績を重視して銘柄を選定したい
- 株主優待よりも配当金と自社株買いを重視したい
- カメラやプリンターなど身近な製品の会社を応援したい
- 株価の短期的な値動きよりも長期保有を重視したい
慎重に検討したい人
- 短期間で大きな株価上昇を狙いたい
- 配当利回りだけで購入を判断したい
- 2020年のような減配を避けたい
- メディカル事業の遅延や在庫の増加が気になる
キヤノンは、配当金を受け取りながら長期保有を目指す投資家にとって、検討する価値のある銘柄です。
一方で、2026年の利益はほぼ横ばいで、メディカル事業の回復が遅れています。そのため、現時点では配当利回りだけで購入を判断するのではなく、決算ごとに増配と業績を確認しながら投資する姿勢が重要だと考えます。
12. 購入前に確認したい5つのポイント
キヤノンを購入する前に、次の項目を確認しておきたいです。
| チェック項目 | 確認したい内容 |
|---|---|
| 配当 | 年間配当160円の予想が維持されているか、2027年の配当予想は増配か据え置きか |
| 業績 | 通期当期純利益3,330億円の達成に向けて進んでいるか、メディカル事業の生産は正常化に向かっているか |
| 財務 | 在庫の消化は進んでいるか、キャッシュフローに改善が見られるか |
| 株価 | 自分が目標とする配当利回りに近い水準か |
| 長期保有 | 10年以上保有する前提で、プリンティング市場の縮小とメディカル事業の回復を見守れるか |
特に重要なのは、配当予想と業績予想の両方を確認することです。株価が下落して配当利回りが上がっても、利益が大幅に減少している場合は慎重に判断したいところです。
次の決算は、2027年1月下旬ごろに見込まれる2026年12月期の本決算です(会社からの正式な発表日はまだありません)。期末配当80円の確定と、2027年12月期の配当予想が発表される見込みで、160円を維持できるか、増配するかが焦点になります。
まとめ:キヤノンは配当重視の長期投資候補
キヤノン(7751)は、2025年12月期まで5期連続増配を達成した精密機器メーカーです。2026年12月期は年間配当160円の据え置きを予想しており、2026年11月6日時点の株価4,645円では、予想配当利回りは約3.4%です。
2026年10月27日の決算では通期の利益予想を下方修正しましたが、配当予想は維持されました。一方で、メディカル事業の生産遅延が続いており、2026年の利益はほぼ横ばいの見通しです。
私が長期保有を検討するうえで重視したいのは、次の3点です。
- 増配実績:5期連続増配という実績と、累進配当・配当性向40%目途の方針
- 業績の持続性:イメージング事業の成長が、メディカル事業の遅延を補えるか
- 購入価格:配当利回り約3.4%と、予想PER約11.9倍・PBR約1.16倍の水準
配当金を長期的に積み上げたい投資家にとって、キヤノンは候補の一つになると思います。ただし、今後の増配や株価上昇が保証されているわけではありません。最新の決算や会社予想を確認しながら、自分の投資方針に合った価格で購入を検討したい銘柄です。
📚 あわせて読みたい
PR
📈 この株を買うなら(筆者が実際に使っている証券会社)
- SBI証券:口座数最大手クラス。国内株の手数料無料化と、1株から買える「S株」で少額スタートに
- 楽天証券:楽天ポイントで投資できる。楽天経済圏を使っている人に
- マネックス証券:分析ツール「銘柄スカウター」が優秀。数字でしっかり調べたい人に
- 野村証券:最大手の情報量と安心感。対面で相談したい人にも
🇬🇧 English Summary
Canon Inc. (TSE: 7751) — a Japanese precision equipment maker best known for cameras and printers, with businesses in printing, imaging, medical equipment and industrial (semiconductor lithography) products.
Expected dividend yield: ~3.4% (JPY 160 per share forecast for FY2026, at JPY 4,645 as of November 6, 2026). PER (forecast): ~11.9x. PBR: ~1.16x.
- The dividend rose for 5 straight years through FY2025 (JPY 80 in FY2020 to JPY 160 in FY2025); the FY2026 forecast is flat at JPY 160, so it is not a 6th straight increase.
- The FY2026 net income forecast was cut on October 27, 2026 to JPY 333.0 billion on medical production delays, but the JPY 160 dividend was maintained.
- No shareholder benefits; returns come from dividends and buybacks (JPY 200 billion completed in September 2026). Key risk: the dividend was halved in FY2020, so the progressive-dividend policy is not a guarantee.
※本記事は情報提供を目的としたものであり、特定銘柄の売買を推奨するものではありません。株価・市場指標は2026年11月6日時点、業績・配当は会社発表資料に基づきます。株価や配当予想は変動する可能性があります。投資判断は最新の情報を確認したうえで、ご自身の責任で行ってください。
出典:キヤノン 2025年12月期 決算短信〔米国基準〕(連結)(2026年1月29日)、2026年12月期 第3四半期決算短信〔米国基準〕(連結)(2026年10月27日)、2026年第3四半期 決算説明会資料(2026年10月27日)、グローバル優良企業グループ構想 Phase VII(2026年1月15日)、自己株式の市場買付けおよび取得終了に関するお知らせ(2026年9月7日)/市場データ:日経電子版(QUICK提供、2026年11月6日終値)、zerokaratoshi(2026年11月6日更新)

コメント