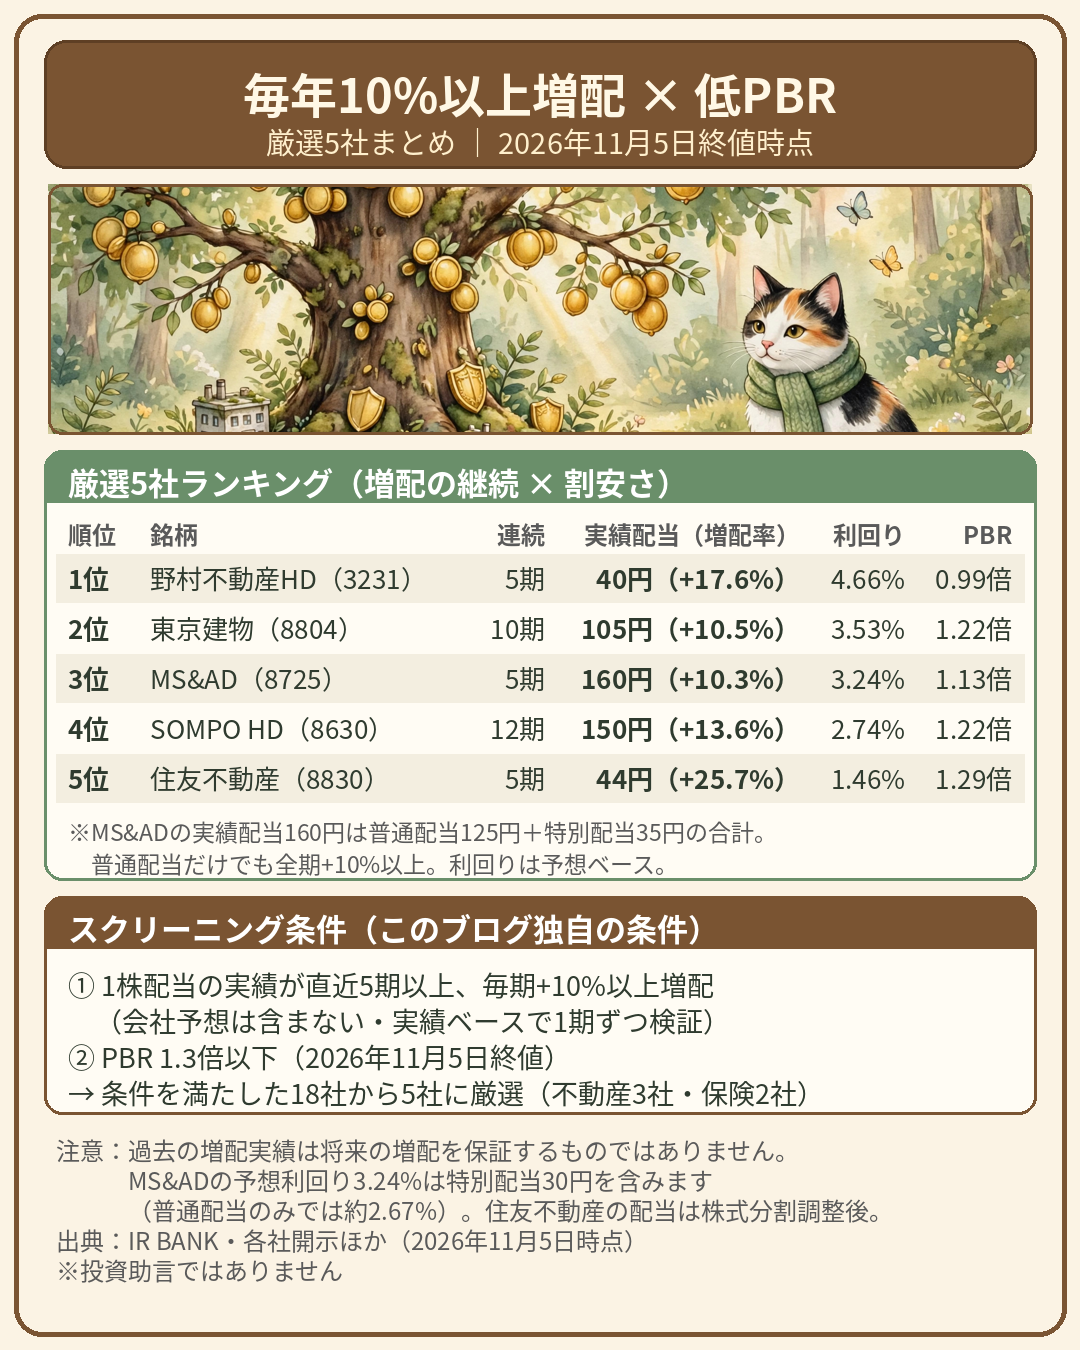
配当が毎年増え続ける会社は魅力的です。では、「毎年10%以上」という高いハードルを、予想ではなく実績でクリアし続ける会社はどれだけあるのでしょうか。1株配当の実績を1年ずつ検証し、直近5期以上・毎期とも前年比+10%以上の増配を続ける会社を洗い出しました。条件を満たしたのは18社。その中から、PBR1.3倍以下という「割安さ」の条件を重ねて、5社に厳選しました。
結論を先に言うと、厳選5社の顔ぶれは不動産3社・保険2社に集中しました。増配率の高さと株価の割安さは、なかなか両立しない組み合わせです。利回り4%台の会社もあれば、利回りは低くても配当性向の低さ=増配余力で光る会社もあり、「増配の質」は会社ごとに違います。
※株価・指標は2026年11月5日終値時点。配当の検証は各社の実績値に基づきます。なお18社全社について、TOB・上場廃止・合併などのコーポレートイベントを確認済みです(個別の注記は一覧表と各社の分析に記載)。
🌱 この記事で分かること
- 「毎年10%以上増配」の検証方法と、条件を満たした18社の一覧
- その中からPBR1.3倍以下で厳選した5社のランキング
- 5社それぞれの配当推移・株主還元の方針・評価ポイントと注意点
- 増配株投資家ヘムさんの基準(配当性向・配当利回り)と照らした見方
1. スクリーニング方法 ― 「毎年10%以上増配」を実績で検証
- 検証方法:各社の1株あたり年間配当金(株式分割調整後の実績値)について、前年比の増配率を1期ずつ計算し、「直近5期以上、毎期とも+10%以上」を満たす会社を抽出しました。会社予想(未確定の増配予想)は含まない、実績ベースの判定です。
- 記念・特別配当の扱い:記念配当・特別配当を含む年がある会社は、普通配当だけでも条件を満たすかを確認しました。見かけ上はクリアしても、記念・特別配当を除くと届かない会社は対象から外しています。逆にMS&ADのように、特別配当を除いた普通配当でも全期+10%以上を満たす会社は「本物」と判断しました。
- 結果:今回の検証で条件を満たしたのは18社です(検証で確認できた範囲であり、全上場企業を網羅したものではありません)。有名な連続増配株でも、花王やKDDIのように増配率自体は年1桁%の会社が多く、「連続増配」と「毎年大幅増配」は別の話だということが分かりました。
正直にお伝えしておくと、「毎年10%以上増配」は、増配株投資家ヘムさんの銘柄条件ではありません。ヘムさんの考え方は「1銘柄の増配率」ではなく、「ポートフォリオ全体の平均増配率を高く保つこと(目標は年9%)」にあります。この記事のスクリーニングは、その考え方をヒントに、つばブログが独自に設定した条件です。本人の基準との照らし合わせは第4章で行います。
さらに、この18社に「PBR1.3倍以下」(2026年11月5日終値)という条件を重ねたところ、残ったのは5社でした。ちなみに11月4日終値では、この5社はすべてPBR1.2倍以下でした。株価の動きによって顔ぶれの境界は変わるため、「今日の終値で線を引いた結果」として読んでください。5社の顔ぶれは不動産(野村不動産HD・東京建物・住友不動産)と保険(MS&AD・SOMPO HD)に集中しています。
2. 条件を満たした18社の一覧(2026年11月5日終値時点)
連続年数は「毎年+10%以上の増配が続いた年数」です。太字の5社が、次章で紹介する厳選5社(PBR1.3倍以下)です。
| 銘柄(コード) | 連続年数 | PBR | 配当利回り(予想) | イベント・注記 |
|---|---|---|---|---|
| SOMPOホールディングス(8630) | 12期 | 1.22倍 | 2.74% | 自社株買い進行中 |
| カプコン(9697) | 10期 | 6.10倍 | 1.06% | ― |
| 東京建物(8804) | 10期 | 1.22倍 | 3.53% | 株主優待を新設 |
| オービック(4684) | 9期 | 5.19倍 | 1.59% | ― |
| ソニーグループ(6758) | 8期 | 2.88倍 | 0.83% | 金融事業のスピンオフ完了 |
| TIS(現TISI)(3626) | 8期 | 2.95倍 | 2.14% | 合併・商号変更を実施済み |
| ベース(4481) | 8期 | 3.72倍 | 5.99%※ | 利回りは記念配当60円込み(下記注記) |
| 日立製作所(6501) | 6期 | 3.25倍 | ― | 年間配当予想は未定(中間32円のみ決定) |
| 全国保証(7164) | 6期 | 1.67倍 | 3.92% | 株主優待は廃止済み(配当還元へ移行) |
| 野村総合研究所(4307) | 5期 | 9.02倍 | 1.41% | ― |
| 野村不動産ホールディングス(3231) | 5期 | 0.99倍 | 4.66% | ― |
| 三菱UFJフィナンシャル・グループ(8306) | 5期 | 1.71倍 | 2.78% | ― |
| 住友不動産(8830) | 5期 | 1.29倍 | 1.46% | 株式分割を実施済み |
| MS&ADインシュアランスグループHD(8725) | 5期 | 1.13倍 | 3.24% | 予想配当に特別配当30円を含む。傘下損保2社の合併予定(2027年4月) |
| ファーストリテイリング(9983) | 5期 | 8.74倍 | 1.11% | ― |
| ユーザーローカル(3984) | 5期 | 2.25倍 | 2.22% | 株主優待を新設 |
| パーソルホールディングス(2181) | 5期 | 3.01倍 | 4.35% | ― |
| ロート製薬(4527) | 5期 | 2.09倍 | 1.75% | 株主優待の内容を変更 |
※ベースの予想利回り5.99%は記念配当60円を含む数字で、普通配当のみの水準とは異なります。一覧は連続年数の長い順に並べています。
一覧を見ると、「増配率が高い会社」と「株価が割安な会社」はかなり顔ぶれが違うことが分かります。カプコンや野村総合研究所のように増配率は素晴らしくてもPBRが高い会社が多く、PBR1.3倍以下に絞ると不動産と保険だけが残りました。次章では、この5社を1社ずつ見ていきます。順位は「PBRの低さ」「配当利回りの高さ」「増配の継続年数」「還元方針の明確さ」を総合した、本記事の分析上の評価順です。
3. 厳選5社のランキング
1位 野村不動産ホールディングス(3231)― PBR1倍割れで予想利回り4.66%
住宅分譲「プラウド」を中心に、都市開発や資産運用まで手がける総合不動産です。5社の中で唯一PBRが1倍を割り(0.99倍)、予想配当利回り4.66%は5社で最も高い水準にあります。
| 決算期 | 1株配当(分割調整後) | 増配率 |
|---|---|---|
| 2021年3月期 | 16.5円 | ―(起点) |
| 2022年3月期 | 19.5円 | +18.2% |
| 2023年3月期 | 24円 | +23.1% |
| 2024年3月期 | 28円 | +16.7% |
| 2025年3月期 | 34円 | +21.4% |
| 2026年3月期 | 40円 | +17.6% |
| 株価(11月5日終値) | 944.3円 | PER(予想) | 9.4倍 |
|---|---|---|---|
| PBR | 0.99倍 | 予想配当(2027年3月期) | 44円 |
| 予想配当利回り | 4.66% | 予想配当性向 | 43.8% |
還元方針:総還元性向40〜50%を掲げ、年間配当はDOE(株主資本配当率)4%を下限とする方針です。2027年3月期の44円が実現すれば15期連続増配となります。
評価ポイント:PBR1倍割れ・PER9.4倍という指標の低さに、4%台後半の利回りとDOE下限による配当の下支えが組み合わさっています。増配率の条件(5期連続+10%超)と割安さの条件の両方を、最もバランスよく満たす1社です。
注意点:予想配当性向43.8%は、ヘムさんの目安(40%以下)をやや上回ります。また不動産は金利動向や分譲市況の影響を受けやすく、業績の出方が期によって振れる業種です。
次回決算:第3四半期決算が次回です(中間決算は2026年10月29日に発表済み)。
2位 東京建物(8804)― 10期連続の増配と株主優待の新設
賃貸ビルと分譲マンションを主力とする総合不動産です。1株配当は2014年12月期の12円から2025年12月期の105円へと積み上がり、10期連続(起点の数え方では11期)で毎年10%を超える増配が続いています。
| 決算期 | 1株配当 | 増配率 |
|---|---|---|
| 2014年12月期 | 12円 | ―(起点) |
| 2015年12月期 | 20円 | +66.7% |
| 2016年12月期 | 26円 | +30.0% |
| 2017年12月期 | 30円 | +15.4% |
| 2018年12月期 | 35円 | +16.7% |
| 2019年12月期 | 41円 | +17.1% |
| 2020年12月期 | 46円 | +12.2% |
| 2021年12月期 | 51円 | +10.9% |
| 2022年12月期 | 65円 | +27.5% |
| 2023年12月期 | 73円 | +12.3% |
| 2024年12月期 | 95円 | +30.1% |
| 2025年12月期 | 105円 | +10.5% |
| 株価(11月5日終値) | 3,573円 | PER(予想) | 11.4倍 |
|---|---|---|---|
| PBR | 1.22倍 | 予想配当(2026年12月期) | 126円 |
| 予想配当利回り | 3.53% | 予想配当性向 | 40.2% |
還元方針:中期経営計画で「2027年度に配当性向40%」という目標を掲げ、2026年12月期に1年前倒しで達成する見通しです。あわせて株主優待を新設し、2025年12月31日基準日から、200株以上を1年以上継続保有する株主を対象にカタログギフト等が贈られます。
評価ポイント:増配の継続年数は5社で最長クラスで、配当の絶対額も12円→105円と大きく育っています。配当性向40%目標の前倒し達成見通しは、還元への姿勢が数字に表れた例と言えます。優待の新設も個人投資家には分かりやすい材料です。
注意点:PBR1.22倍は5社の中では中位で、野村不動産HDほどの「1倍割れ」の割安感はありません。優待には200株以上・1年以上の継続保有という条件がある点も確認が必要です。
次回決算:2026年11月12日(第3四半期決算)。
3位 MS&ADインシュアランスグループホールディングス(8725)― 「特別配当から普通配当へ」の振替が進む保険大手
三井住友海上、あいおいニッセイ同和損保などを傘下に持つ大手損害保険グループです。この会社の配当は「合計」だけでなく中身を見る必要があります。特別配当を除いた普通配当だけでも、全期で+10%以上の増配を満たしています。
| 決算期 | 1株配当・合計(分割調整後) | 増配率 |
|---|---|---|
| 2021年3月期 | 51.67円 | ―(起点) |
| 2022年3月期 | 60円 | +16.1% |
| 2023年3月期 | 66.67円 | +11.1% |
| 2024年3月期 | 90円 | +35.0% |
| 2025年3月期 | 145円(普通配当100円+特別配当45円) | +61.1% |
| 2026年3月期 | 160円(普通配当125円+特別配当35円) | +10.3% |
普通配当だけの増配率は+16.1%、+11.1%、+35.0%、+11.1%、+25.0%と、全期で+10%以上を満たします。特別配当は45円→35円→30円(2027年3月期予想)と縮小する一方、普通配当は100円→125円→140円と増えており、「一時的な特別配当」から「続く普通配当」への振替が進んでいます。
| 株価(11月5日終値) | 5,243円 | PER(予想) | 17.9倍 |
|---|---|---|---|
| PBR | 1.13倍 | 予想配当(2027年3月期) | 170円(普通配当140円+特別配当30円) |
| 予想配当利回り | 3.24%(普通配当のみでは約2.67%) | 予想配当性向 | 58.0% |
還元方針:グループ修正利益の50%を総還元する方針で、累進配当(減配せず、配当を維持・増配していく考え方)を目指しています。
評価ポイント:PBR1.13倍は5社で2番目に低く、普通配当ベースでも増配条件と利回り約2.67%を確保できています。特別配当の縮小を普通配当の増加で埋める設計は、還元の持続性を考えるうえで分かりやすい材料です。
注意点:予想配当性向58.0%は5社で最も高く、ヘムさんの目安(40%以下)は上回ります(ただし会社の還元方針は「修正利益の50%を総還元」という別口径です)。また傘下の三井住友海上とあいおいニッセイ同和損保は2027年4月1日に合併予定で(ホールディングス自体は存続)、今後の開示の確認が必要です。
次回決算:2026年11月19日(中間決算)。
4位 SOMPOホールディングス(8630)― 12期連続は18社中最長
損害保険を中核とする大手保険グループです。毎年+10%以上の増配が12期連続と、今回の検証対象18社の中で最長の記録を持ちます。1株配当は20円から150円へ、12年で7.5倍になりました。
| 決算期 | 1株配当(分割調整後) | 増配率 |
|---|---|---|
| 2014年3月期 | 20円 | ―(起点) |
| 2015年3月期 | 23.33円 | +16.7% |
| 2016年3月期 | 26.67円 | +14.3% |
| 2017年3月期 | 30円 | +12.5% |
| 2018年3月期 | 36.67円 | +22.2% |
| 2019年3月期 | 43.33円 | +18.2% |
| 2020年3月期 | 50円 | +15.4% |
| 2021年3月期 | 56.67円 | +13.3% |
| 2022年3月期 | 70円 | +23.5% |
| 2023年3月期 | 86.67円 | +23.8% |
| 2024年3月期 | 100円 | +15.4% |
| 2025年3月期 | 132円 | +32.0% |
| 2026年3月期 | 150円 | +13.6% |
| 株価(11月5日終値) | 7,296円 | PER(予想) | 13.3倍 |
|---|---|---|---|
| PBR | 1.22倍 | 予想配当(2027年3月期) | 200円(前期比+33%) |
| 予想配当利回り | 2.74% | 配当性向 | 約39〜40%(会社口径) |
還元方針:修正連結利益(3年平均)の50%を基礎還元とし、政策保有株式の売却損益の50%を追加還元する仕組みです。中期的には配当性向を50%へ引き上げる方針も示されています。自社株買いも進行中です。
評価ポイント:継続年数の長さに加え、配当性向が約39〜40%と、ヘムさんの目安(40%以下)の範囲内に収まる数少ない1社です(第4章参照)。2027年3月期は200円(+33%)の予想で、増配の勢いも続いています。
注意点:PBR1.22倍・PER13.3倍は5社の中では中位の水準です。損害保険は自然災害などによる保険金支払いで業績が振れる業種であり、還元の原資となる利益の変動には注意が必要です。
次回決算:2026年11月19日(中間決算)。
5位 住友不動産(8830)― 配当性向21.7%、増配余力と累進方針で見る1社
総合不動産の大手です。予想配当利回り1.46%は5社で最も低く、単純な利回り比較では見劣りします。それでも5位に残した理由は、配当性向の低さと、増配方針の具体性にあります。
| 決算期 | 1株配当(分割調整後) | 増配率 |
|---|---|---|
| 2021年3月期 | 20円 | ―(起点) |
| 2022年3月期 | 22.5円 | +12.5% |
| 2023年3月期 | 26円 | +15.6% |
| 2024年3月期 | 30円 | +15.4% |
| 2025年3月期 | 35円 | +16.7% |
| 2026年3月期 | 44円 | +25.7% |
| 株価(11月5日終値) | 3,567円 | PER(予想) | 14.8倍 |
|---|---|---|---|
| PBR | 1.29倍 | 予想配当(2027年3月期) | 52円(株式分割後の金額。分割前換算104円) |
| 予想配当利回り | 1.46% | 予想配当性向 | 21.7% |
還元方針:「配当性向35%に到達するまで、年8円以上の累進配当を継続する」という、ゴールと増配ペースの両方を明示した方針を掲げています(金額は株式分割後ベース)。自社株買いは機動的に実施する方針です。なお株式分割(1株→2株)は2026年1月1日効力で実施済みで、配当推移・予想配当はすべて分割調整後の金額です。
評価ポイント:配当性向21.7%は5社で最も低く、利益に対する配当の負担が小さい=増配の余力が大きい状態です。「性向35%まで年8円以上」という方針は、今後の増配を会社自身が具体的な数字で示している点で評価できます。
注意点:今の利回り(1.46%)だけを見れば高配当株とは言いにくく、ヘムさんの利回りの目安(2.5%以上)にも現状は届きません。「将来の増配で利回りが育つ」ことを前提に見るタイプの銘柄であり、配当収入の即効性を求める向きには向きません。
次回決算:2026年11月10日(中間決算)。5社の中で最も早く、今期予想と配当予想(52円)が維持されるかが最初の確認ポイントです。
4. ヘムさんの基準と照らすと
第1章で触れた通り、「毎年10%以上増配」はヘムさんの銘柄条件そのものではありません。では、ヘムさんが公表している基準(配当性向40%以下が目安、配当利回り2.5%以上が合格ライン、安全域などの割安度の確認)と照らすと、5社はどう見えるのでしょうか。
| 銘柄 | 配当性向(目安:40%以下) | 予想配当利回り(目安:2.5%以上) |
|---|---|---|
| 野村不動産HD(3231) | 43.8%(目安をやや上回る) | 4.66%(目安以上) |
| 東京建物(8804) | 40.2%(ほぼ目安圏) | 3.53%(目安以上) |
| MS&AD(8725) | 58.0%(目安を上回る。会社口径は修正利益の50%を総還元) | 3.24%(普通配当のみでも約2.67%で目安以上) |
| SOMPO HD(8630) | 約39〜40%(目安の範囲内) | 2.74%(目安以上) |
| 住友不動産(8830) | 21.7%(目安の範囲内) | 1.46%(現状は目安未達) |
両方の目安に収まるのはSOMPO HDで、東京建物もほぼ目安圏です。野村不動産HDとMS&ADは利回りでは目安を上回る一方、配当性向は目安を超えています。住友不動産は逆に、配当性向には余裕があるものの利回りは未達です。なお、割安度の物差しである「安全域」(簡易理論株価÷現在株価)については、本記事では実数値を算出していないため、ここでの判定は行いません。
見えてくるのは、「増配率の条件」と「ヘムさんの基準」は別の物差しだということです。増配率の高い会社が、そのまま「配当性向が低く、利回りも確保できる会社」とは限りません。ヘムさんの考え方の核心が「PF全体の平均増配率」にある以上、1銘柄の増配率にこだわりすぎず、性向・利回り・割安度とあわせて見る姿勢が大切だと感じます。
5. まとめ
- 検証結果:「毎年+10%以上の増配を5期以上」という条件を実績で満たしたのは18社。有名な連続増配株でも増配率1桁%の会社が多く、この条件自体がかなり厳しいものでした。
- 厳選5社:PBR1.3倍以下で残ったのは不動産3社・保険2社。野村不動産HD(PBR0.99倍・利回り4.66%)、東京建物(10期連続)、MS&AD(普通配当でも全期クリア)、SOMPO HD(12期連続・性向も目安圏)、住友不動産(性向21.7%と累進方針)と、強みの出方は会社ごとに異なります。
- 今後の確認ポイント:直近では各社の決算(住友不動産11月10日、東京建物11月12日、MS&ADとSOMPO HDは11月19日)で、配当予想が維持・増額されるかどうかが最初のチェックポイントです。過去の増配実績は将来の増配を保証するものではありません。
※このランキングは公開情報に基づく分析上の評価であり、売買の推奨ではありません。株価の変動によりPBR等の前提は変わります。
PR
📈 この株を買うなら(筆者が実際に使っている証券会社)
- SBI証券:口座数最大手クラス。国内株の手数料無料化と、1株から買える「S株」で少額スタートに
- 楽天証券:楽天ポイントで投資できる。楽天経済圏を使っている人に
- マネックス証券:分析ツール「銘柄スカウター」が優秀。数字でしっかり調べたい人に
- 野村証券:最大手の情報量と安心感。対面で相談したい人にも
🌍 English Summary
Japanese Stocks Raising Dividends by Over 10% Every Year: 5 Low-PBR Picks
- We checked dividend records year by year, using actual results only (no forecasts): 18 Japanese listed companies raised their annual dividend per share by more than 10% for at least five straight fiscal years. Five of them also traded at a PBR of 1.3x or below as of the November 5, 2026 close.
- The five: Nomura Real Estate Holdings (3231) — 5 straight years, forecast yield 4.66%, PBR 0.99x; Tokyo Tatemono (8804) — 10 straight years, 3.53%, PBR 1.22x; MS&AD Insurance Group Holdings (8725) — 5 straight years, 3.24%, PBR 1.13x; Sompo Holdings (8630) — 12 straight years, the longest run, 2.74%, PBR 1.22x; Sumitomo Realty & Development (8830) — 5 straight years, 1.46%, PBR 1.29x, with a low payout ratio of 21.7%.
- Note: a “10%+ raise every year” is not dividend investor Hem’s stock-level rule — his approach targets a high average dividend growth rate across the whole portfolio (goal: about 9% a year). This screen is our own, inspired by that idea. Past dividend increases do not guarantee future ones.
Not investment advice.
各社の決算短信・配当に関する開示・株主還元方針の公表資料、IR BANK、Yahoo!ファイナンス、株予報Pro(2026年11月5日調査)。株価・指標は2026年11月5日終値時点のデータに基づきます。配当の推移は株式分割調整後の実績値です。
※本記事は情報提供を目的としたものであり、特定銘柄の売買を推奨するものではありません。将来の見通しには不確実性が伴います。投資判断はご自身の責任でお願いします。

コメント