🌱 この記事で分かること
- オリックス(8591)がどんな会社か
- 2026年3月期の過去最高益と、2027年3月期の見通し
- 「配当性向39%目安・下限156.10円」の還元方針と、187.36円の配当予想
- 株主優待は2024年3月で廃止され、還元は配当に集約されたこと
- 予想配当利回り約3.2%の水準と、長期保有の注意点
日本の高配当株の中から、長期保有の候補を1社ずつ掘り下げるシリーズ。今回は総合金融サービスのオリックス(証券コード:8591)です。1964年にリース事業から始まり、いまは金融・不動産・保険・事業投資・資産運用など、幅広い事業を世界約30の国・地域で展開するグループで、東証プライムに上場しています。
どんな会社?
オリックスの事業は、リースや法人金融から出発し、自動車関連、不動産、生命保険、銀行、環境エネルギー、企業投資、資産運用まで広がっています。一つの事業だけに頼らず、金融・事業・投資の3つの稼ぎ方を組み合わせているのが特徴です。プロ野球のオリックス・バファローズを保有していることでも知られています。
配当は年2回で、権利確定は中間が9月末、期末が3月末です。入金は12月頃と6月頃が目安です。
業績は過去最高益、2027年3月期も増益予想
2026年3月期(2025年4月〜2026年3月)の連結業績は、営業収益が3兆2,544億円、親会社株主に帰属する当期純利益が4,473億円で、純利益は過去最高水準となりました。ROEは10.4%です。ただし、この期の利益にはインドの再生可能エネルギー企業グリーンコに関する約950億円の売却・評価益(税引前)も含まれており、すべてが毎年繰り返される稼ぎではない点は押さえておきたいところです。
2027年3月期の第1四半期(2026年4月〜6月)は、営業収益が前年同期比17.4%増の8,766億円、当期純利益が同2.6倍の2,808億円で、四半期利益として過去最高となりました。通期の純利益予想5,300億円に対する進捗率は53%です。ただし第1四半期の利益も、キオクシア関連の売却益や評価益を含む持分法投資損益が大きく押し上げており、会社は配当の原資として、キオクシア関連の損益を除いた「調整後利益」を使う方針を示しています。
株主還元は「配当性向39%目安・下限156.10円」
オリックスの還元方針は、2027年3月期の年間配当を「調整後1株利益の39%相当額」と「156.10円」のいずれか高い方とすることです。利益が伸びれば配当も伸びる設計で、仮に利益が振るわなくても前期の156.10円が下限として見えている、という分かりやすい仕組みです。自己株式の取得も機動的に行う方針で、2025年5月〜2026年2月には1,500億円の取得枠が設定されました。
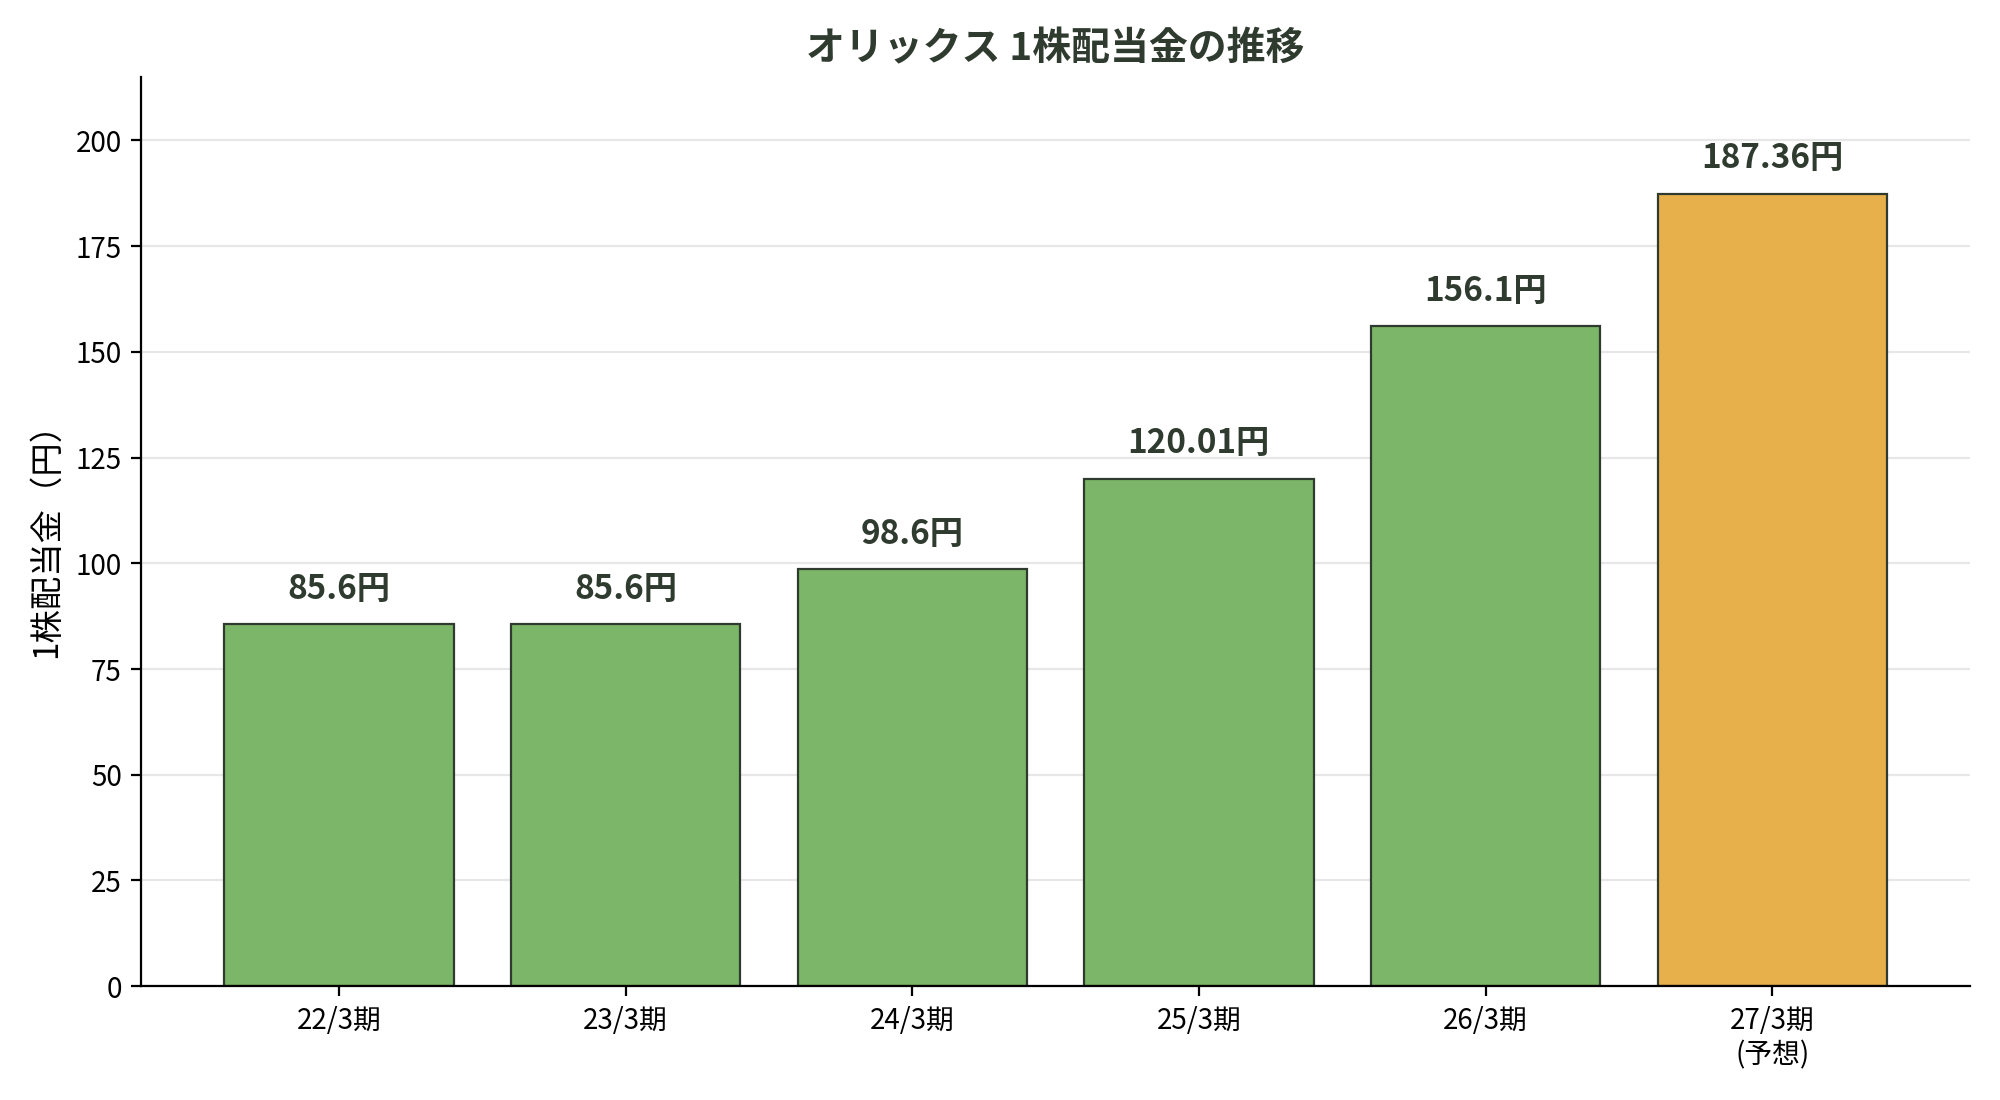
実際の1株配当金は、2022年3月期の85.6円、2023年3月期の85.6円から、2024年3月期は98.6円、2025年3月期は120.01円、2026年3月期は156.10円と増え続け、2027年3月期は187.36円の予想です。2027年3月期の中間配当は107.27円で、年間187.36円の予想は、会社が2026年5月11日に公表した純利益予想5,300億円を前提とした試算です。
株主優待はなし、還元は配当に集約
オリックスはかつて、カタログギフトの「ふるさと優待」やグループのサービス割引「株主カード」で個人投資家に人気でしたが、2022年5月に廃止を発表し、2024年3月末の実施分を最後に株主優待制度を終了しました。理由は「より公平な利益還元」への集約で、その後は配当と自己株式取得が還元の中心です。その分、優待品を選ぶ楽しみはありませんが、配当金は使い道が自由で、再投資にも回しやすいのが特徴です。
💡 100株保有の試算(株価5,846円):投資額は約584,600円。配当は年18,736円(2027年3月期予想・税引前)で、予想配当利回りは約3.2%になります。
株価の推移と今の水準
2026年10月30日時点の株価は5,846円で、52週レンジは3,672円〜6,680円です。株価は1年前と比べて約55%上昇しており、52週レンジの上寄りにあります。2027年3月期の予想配当187.36円から計算した予想配当利回りは約3.2%、PERは約13.5倍、PBRは約1.4倍が目安です。
利回りは3%を超えていますが、株価の急上昇で利回り自体は以前より下がっています。配当の成長に期待する銘柄であって、株価が安いから買う銘柄ではない、という点は押さえておきたいところです。
長期保有におすすめな理由
理由は3つあります。第一に、リース・不動産・保険・投資・運用と事業が分散され、一つの事業の不調に業績全体が左右されにくいこと。第二に、「調整後利益の39%と156.10円のいずれか高い方」という分かりやすい還元方針があり、配当の下限が見えていること。第三に、1株配当が85.6円から187.36円(予想)へと、ここ数年で大きく増えていることです。
⚠️ 注意点:直近の利益にはキオクシア関連の売却益や評価益が大きく含まれており、キオクシアの株価次第で利益が振れる面があります。会社は配当原資からこの損益を除く方針ですが、株価の変動そのものは避けられません。また、株価が1年で約55%上昇したあとだけに、高値づかみのリスクもあります。決算ごとに「調整後利益」と配当の下限を確認しながら、時間を分散して積み増す付き合い方が合う銘柄だと思います。
📥 1枚まとめシート(ダウンロードできます)
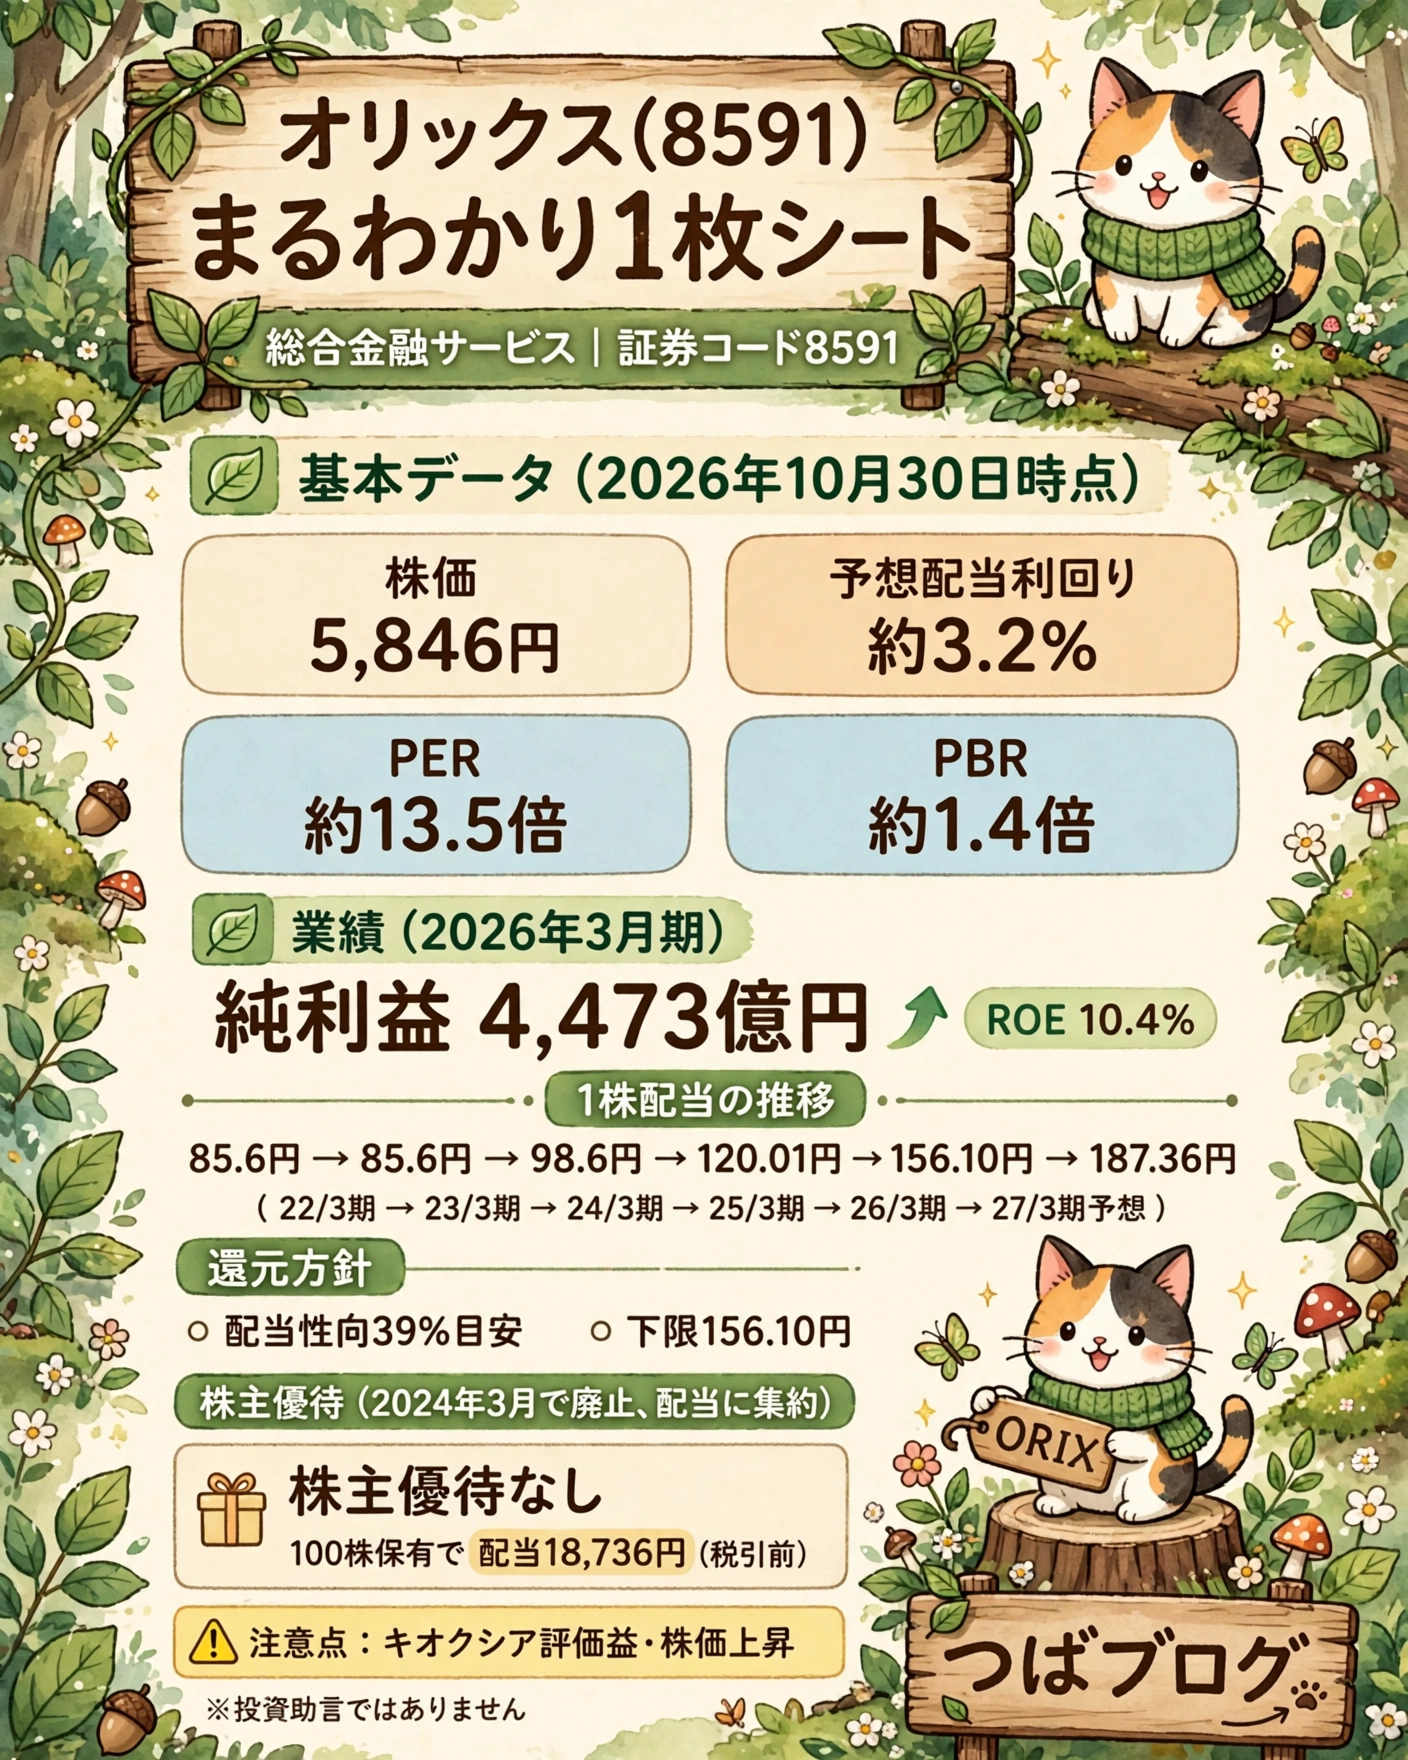
この記事のポイントを1枚にまとめたシートです。保存して銘柄チェックにお使いください。
PR
📈 この株を買うなら(筆者が実際に使っている証券会社)
- SBI証券:口座数最大手クラス。国内株の手数料無料化と、1株から買える「S株」で少額スタートに
- 楽天証券:楽天ポイントで投資できる。楽天経済圏を使っている人に
- マネックス証券:分析ツール「銘柄スカウター」が優秀。数字でしっかり調べたい人に
- 野村証券:最大手の情報量と安心感。対面で相談したい人にも
🇬🇧 English Summary
ORIX Corporation (TSE: 8591) — a diversified financial services group originating in leasing.
Expected dividend yield: ~3.2% (JPY 187.36 per share forecast for FY2027, at JPY 5,846 as of October 30, 2026). PER: ~13.5x. PBR: ~1.4x.
- Net income hit a record JPY 447.3 billion in FY2026, with ROE of 10.4%.
- Dividend policy targets the higher of 39% of adjusted EPS or JPY 156.10 per share, giving a visible floor.
- No shareholder benefits since March 2024; returns are concentrated in dividends and buybacks.
※本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。株価・指標は2026年10月30日時点、業績・配当は会社発表資料に基づきます。投資判断はご自身の責任でお願いします。
出典:オリックス 2026年3月期決算短信・決算説明資料(2026年5月11日)、2027年3月期第1四半期決算説明資料(2026年8月6日)、配当に関するお知らせ(2026年5月11日)、株主優待制度の廃止に関するお知らせ(2022年5月11日)/Finnhub・StockAnalysis 市場データ(8591.T、2026年10月30日)



コメント