🌱 この記事で分かること
- JT(2914)がどんな会社か
- 2026年12月期の業績と、過去最高益の見通し
- 配当性向75%を目安とする株主還元方針
- 株主優待がない代わりに、配当に集中する還元の形
- 長期保有に向いている理由と注意点
日本の高配当株の中から、長期保有の候補を1社ずつ掘り下げるシリーズ。今回は日本たばこ産業、JT(証券コード:2914)です。JTは旧・日本専売公社をルーツに持ち、国内では製造たばこの製造を担うほか、海外たばこ事業を世界規模で展開するグループです。東証プライムに上場しています。
どんな会社?
JTグループの収益の中心はたばこ事業です。国内たばこ事業に加え、JTインターナショナルが担う海外たばこ事業が大きな柱で、加熱式たばこ「Ploom(プルーム)」の拡大にも力を入れています。たばこ以外では加工食品事業も手掛けています。かつて手掛けていた医薬事業は、2025年度に塩野義製薬への承継などが進み、非継続事業に分類されました。たばこ事業への集中が一段と進んだ形です。
配当は年2回で、権利確定は中間が6月末、期末が12月末です。JTは12月決算のため、多くの3月決算企業とは配当のタイミングがずれる点も、ポートフォリオの配当時期を分散するうえでは特徴の一つです。
業績は増収増益、通期は過去最高益の見通し
2026年12月期第2四半期累計(2026年1〜6月)の連結業績は、売上収益が前年同期比17.7%増の1兆9,861億円、営業利益が同29.0%増の6,449億円、親会社の所有者に帰属する中間利益が同35.0%増の4,318億円と、大幅な増収増益でした。海外での価格改定の浸透や、加熱式たばこの好調が寄与しました。
通期の業績予想(2026年7月30日上方修正後)は、売上収益が前期比12.0%増の3兆8,850億円、営業利益が同16.3%増の1兆80億円、親会社の所有者に帰属する当期利益が同26.2%増の6,440億円です。営業利益が初めて1兆円の大台に乗る見通しで、過去最高益の更新が視野に入っています。なお前期の2025年12月期実績は、売上収益3兆4,677億円、営業利益8,670億円、当期利益5,102億円でした。
株主還元は「連結配当性向75%を目安」
JTの還元方針は、連結配当性向75%を目安に配当を決めることです。2026年12月期の年間配当予想は1株あたり272円(中間136円+期末136円)で、前期実績の234円から38円の増配です。2026年7月30日の上方修正で、従来予想の242円から30円引き上げられました。2026年12月期の配当性向は、カナダ訴訟の和解金支払い等の影響を調整した後の当期利益を基に75.2%とされています。
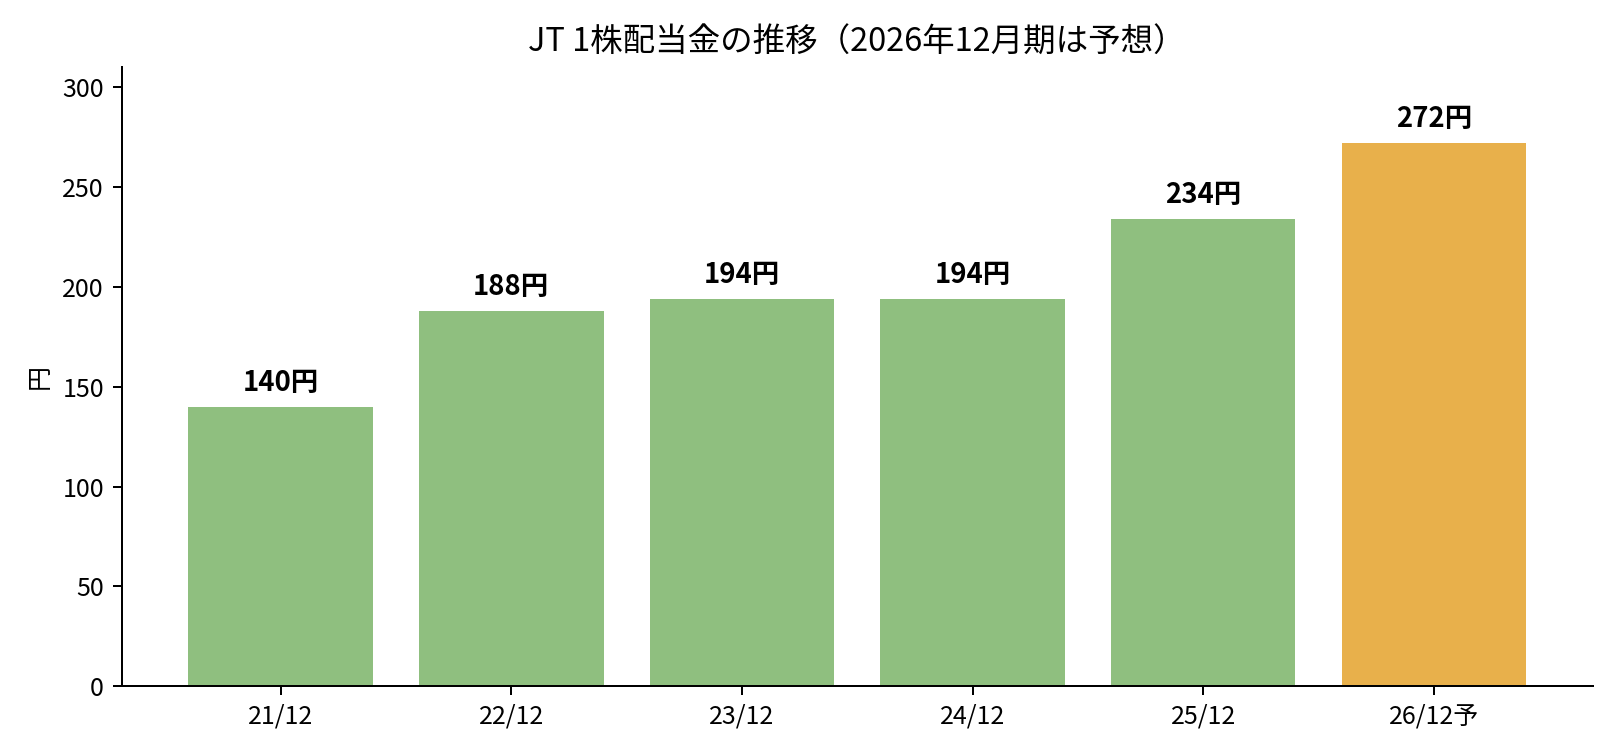
実際の1株配当金は、2021年12月期の140円から、188円、194円、194円、234円と推移し、2026年12月期は272円の予想です。2023年から2024年は横ばいでしたが、2025年・2026年と2年連続で大きく増えています。
株主優待はなし、還元は配当に集中
JTは現在、株主優待を実施していません。2023年に株主優待制度の廃止を発表し、還元を配当による形に一本化しています。その分、優待品の楽しみはありませんが、配当金は使い道が自由で、再投資にも回しやすいのが特徴です。
💡 100株保有の試算(株価7,504円):投資額は約750,400円。配当は年27,200円(予想・税引前)で、予想配当利回りは約3.6%になります。
株価の推移と今の水準
2026年10月27日時点の株価は7,504円で、52週レンジは4,886円〜7,705円です。株価は52週高値圏にあり、2026年12月期の予想配当272円から計算した予想配当利回りは約3.6%、2026年12月期の予想1株利益362.74円から計算したPERは約21倍、2026年6月末の1株当たり親会社所有者帰属持分2,474.86円から計算したPBRは約3.0倍が目安です。
株価が大きく上がった分、年初に3.9%台だった利回りは3.6%程度まで低下しています。割安感で買うというより、配当そのものの成長に注目する銘柄になってきました。
長期保有におすすめな理由
理由は3つあります。第一に、値上げが通りやすいブランド力と海外事業の広がりで、数量が減る中でも利益を伸ばしてきた実績があること。第二に、連結配当性向75%を目安とする分かりやすい還元方針があり、利益が伸びれば配当も増えやすい設計になっていること。第三に、Ploomを中心とする加熱式たばこの成長が、紙巻きたばこの数量減少を補う次の柱になりつつあることです。
⚠️ 注意点:たばこは各国の規制・増税の影響を受けやすく、喫煙人口の長期的な減少も構造的な課題です。海外事業の比率が高いため、為替の反転や、ロシア・イランなど地政学的な変化も業績に影響します。また配当性向が75%と高いため、業績が悪化すれば増配の余地が小さくなり、減配のリスクも意識しておく必要があります。2027年以降の新しい還元方針も、今後の発表を確認したいポイントです。決算ごとに増配と業績を確認しながら、時間を分散して積み増す付き合い方が合う銘柄だと思います。
📥 1枚まとめシート(ダウンロードできます)
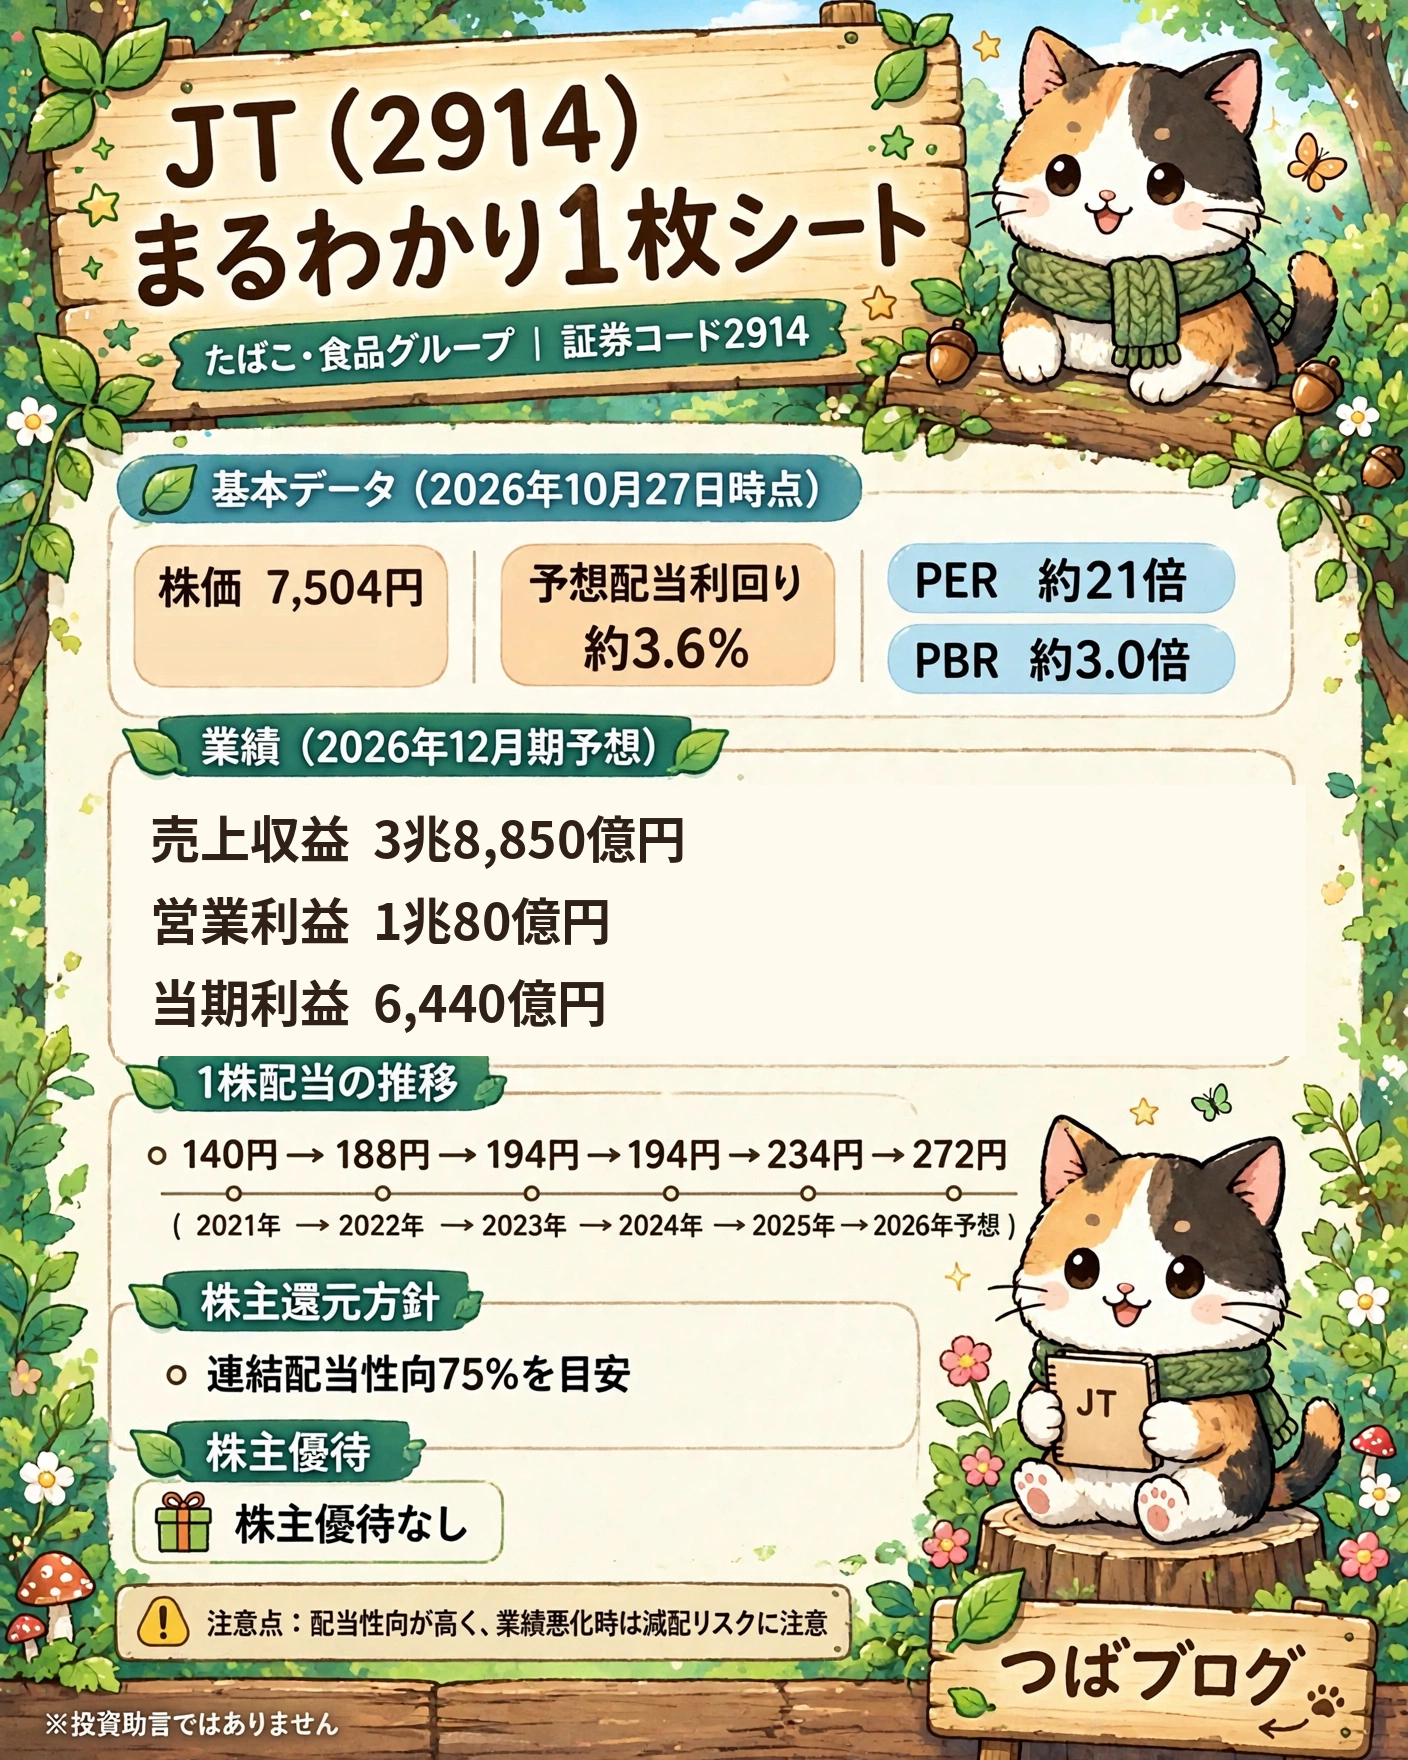
この記事のポイントを1枚にまとめたシートです。保存して銘柄チェックにお使いください。
PR
📈 この株を買うなら(筆者が実際に使っている証券会社)
- SBI証券:口座数最大手クラス。国内株の手数料無料化と、1株から買える「S株」で少額スタートに
- 楽天証券:楽天ポイントで投資できる。楽天経済圏を使っている人に
- マネックス証券:分析ツール「銘柄スカウター」が優秀。数字でしっかり調べたい人に
- 野村証券:最大手の情報量と安心感。対面で相談したい人にも
※本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。株価・指標は2026年10月27日時点、業績・配当は会社発表資料に基づきます。投資判断はご自身の責任でお願いします。
出典:JT 2026年12月期第2四半期決算短信〔IFRS〕(2026年7月30日)、JT 2025年12月期決算関連資料/Finnhub 市場データ(2914.T、2026年10月27日)



コメント