🌱 この記事で分かること
- 積水ハウス(1928)がどんな会社か
- 2025年度の過去最高業績と、2026年度の見通し
- 中期平均配当性向40%以上・年間配当下限145円の還元方針
- 株主優待はなし、還元は配当に集中する形
- 予想配当利回り約4.3%の水準と、長期保有の注意点
日本の高配当株の中から、長期保有の候補を1社ずつ掘り下げるシリーズ。今回は住宅大手の積水ハウス(証券コード:1928)です。戸建住宅や賃貸住宅、リフォーム、開発事業を手掛け、米国やオーストラリアでも住宅事業を展開するグループで、東証プライムに上場しています。決算期は1月で、3月決算の企業とは配当のタイミングがずれる点も特徴です。
どんな会社?
積水ハウスの事業は、注文住宅の「戸建住宅」、賃貸住宅や商業建築などの「請負型ビジネス」、賃貸住宅管理やリフォームなどの「ストック型ビジネス」、分譲や都市再開発などの「開発型ビジネス」、そして海外事業に大きく分かれます。家を建てて終わりではなく、管理やリフォームまで長く関わることで、繰り返しの収益も生む構造です。
配当は年2回で、権利確定は中間が7月末、期末が1月末です。入金は9月頃と4月頃が目安です。
業績は過去最高、2026年度は営業増益の見通し
2025年度(2025年2月〜2026年1月)の連結業績は、売上高が前期比3.4%増の4兆1,979億円、営業利益が同3.0%増の3,414億円、親会社株主に帰属する当期純利益が同6.6%増の2,320億円で、売上高と利益が過去最高水準となりました。国内事業の安定した伸びと、開発物件の好調な販売が支えました。
2026年度の上半期(2026年2月〜7月)は、売上高が前年同期比2.5%減の1兆9,656億円でしたが、営業利益は同16.0%増の1,804億円、親会社株主に帰属する中間純利益は同23.1%増の1,251億円と増益でした。開発事業の利益が大きく伸び、国内の賃貸住宅管理やリフォームも好調でした。一方で、海外事業の営業利益は米国住宅の不振で大きく減少しており、明暗が分かれた半期でもあります。
2026年度通期の業績予想(2026年9月10日修正後)は、売上高が前期比1.5%増の4兆2,600億円、営業利益が同2.5%増の3,500億円、親会社株主に帰属する当期純利益が同3.5%減の2,240億円です。営業利益は増益見通しですが、経常利益や純利益は、前期にあった持分法投資利益などの反動で減益見通しとなっています。営業利益と純利益の動きの違いには注意が必要です。
株主還元は「中期平均配当性向40%以上・下限145円」
積水ハウスの還元方針は、第7次中期経営計画で示された「中期平均配当性向40%以上、利益成長による増配を目指す」ことです。さらに、計画期間中の年間配当の下限を145円と定めています。2025年度の配当性向は40.2%でした。
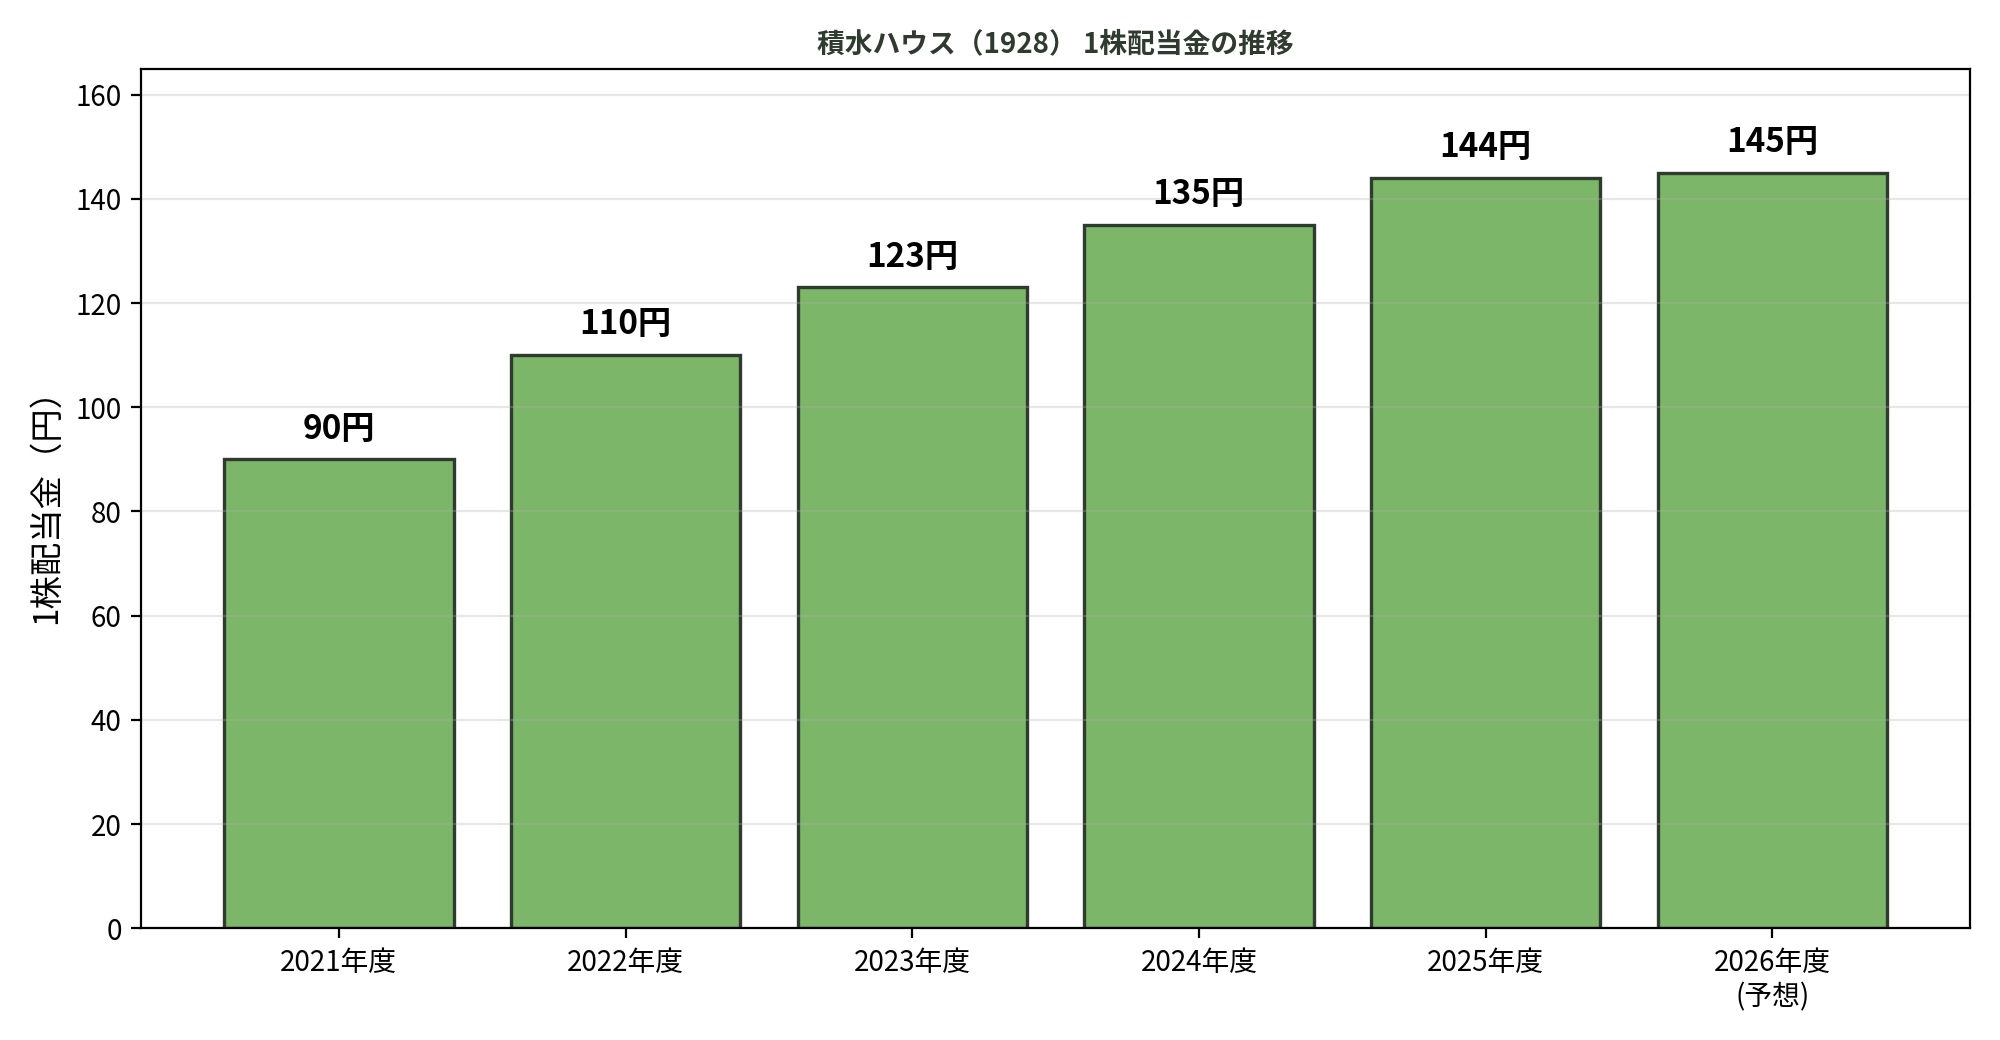
実際の1株配当金は、2021年度の90円から、110円、123円、135円、144円と増え続け、2026年度は145円の予想です。2026年度の予想は前期比わずか1円の増配ですが、下限145円を守る形で、増配の流れそのものは続く見通しです。2026年度の年間配当予想は中間72円+期末73円の合計145円です。
株主優待はなし、還元は配当に集中
積水ハウスは現在、商品や金券などの一般的な株主優待を実施しておらず、株主還元の中心は配当です。その分、優待品を選ぶ楽しみはありませんが、配当金は使い道が自由で、再投資にも回しやすいのが特徴です。自己株式の取得も機動的に行う方針です。
💡 100株保有の試算(株価3,398円):投資額は約339,800円。配当は年14,500円(2026年度予想・税引前)で、予想配当利回りは約4.3%になります。
株価の推移と今の水準
2026年10月29日時点の株価は3,398円で、52週レンジは3,181円〜3,832円です。株価は52週レンジの中ほどにあり、2026年度の予想配当145円から計算した予想配当利回りは約4.3%、2026年度の予想1株利益345.55円から計算したPERは約9.8倍、PBRは約1.0倍が目安です。
PERが10倍を下回り、PBRも1倍前後という水準で、利回りが4%を超えています。
長期保有におすすめな理由
理由は3つあります。第一に、戸建・賃貸・リフォーム・開発・海外と事業が分散され、国内のストック型ビジネスが業績の下支えになっていること。第二に、「中期平均配当性向40%以上・年間配当下限145円」という分かりやすい還元方針があり、配当の下限が見えていること。第三に、PER約9.8倍・PBR約1.0倍と、配当利回り約4.3%を割安とは言わないまでも無理のない水準で受け取れることです。
⚠️ 注意点:住宅は金利と資材価格の影響を大きく受けます。金利が上がれば住宅ローンの負担が増えて需要が弱まり、資材価格の上昇は利益率を圧迫します。海外事業、特に米国住宅の不振が長引けば、2026年度上半期のように利益の足を引っ張る可能性もあります。開発物件の販売は時期で変動が大きいため、決算ごとに受注残高や海外事業の回復を確認しながら、時間を分散して積み増す付き合い方が合う銘柄だと思います。
📥 1枚まとめシート(ダウンロードできます)
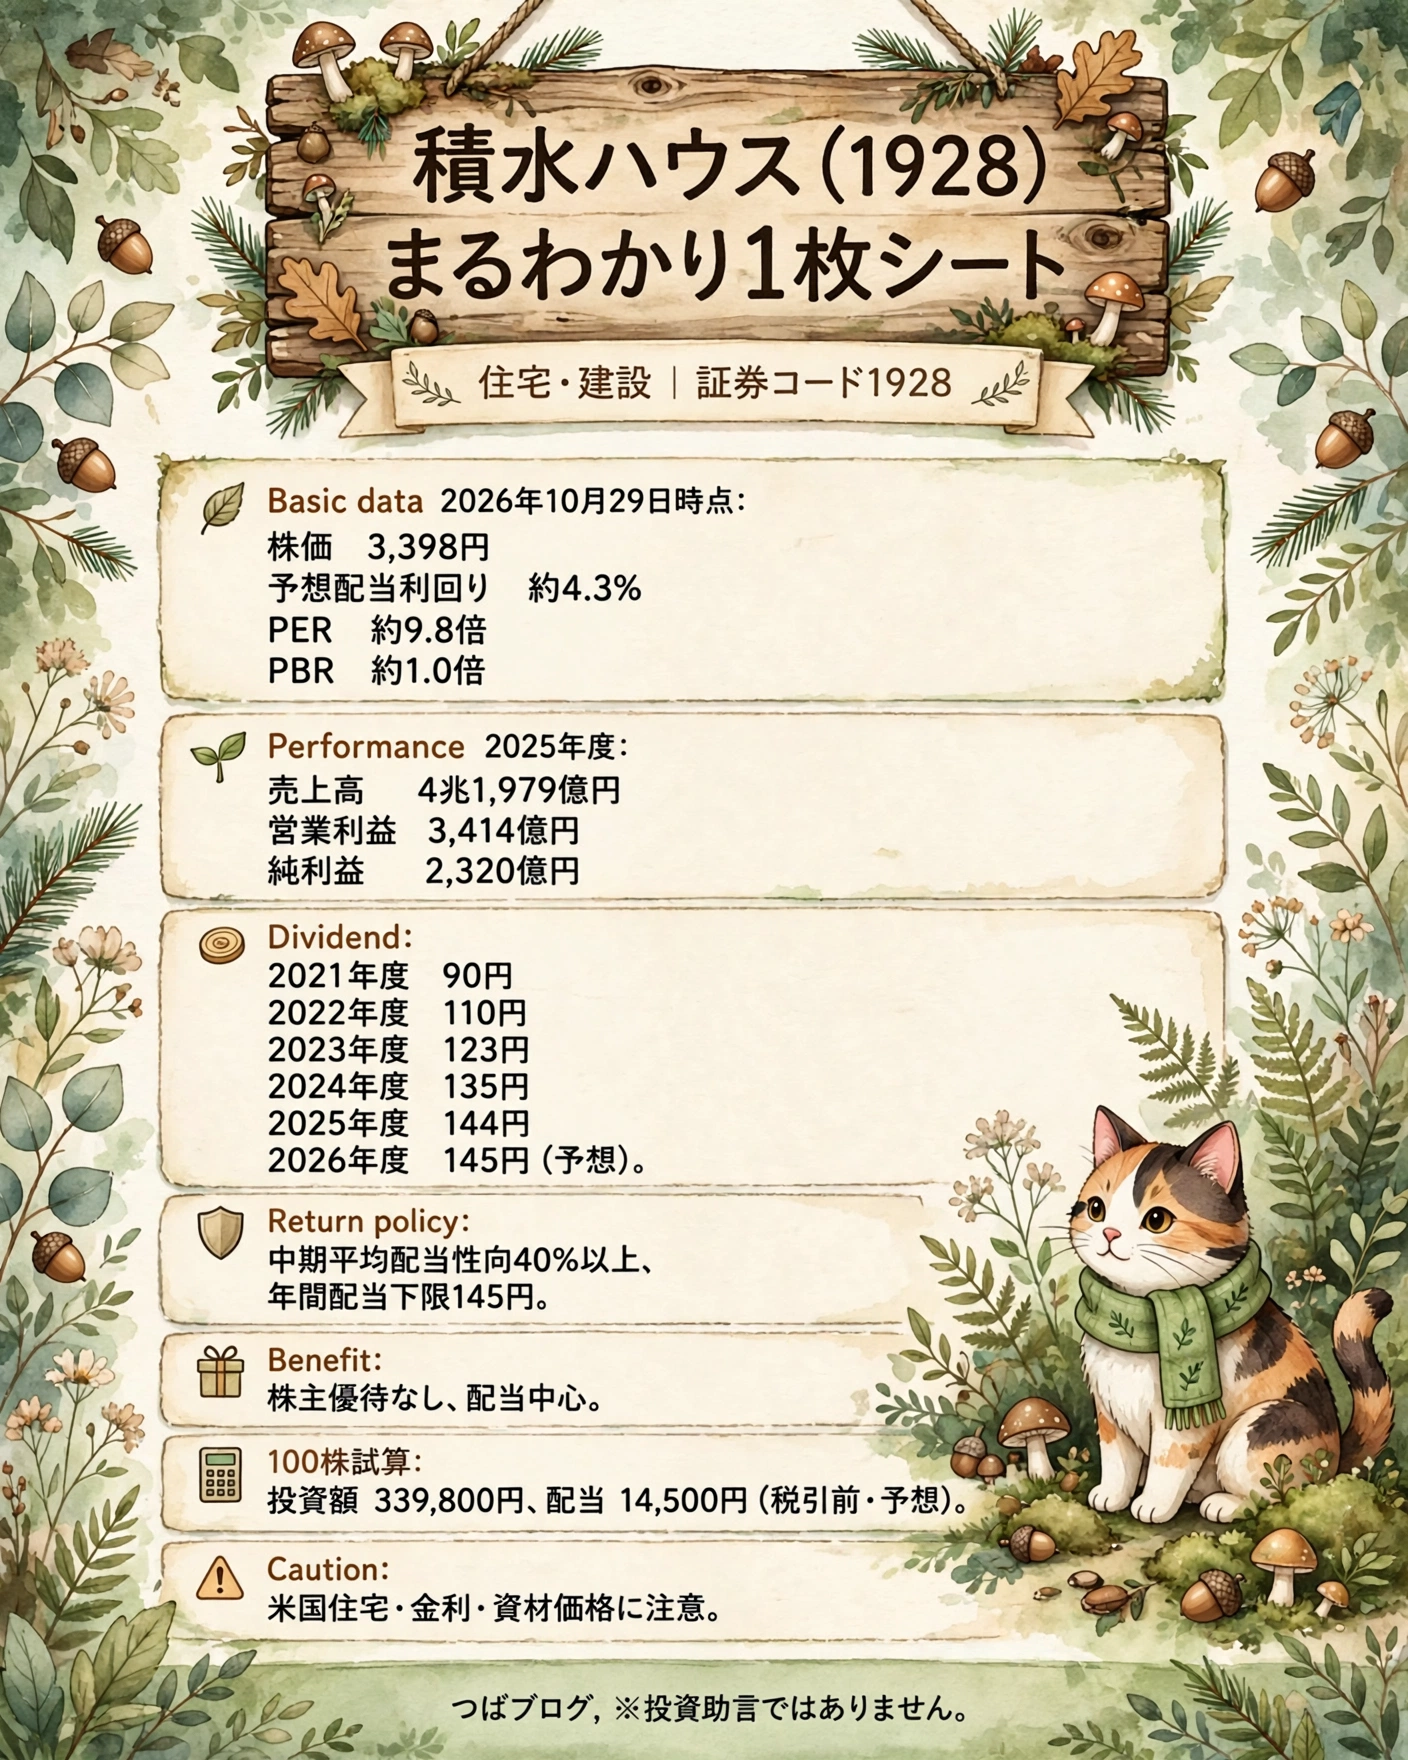
この記事のポイントを1枚にまとめたシートです。保存して銘柄チェックにお使いください。
PR
📈 この株を買うなら(筆者が実際に使っている証券会社)
- SBI証券:口座数最大手クラス。国内株の手数料無料化と、1株から買える「S株」で少額スタートに
- 楽天証券:楽天ポイントで投資できる。楽天経済圏を使っている人に
- マネックス証券:分析ツール「銘柄スカウター」が優秀。数字でしっかり調べたい人に
- 野村証券:最大手の情報量と安心感。対面で相談したい人にも
※本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。株価・指標は2026年10月29日時点、業績・配当は会社発表資料に基づきます。投資判断はご自身の責任でお願いします。
出典:積水ハウス 2025年度決算短信・決算説明資料(2026年3月5日)、2026年度第2四半期決算短信(2026年9月10日)、株主還元方針ページ/Finnhub・StockAnalysis 市場データ(1928.T、2026年10月29日)



コメント