アステラス製薬(4503)は、長期保有で配当金を積み上げたい投資家にとって、魅力的な高配当株の候補です。
2026年3月期まで14期連続増配を達成し、2027年3月期は年間配当80円、15期連続増配を会社予想としています。
一方で、売上の約45%を占める主力薬イクスタンジの特許切れが2027年から始まるため、今後も増配が続くかどうかは、新しい薬の成長が重要になります。
この記事では、アステラス製薬の事業内容、業績、配当実績、株価水準、長期保有のメリットとリスクを整理し、長期投資家の視点から分析します。
※株価・市場指標は2026年11月6日時点。業績・配当は会社発表資料に基づきます。
🌱 この記事で分かること
- アステラス製薬(4503)はどんな会社なのか
- 2026年3月期の業績と2027年3月期の見通し(2026年11月4日に上方修正)
- 14期連続増配の実績と今後の配当予想
- 配当利回り3.5%・4.0%・4.5%になる株価
- 長期保有に向いている理由と注意したいリスク
- アステラス製薬を購入する前に確認したいポイント
1. アステラス製薬(4503)はどんな会社?
アステラス製薬は、2005年に山之内製薬と藤沢薬品工業が合併して生まれた、医療用医薬品を中核とするグローバル製薬企業です。東京に本社を置き、世界70以上の国と地域で事業を展開しています。連結従業員は14,099人(2026年3月末)です。
事業は医薬品事業の単一セグメントで、がん、眼科、泌尿器、免疫、ウィメンズヘルスなどの領域で革新的な治療薬を提供しています。売上をけん引しているのは、前立腺がん治療薬のイクスタンジ(XTANDI)です。
| 主な製品 | どんな薬か | 2026年3月期の売上 |
|---|---|---|
| イクスタンジ(XTANDI) | 前立腺がん治療薬 | 9,607億円(売上の44.9%) |
| パドセブ(PADCEV) | 尿路上皮がん治療薬 | 2,211億円 |
| プログラフ | 免疫抑制剤 | 2,076億円 |
イクスタンジに次ぐ柱として、会社は「重点戦略製品」と呼ぶ5つの新しい薬(パドセブ、アイザーヴェイ、ヴィロイ、ベオザ、ゾスパタ)の育成を進めています。2026年3月期の重点戦略製品5製品の合計売上は約4,803億円で、2027年3月期は6,800億円を見込んでいます。
配当は年2回で、中間配当が40円、期末配当が40円の予想です。権利確定は中間が9月末、期末が3月末です。
2. 業績は大幅回復、2027年3月期は過去最高益の予想へ上方修正
アステラス製薬の2026年3月期は、利益が大きく回復した期でした。まずは、直近の業績を確認します。
2026年3月期の業績
| 項目 | 2026年3月期 |
|---|---|
| 売上収益 | 2兆1,392億円(前期比+11.9%) |
| 営業利益 | 3,826億円(前期比+832.4%) |
| 当期利益 | 2,915億円(前期比+474.5%) |
| EPS | 162.77円 |
| ROE | 17.4% |
当期利益は2,915億円となり、前期の507億円から大きく増えました。ただし、この大幅な伸びを額面どおりの成長と受け取るのは注意が必要です。前期(2025年3月期)は、買収した薬の権利などの減損損失(約1,876億円)で利益が大幅に落ち込んだ期で、2024年3月期の当期利益も170億円にとどまっていました。2026年3月期の回復には、この減損の一巡による反動が含まれています。
それでも、売上収益が前期比11.9%増の2兆1,392億円となり、ROEが17.4%まで回復したことは、事業の持ち直しを示す数字です。自己資本比率も51.3%と、財務の健全性は保たれています。
2027年3月期の会社予想(2026年11月4日に上方修正)
会社は2027年3月期について、2026年11月4日の中間決算で次の業績へ上方修正しました。
| 項目 | 2027年3月期予想 |
|---|---|
| 売上収益 | 2兆3,300億円(前期比+8.9%) |
| 営業利益 | 4,600億円(前期比+20.2%) |
| 当期利益 | 3,500億円(前期比+20.1%) |
| EPS | 195.22円 |
| 年間配当 | 80円 |
期初の予想(売上収益2兆2,200億円、当期利益3,000億円)から、売上収益で1,100億円、当期利益で500億円の上方修正です。当期利益3,500億円は過去最高の見込みで、コア営業利益も7,000億円(コア営業利益率30.0%)へ引き上げられました。配当予想80円は据え置かれています。
中間期は増収増益、重点戦略製品がけん引
2027年3月期の中間期(2026年4月〜9月)は、次のような結果でした。
| 項目 | 中間期実績 |
|---|---|
| 売上収益 | 1兆2,709億円(前年同期比+23.4%) |
| 営業利益 | 3,166億円(前年同期比+58.8%) |
| 中間利益 | 2,417億円(前年同期比+63.7%) |
重点戦略製品5製品の売上は前年同期比51.4%増の3,339億円と大きく伸び、イクスタンジも5,337億円(同+11.9%)を確保しました。円安が売上を993億円押し上げたことも、増収の一因です。一方で、中間期の営業利益には、前立腺がん向け開発品の開発中止に伴う減損損失264億円という一過性の費用が含まれている点にも注意が必要です。
なお、決算発表の翌日(2026年11月5日)の株価は前日比6.88%上昇しましたが、翌11月6日は日経平均の大幅安もあり7.52%下落しました。決算内容と株価の動きは、別々に確認したいところです。
3. アステラス製薬は14期連続増配!配当実績を確認
アステラス製薬の魅力の一つは、長期間にわたって増配を続けていることです。
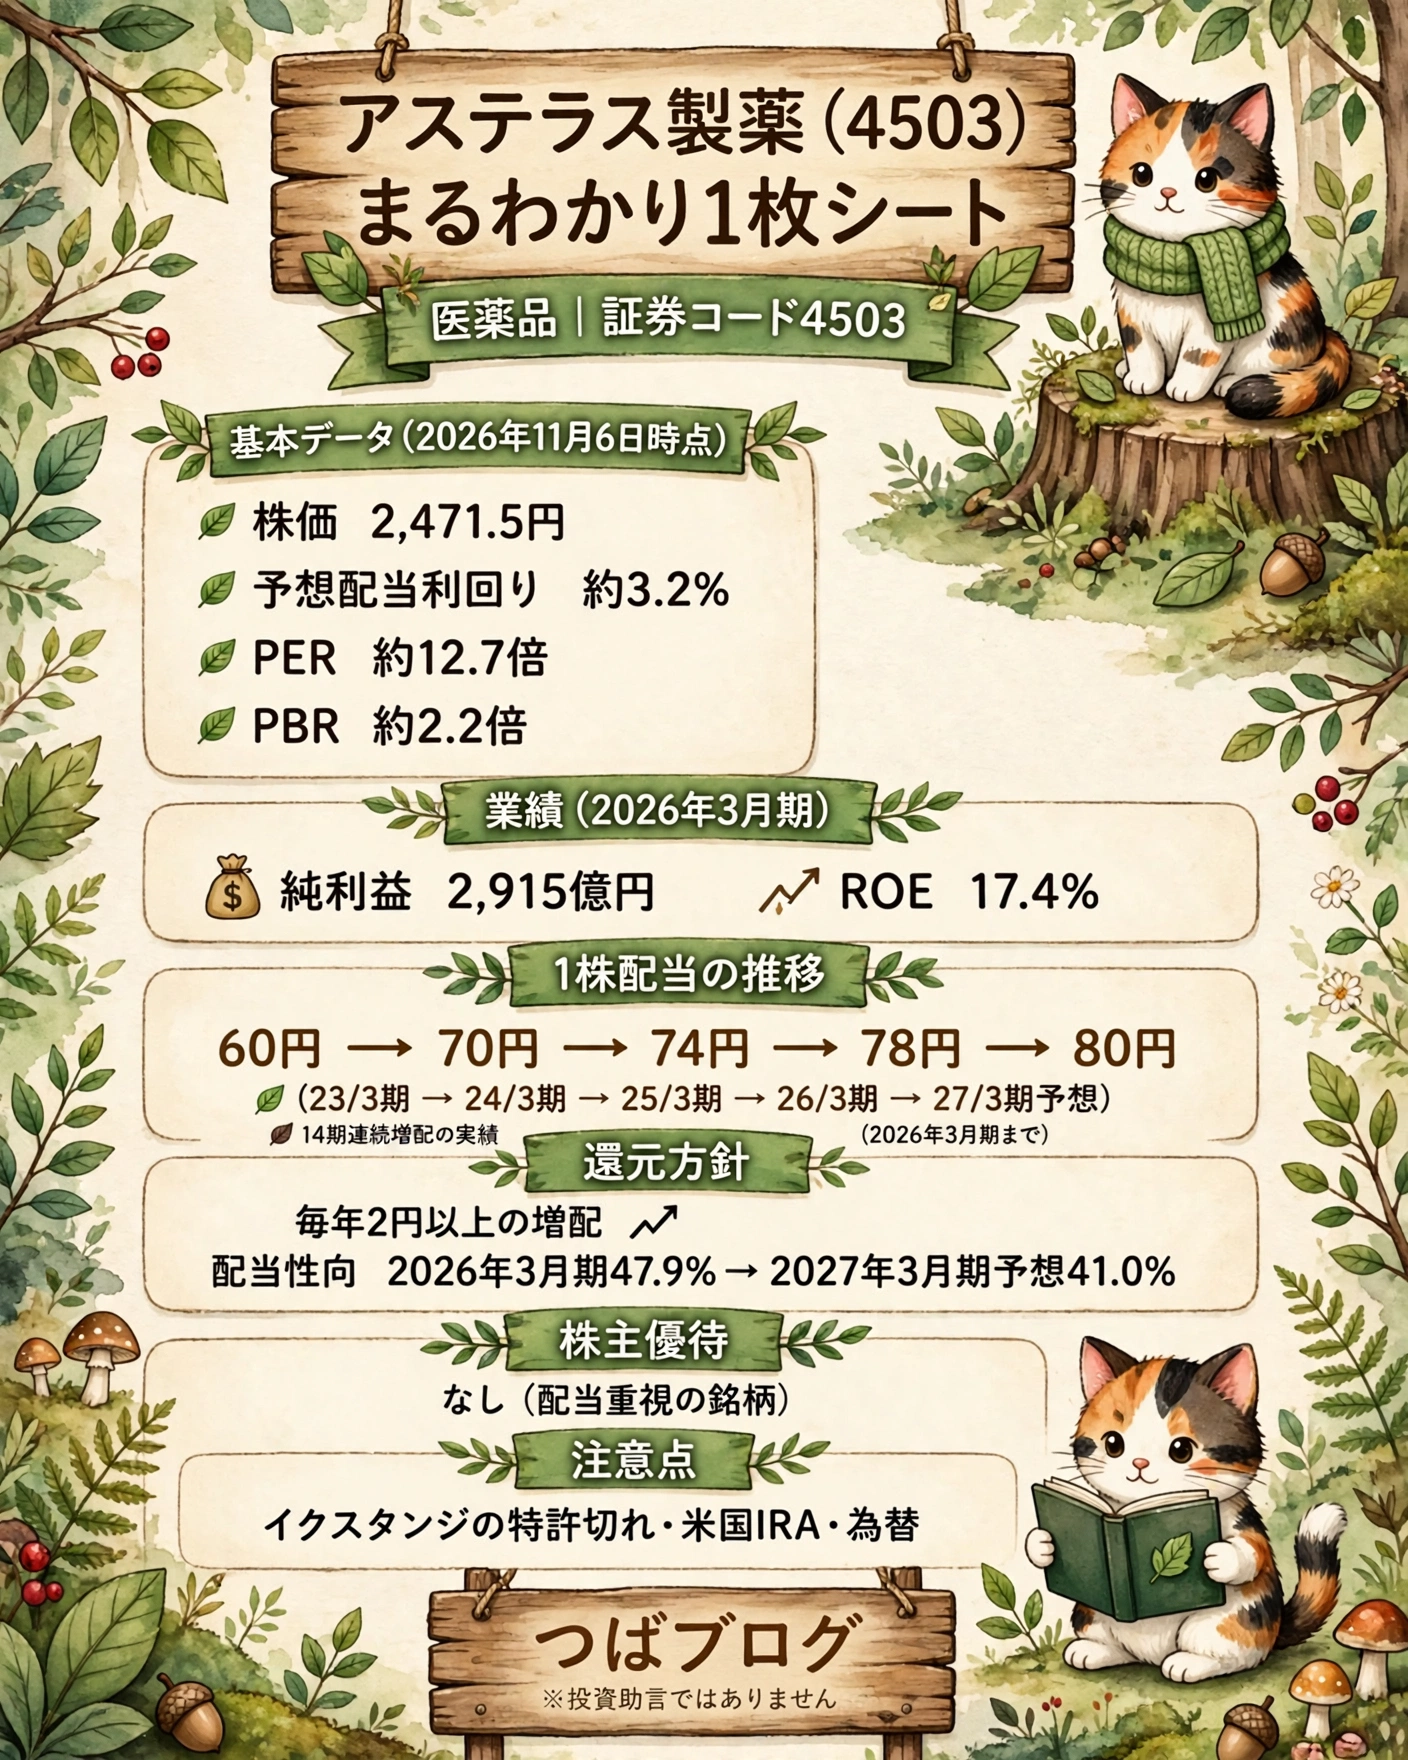
2026年3月期まで14期連続増配を達成しています。さらに、2027年3月期は年間配当80円を予想しており、計画どおりであれば15期連続増配となります。
1株配当金の推移
| 決算期 | 年間配当 |
|---|---|
| 2023年3月期 | 60円 |
| 2024年3月期 | 70円 |
| 2025年3月期 | 74円 |
| 2026年3月期 | 78円 |
| 2027年3月期 | 80円(予想) |
2023年3月期から2027年3月期予想まで、年間配当は60円から80円へ増加しています。2012年3月期の25円と比べると、2026年3月期の78円は約3.1倍の水準です。
長期保有で配当金を積み上げたい投資家にとって、こうした増配実績は重要な判断材料になります。
ただし、過去に増配を続けてきたことと、今後も必ず増配することは別です。2025年3月期には、利益が大きく落ち込んだにもかかわらず配当を増やしており、当時の配当性向は261.1%まで上がっていました。今後の増配を判断するには、利益の成長、配当性向、財務状況に合わせて確認する必要があります。
4. 毎年2円以上の増配を目指す株主還元方針
2026年5月に発表した5カ年の中期経営計画「CSP2026」では、株主還元として「毎年2円以上の増配」を掲げています。また、2027年度にコア営業利益率30%を達成すること、重点戦略製品の売上を2025年度比で2倍にすることなどを目標としています。
| 項目 | 内容 |
|---|---|
| 配当性向(2026年3月期実績) | 47.9% |
| 配当性向(2027年3月期予想) | 約41.0% |
| 増配方針(CSP2026) | 毎年2円以上の増配 |
| コア営業利益率の目標 | 2027年度に30% |
配当性向は、利益の回復に伴って2026年3月期の47.9%から2027年3月期は約41.0%へ下がる見込みです。配当性向が下がることは、利益に対する配当の負担が軽くなり、増配の余裕が生まれる方向の数字です。ただし、配当性向が低いこと自体が増配を保証するわけではありません。
また、アステラス製薬は、5年間で最大2,000億円の自己株式取得を掲げています。2025年3月期に実施した1,000億円分の自己株式取得に加え、2026年3月期には自己株式を2,833万株取得しました。2026年3月期の自己株式取得額は1,102億円でした。配当と自己株式取得を合わせた株主還元の総額は、2026年3月期に2,493億円(総還元性向131.0%)と、利益を上回る水準でした。
5. 株主優待はある?配当重視の銘柄
株主優待はありません。アステラス製薬は、株主優待を実施しておらず、配当による株主還元を重視する方針です。
株主優待がないことは、長期保有にとってデメリットにはなりません。優待がない場合でも、配当金によるリターンが継続している限り、保有を続ける価値はあります。ただし、優待を期待している場合は、他の銘柄を検討する価値があります。
アステラス製薬の事業内容については、第1章でも触れたとおり、医療用医薬品の開発・製造・販売が中核です。業績や配当の持続性を評価するうえで、事業内容を理解することが重要です。
6. アステラス製薬の株価は割安?株価指標で確認
2026年11月6日の終値で、株価は2,471.5円です。予想配当利回りは約3.2%、PERは約12.7倍、PBRは約2.2倍です。これらの指標を「割安」かどうかで判断することは、長期保有の視点からは重要です。
| 指標 | 2026年11月6日時点 |
|---|---|
| 株価 | 2,471.5円 |
| 年間配当予想 | 80円 |
| 予想配当利回り | 約3.2% |
| PER | 約12.7倍 |
| PBR | 約2.2倍 |
| 52週株価レンジ | 1,557.5〜2,753円 |
予想配当利回りは約3.2%です。また、PERは約12.7倍、PBRは約2.2倍となっています。PERは医薬品株としては控えめな水準ですが、PBRは2倍を超えており、指標だけを見て割安と断定はできません。
PERやPBRだけで割安と判断するのは避けたいところです。製薬会社は研究開発の成否や特許切れで利益が大きく変わるため、株価指標と業績の両方を確認して判断することが重要です。52週レンジが1,557.5円〜2,753円と幅広いのも、株価の値動きが大きい銘柄であることを示しています。
7. 配当利回り3.5%・4.0%・4.5%になる株価はいくら?
アステラス製薬をいくらで買うと、目標とする配当利回りになるでしょうか。配当利回りは、株価と配当金から次のように計算できます。
株価=年間配当金÷目標配当利回り
| 目標配当利回り | 株価の目安 |
|---|---|
| 3.5% | 約2,286円 |
| 4.0% | 約2,000円 |
| 4.5% | 約1,778円 |
例えば、株価が2,000円まで下落した場合、年間配当80円に対する配当利回りは4.0%になります。現在の株価2,471.5円で計算すると約3.2%の利回りです。株価が1,778円まで下落すれば、配当利回りは4.5%になります。
ただし、この表は配当80円が維持されることを前提とした計算です。株価が下がって利回りが上がっても、業績悪化によって配当が減額される場合は、期待した配当収入を得られない可能性があります。購入価格だけでなく、配当の持続性も合わせて確認しましょう。
8. 100株保有で年間配当はいくらになる?
年間配当80円の予想が維持される前提で、保有株数ごとの年間配当金(税引前)は次のようになります。
| 保有株数 | 年間配当(税引前) |
|---|---|
| 100株 | 8,000円 |
| 500株 | 40,000円 |
| 1,000株 | 80,000円 |
例えば、100株を保有していた場合、年間配当金は8,000円です。株価2,471.5円で100株を購入するために必要な投資金額は、約247,150円です。
この金額は税引前の金額です。実際に受け取る金額は、源泉徴収税の約20.315%が引かれるため、年間で約6,374円になります。
9. 長期保有に向いている3つの理由
長期保有の視点から、アステラス製薬が投資家にとって魅力的に映る理由を整理します。
① 14期連続増配という実績そのもの
2026年3月期まで14期連続増配を達成しています。2027年3月期も年間配当80円を予想しており、計画どおりであれば15期連続増配となります。さらに、中期経営計画では「毎年2円以上の増配」を掲げており、長期的に配当金を積み上げたい投資家にとって、増配実績は魅力です。
② 重点戦略製品が急成長している
重点戦略製品5製品の売上は、中間期に前年同期比51.4%増の3,339億円まで伸びました。2026年3月期の約4,803億円から、2027年3月期は6,800億円を見込んでいます。イクスタンジ1製品への依存度が高い点は課題ですが、新しい薬が育ってきたことは、事業の先行きを考えるうえで明るい材料です。
③ 配当利回りが約3.2%と高水準
2026年11月6日時点では、予想配当利回りは約3.2%です。2026年3月期にROEが17.4%まで回復し、2027年3月期は過去最高益の予想へ上方修正されました。配当金を受け取りながら長期保有を目指す投資家にとって、検討しやすい利回り水準といえます。ただし、今後の株価や配当金によって利回りは変動します。
10. 長期保有で注意したい5つのリスク
長期保有を考えるうえで、注意したいリスクも整理しておきます。アステラス製薬に投資するうえで押さえておきたいポイントは次の5つです。
① イクスタンジの特許切れ(ロス・オブ・エクスクルーシビティ)
売上の約45%を占めるイクスタンジは、特許などで守られる期間が米国で2027年、欧州で2028年、日本その他で2029年に終わります。会社は、特許切れ後の売上は「非常に小さな数字になっていく」と説明しています。開発中の薬が本格的に伸び始めるのは2029年度とされており、それまでの数年をどう乗り切るかが問われます。
② 海外売上比率が高く、為替の影響が大きい
売上の約45%を占める事業が海外であり、為替による影響を受けやすい銘柄です。アステラス製薬の為替感応度は公表されていませんが、海外売上比率が高いことから、円高・円安による業績への影響が大きいでしょう。配当方針に影響が出ることもあります。
③ 米国の薬価抑制策(IRA)の影響
米国の薬価抑制策である「IRA」は、製薬業界全体にとって重要な政策変更です。米政府は、メディケア(高齢者向け医療保険)を対象とした薬価交渉の対象薬について、対象薬の選定を進めており、対象となった薬は大幅な値下げを受けます。将来、新しい薬が対象となった場合、売上に影響が出る可能性があります。また、IRAは売上の約45%を占める事業の収益性にも影響します。
④ 開発品の失敗と減損損失
新薬の開発には時間と費用がかかり、成功するとは限りません。中間期には開発品の開発中止に伴う減損損失264億円を計上しました。2025年3月期には約1,876億円の減損があり、利益が大幅に落ち込んだ経緯もあります。大型買収に伴う資産の価値変動は、今後の利益を押し下げる可能性があります。
⑤ 連続増配は保証されたものではない
14期連続増配という実績は魅力ですが、将来の増配を保証するものではありません。会社自身も、毎年の増配は無条件ではないと説明しています。利益が減少した場合、配当性向が上昇し、増配余力が小さくなる可能性があります。長期投資では、増配実績だけでなく、今後の利益成長を確認することが重要です。
11. 購入前に確認したいチェックポイント
最後に、アステラス製薬(4503)を長期保有する前に確認したい点を整理します。
配当重視のチェックポイント
- 「長期保有の安心感」:14期連続増配を続けており、10年以上保有しても現実的に増配を感じやすい実績があります。目標利回りが高水準であるため、配当金収入という収益源としての強みも感じます。
- 「安定した配当収入」:年間配当金が2円増配になるにつれて受け取る配当金も増加を感じやすいでしょう。
- 「リスクと許容範囲」:長期保有にあたっては、株価が下落した場合のリスクを最小限に抑える投資方針が必要です。
- 「過去の10年チャート」:10年前の株価は900円前後で、将来的な株価の大幅な下落リスクもある一方で、成長性への期待も感じる水準です。
- 「配当利回りの変化」:株価の下落時には、利回りが上昇することから、投資家にとって魅力的になるタイミングもあります。
売上の柱の転換を待ちたい投資家への注意点
- 「成長株への投資」:定期的に情報を集めることで、成長が期待できる銘柄を探しやすくなります。
- 「配当重視」:配当利回り3.2%の水準は、株価の上昇分も加味すると、期待できる収益性が感じられます。
- 「注意点」:業界全体の株価に影響を及ぼすリスク(薬の研究開発や市場環境など)は、過去の事例にも見られます。長期保有する前提で、定期的に情報を集め、リスクを管理することをおすすめします。
長期投資の目標としては、配当収入を受け取りながら、株価の上昇による資産の増加も期待できます。ただし、株価の一時的な下落は避けられず、増配を前提とした長期保有でも、利益を保証するものではありません。
一方で、主力薬の特許切れが目前に迫っており、重点戦略製品の成長がそれを補えるかはこれからの確認が必要です。そのため、現時点では配当利回りだけで購入を判断するのではなく、決算ごとに増配と業績を確認しながら投資する姿勢が重要だと考えます。
12. 購入タイミングと価格の目安をどう考えるか
この章では、長期保有を前提とした購入価格の目安を整理します。
| 購入価格帯 | 判断の目安 |
|---|---|
| 約2,249円以下(配当利回り3.5%) | 高コストのポジション |
| 約2,000円以下(配当利回り4.0%) | 長期保有のコストダウン |
| 約1,778円以下(配当利回り4.5%) | 割安な価格帯 |
「安定感のある価格帯」は、配当利回りが3.5%以上の水準を想定しています。株価が下落している局面では、この価格帯に利用価値が出る可能性があります。ただし、下落時に買い増しをする場合も、業績や増配の見通しを確認したうえで判断すべきです。
現在の株価2,471.5円は、配当利回りが約3.2%の水準にあります。配当利回りの目安となる株価は、目標とする利回りによって異なります。長期保有の視点からは、2,000円以下の価格帯で配当利回りに妙味が出始め、1,778円以下では価格の割安感がより明確になります。無理に株価が上がった局面で購入するよりも、目安の水準に近づいたタイミングで購入を検討するのが一般的です。
まとめ
数字を振り返ると、アステラス製薬は長期保有の候補になり得る銘柄です。
- 14期連続増配の実績があり、2027年3月期は15期連続増配を会社予想としている
- 2027年3月期は売上収益2兆3,300億円、当期利益3,500億円の過去最高益を予想し、中間期に上方修正済み
- 重点戦略製品5製品の売上が急成長しており、イクスタンジへの依存度の低下が進んでいる
- 配当利回りは約3.2%で、高配当株として魅力的な水準
- 株主優待はなく、配当重視の銘柄である
- 特許切れ・為替・研究開発のリスクを認識しておく必要がある
2026年11月6日時点の株価2,471.5円では、予想配当利回りは約3.2%です。2026年11月4日の中間決算では通期予想が上方修正され、当期利益3,500億円と過去最高益の見込みです。一方で、主力薬イクスタンジの特許切れが2027年から始まるため、重点戦略製品の成長が今後の焦点になります。
配当金を長期的に積み上げたい投資家にとって、アステラス製薬は候補の一つになると思います。ただし、今後の増配や株価上昇が保証されているわけではありません。最新の決算や会社予想を確認しながら、自分の投資方針に合った価格で購入を検討したい銘柄です。
📚 あわせて読みたい
PR
📈 この株を買うなら(筆者が実際に使っている証券会社)
アステラス製薬は、SBI証券、楽天証券、マネックス証券、野村證券で購入できます。2026年11月6日時点の株価(2,471.5円)で100株を購入する場合は約247,150円が必要で、実際に購入する場合は100株単位で注文することになります。
- SBI証券:業界トップクラスの口座数と低コストが魅力です。個別株の購入手数料は無料です(一定の条件あり)。NISAの成長投資枠でも購入できます。
- 楽天証券:楽天ポイントが貯まるため、楽天経済圏を利用している人におすすめです。単元未満株(かぶミニ)の利用で、1株から購入できます。
- マネックス証券:米国株の取り扱いも豊富で、国内株の売買手数料も競争力があります。ヒートマップなどのツールが充実しています。
- 野村證券:大手証券会社の安心感があり、対面での相談も可能です。IPOの取り扱いも多く、資産運用の幅が広がります。
🇬🇧 English Summary
Astellas Pharma Inc. (TSE: 4503) — a global Japanese pharmaceutical company, formed in 2005 by the merger of Yamanouchi Pharmaceutical and Fujisawa Pharmaceutical.
Expected dividend yield: ~3.2% (JPY 80 per share forecast for FY2027, at JPY 2,471.5 as of November 6, 2026). PER: ~12.7x. PBR: ~2.2x.
- Net income recovered to JPY 291.5 billion in FY2026; the FY2027 forecast was raised on November 4, 2026 to JPY 350.0 billion, a record high.
- The dividend has risen for 14 straight years through FY2026; the JPY 80 forecast would make it 15, under a plan to raise the dividend by at least JPY 2 every year.
- No shareholder benefits; returns are concentrated in dividends. Key risk: the patent expiry of mainstay drug XTANDI starts in the U.S. in 2027.
※本記事は情報提供を目的としたものであり、特定銘柄の売買を推奨するものではありません。株価・市場指標は2026年11月6日時点、業績・配当は会社発表資料に基づきます。株価や配当予想は変動する可能性があります。投資判断は最新の情報を確認したうえで、ご自身の責任で行ってください。
出典:アステラス製薬 2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(2026年11月4日)、2026年3月期 決算短信〔IFRS〕(2026年4月27日)、CSP2026(中期経営計画、2026年5月26日発表)、アステラス製薬公式IR(株式情報)/EDINET有価証券報告書ベースの財務・配当推移(corpolog.jp、4503ページ、2026年11月6日閲覧)/市場データ:Finnhub(4503.T、2026年11月6日終値)、日経(4503、2026年11月5日時点の予想PER 13.6倍・PBR 2.41倍をもとに11月6日終値で換算)

コメント