第一ライフグループ(8750)は、第一生命保険を中核とする国内大手の生命保険グループで、長期保有で配当金を積み上げたい投資家にとって、検討しやすい高配当株の候補です。2026年4月1日に第一生命ホールディングスから商号を変更しました。
2027年3月期は年間配当72円を予想しており、前期の54.5円から32.1%の大幅増配となる見込みです。2026年11月10日時点の株価1,802円では、予想配当利回りは約4.0%です。
配当性向の目標も、2027年3月期から「毎期50%以上」へ引き上げられました。2024年3月期以降、毎年増配を続けており、72円が実現すれば4期連続の増配となります。
この記事では、第一ライフグループの事業内容、業績、配当実績、株価水準、長期保有のメリットとリスクを整理し、長期投資家の視点から分析します。
※株価・市場指標は2026年11月10日時点。業績・配当は会社発表資料に基づきます。
🌱 この記事で分かること
- 第一ライフグループ(8750)はどんな会社なのか
- 2026年3月期の業績と2027年3月期の見通し
- 3期連続増配の実績と2027年3月期の配当予想(72円)
- 配当性向50%以上への引き上げと株主優待の中身
- 配当利回り3.5%・4.0%・4.5%になる株価
- 長期保有に向いている理由と注意したいリスク
1. 第一ライフグループ(8750)はどんな会社?
第一ライフグループは、第一生命保険を中核とする保険持株会社です。2026年4月1日に第一生命ホールディングスから商号を変更しました。国内の生命保険事業を中心に、海外の生命保険事業、アセットマネジメント事業、新規事業を展開しています。
国内保険事業は、第一生命保険(営業職員「生涯設計デザイナー」による対面販売が主力)、第一フロンティア生命(銀行窓口での販売)、第一ネオ生命(代理店・デジタル)など、販売チャネルごとに役割を分担しています。主力商品は、17種類の保障からニーズに合わせて組み合わせる総合保障型「ジャスト」で、資産形成では5年ごと配当付終身保険「ブライトWay」や指数連動型個人年金保険などがあります。第一生命保険の保有契約高(個人保険)は約64兆円、国内のお客さま数は約3,650万名にのぼります。
海外保険事業は、米国のProtective Life(2015年に完全子会社化)やオーストラリアのTALなどを傘下に持ちます。2026年3月期の海外保険事業の修正利益は1,192億円で、グループの成長ドライバーに位置付けられています。
| セグメント | 2026年3月期の経常収益 | セグメント利益 | 主な事業 |
|---|---|---|---|
| 国内保険事業 | 8兆1,556億円 | 6,762億円 | 第一生命保険、第一フロンティア生命、第一ネオ生命 |
| 海外保険事業 | 3兆5,237億円 | 1,126億円 | Protective Life(米国)、TAL(豪州)など |
| その他事業 | 790億円 | 3,402億円※ | アセットマネジメント、ベネフィット・ワンなど |
※その他事業の利益には関係会社からの受取配当金などが含まれており、調整額(−3,754億円)と相殺される構造です。その他事業が国内保険事業に次ぐ利益を稼いでいるわけではありません。利益の大半は国内保険事業が占めています。
生命保険は、販売網と顧客基盤、資金力、規制が参入障壁になる事業です。第一ライフグループの強みは、国内約3,650万名のお客さま基盤と、営業職員による対面販売網に加えた銀行窓販・代理店・デジタルのチャネル分化、総資産74兆円超という規模にあります。財務の健全性を示すESR(経済価値ベースのソルベンシー比率)は2026年3月末で約220%と、会社が目安とする170〜200%を上回っています。資産運用では有価証券55兆円超を運用し、金利上昇局面では低利回り債券から高利回り債券への入れ替えを進めています。また、2024年に買収したベネフィット・ワンを中心に、保険の枠を超えたサービスへの展開も進めています。
配当は年2回で、中間配当が36円、期末配当が36円の予想です。権利確定は中間が9月末、期末が3月末です。
2. 業績は増益予想、グループ修正利益は過去最高
第一ライフグループの2026年3月期は、利益がほぼ横ばいの一方で、会社が重視するグループ修正利益が過去最高を更新した期でした。まずは、直近の業績を確認します。
2026年3月期の業績
| 項目 | 2026年3月期 |
|---|---|
| 経常収益 | 11兆3,082億円(前期比+14.5%) |
| 経常利益 | 7,536億円(前期比−0.3%) |
| 当期純利益 | 4,365億円(前期比−4.8%) |
| EPS | 119.83円 |
| ROE | 11.1% |
| グループ修正利益 | 5,515億円(前期比+25%) |
当期純利益は4,365億円と減益でしたが、会社が独自の利益指標とするグループ修正利益は5,515億円と3期連続で過去最高を更新しました。2026年3月期の減益には、米国のProtective Lifeにおける米国新保険会計基準の適用や、責任準備金等繰入額の大幅な増加(前期の3,418億円から1兆8,149億円へ)といった一過性の要因があります。一方で、有価証券売却益は7,804億円と拡大しました。
2027年3月期の会社予想
| 項目 | 2027年3月期予想 |
|---|---|
| 経常収益 | 10兆6,660億円(前期比−5.7%) |
| 経常利益 | 8,690億円(前期比+15.3%) |
| 当期純利益 | 5,130億円(前期比+17.5%) |
| EPS | 142.46円 |
| グループ修正利益 | 5,600億円程度 |
| 年間配当 | 72円 |
経常収益の減収は、Protective Lifeにおける資産運用収益の減少などによるものです。経常利益・当期純利益の予想が実現すれば、いずれも過去最高益を更新する見通しです。
2027年3月期第1四半期は大幅な増収増益
| 項目 | 2027年3月期第1四半期実績 |
|---|---|
| 経常収益 | 2兆8,930億円(前年同期比+25.3%) |
| 経常利益 | 2,510億円(前年同期比+195.6%) |
| 四半期純利益 | 1,600億円(前年同期比+367.8%) |
| グループ修正利益 | 1,581億円(前年同期の約2.1倍) |
通期予想に対する進捗率は、経常利益28.9%、当期純利益31.2%です。国内株式の売却益3,164億円が寄与した一方、低利回り債券の売却で2,041億円の損失も計上しており、第1四半期の大幅増益がそのまま通期に直結するわけではない点には注意が必要です。通期の業績予想と配当予想は据え置かれています。
3. 配当実績:3期連続増配、2027年3月期は72円予想
第一ライフグループの魅力の一つは、増配を続けてきたことです。
2024年3月期以降、毎年増配しており、3期連続増配の実績があります。2027年3月期の72円が実現すれば4期連続の増配となります。
1株配当金の推移
| 決算期 | 年間配当 | 配当性向 |
|---|---|---|
| 2023年3月期 | 21.5円 | 50.3% |
| 2024年3月期 | 28.25円 | 34.3% |
| 2025年3月期 | 34.25円 | 29.5% |
| 2026年3月期 | 54.5円 | 45.5% |
| 2027年3月期 | 72円(予想) | 50.5%(予想) |
2025年4月1日に1株→4株の株式分割を実施しており、2025年3月期以前の配当は分割調整後の数値です。2023年3月期・2024年3月期の配当性向は、決算短信をもとにした作成表の値です。
2023年3月期の21.5円から2027年3月期予想の72円まで、4年で3倍以上になる計算です。2026年3月期の54.5円は前期の34.25円から59.1%の大幅増配で、2027年3月期も32.1%の増配予想です。ただし、2022年3月期以前の配当は確認できていないため、「○期連続増配」という断定はしません。2023年3月期は当期純利益が大きく減益だった年ですが、配当は増配しています。
長期保有で配当金を積み上げたい投資家にとって、こうした増配実績は重要な判断材料になります。ただし、過去に増配を続けてきたことと、今後も必ず増配することは別です。
4. 株主還元の方針:配当性向50%以上へ引き上げ
第一ライフグループは2026年5月15日、2027年3月期からの配当方針の変更を発表しました。配当性向の目標を「毎期50%以上(グループ修正利益の直近3年平均をベースに計算)」とし、従来の45%以上から引き上げました。中期経営計画の策定時は40%以上だったため、40%→45%→50%と2回引き上げられたことになります。
| 項目 | 内容 |
|---|---|
| 配当性向の目標(2027年3月期〜) | 毎期50%以上(グループ修正利益の直近3年平均ベース) |
| 減配の方針 | 1株あたり配当の減配は原則行わない |
| 中間配当 | 原則実施 |
| DOE(株主資本配当率)の目標 | 開示なし |
| 総還元性向 | 2026年3月期までは中期平均50%が目安(2027年3月期以降の目安は未確認) |
| 自社株買い | 機動的に実施。2025年度は上限1,000億円の枠をほぼ満額取得 |
| 配当性向(2026年3月期実績) | 45.5% |
| 配当性向(2027年3月期予想) | 50.5% |
配当性向の計算に使うのは、単年度の当期純利益ではなく、会社独自の利益指標であるグループ修正利益の直近3年平均です。単年度の利益の振れに左右されにくい設計で、配当の安定性を重視した方針といえます。決算短信に記載される配当性向(当期純利益ベース)とは分母が異なる点に注意が必要です。
自社株買いも還元の両輪です。2025年5月15日に決議した上限1,000億円・2億株の枠は、2026年3月9日までに79,682,200株・約1,000億円を取得して終了しました。2026年度(2027年3月期)の新規枠はまだ確認できておらず、11月13日の第2四半期決算での確認事項です。
なお、会社開示で「累進配当」という文言そのものは確認できていません。確認できているのは「1株あたり配当の減配は原則行わない」という方針で、実質的に累進配当的な還元姿勢といえます。
5. 株主優待はある?QOLismポイントと割引サービス
第一ライフグループには株主優待制度があります。2026年1月15日に拡充が発表され、2026年3月31日時点の株主名簿から、100株以上の株主が対象になりました(従来は400株以上が対象でした)。
内容は2つです。第一に、ヘルスケアアプリ「QOLism(キュオリズム)」の利用を通じたポイント獲得です。歩数や体重の記録などの健康活動に応じてポイントがたまり、電子マネーやギフト商品などと交換できます。100株以上400株未満で最大2,000円相当/年、400株以上800株未満で最大3,500円相当/年、800株以上で最大5,500円相当/年です(いずれもベースポイント1,000円相当を含みます。ベースポイントを除く部分の獲得にはアプリ上での健康活動等の記録が必要です)。第二に、会員制生活総合サービス「ベネフィット・ステーション」の自社株主専用プランでの各種割引です。グルメ・レジャー・旅行など140万件以上のサービスを割引価格で利用でき、初回登録ポイントとして500円相当を進呈します。株主本人だけでなく配偶者や二親等までの親族も利用できます。
100株保有の場合、配当7,200円にQOLismポイントの最大2,000円相当を加えると9,200円で、株価1,802円での合計利回りは約5.11%の試算になります。ただし、QOLismポイントの満額獲得には健康活動の実績が必要なため、「最大で」という条件付きの試算です。ベネフィット・ステーションの割引は金額換算できないため、利回りには含めていません。
優待品を目的に購入する銘柄というより、配当金に健康づくりの楽しみが加わる銘柄と考えると分かりやすいです。
6. 第一ライフグループの株価は割安?配当利回り・PER・PBRを確認
2026年11月10日時点の株価は1,802円です。会社予想の年間配当72円を使って、株価指標を確認します。
| 指標 | 2026年11月10日時点 |
|---|---|
| 株価 | 1,802円 |
| 年間配当予想 | 72円 |
| 予想配当利回り | 約4.00% |
| PER(予想) | 約12.7倍 |
| PBR | 約1.42倍 |
| 52週株価レンジ | 1,052〜1,959円 |
予想配当利回りは約4.00%です。予想PERは約12.7倍、PBRは約1.42倍と、指標の上では割安寄りの水準です。予想PERは、会社予想EPS(142.46円)で計算しても約12.6倍と一致します。ただし、株価は52週レンジの高値圏(高値1,959円に対して約83%の位置)にあり、11月6日の急落時には1,706円まで下げていたところから、11月10日には1,802円まで戻しています。
株探の理論株価は、この銘柄には掲載がありませんでした(2026年11月10日確認)。そのため、理論株価との比較による評価はできません。
総合評価は「適正」と判断します。予想PER約12.7倍と予想配当利回り約4.00%は割安寄りの水準ですが、PBRは約1.42倍で、株価は52週レンジの高値圏にあります。理論株価も取得できなかったため、「割安」とまでは断定しません。あくまで株価水準の評価であり、売買の推奨ではありません。
PERやPBRだけで割安と判断するのは避けたいところです。生命保険は金利・株価・為替で利益が大きく振れる業種で、11月13日の中間決算で通期予想が修正されれば、株価指標の見え方も変わります。株価指標と業績の両方を確認して判断することが重要です。
7. 配当利回り3.5%・4.0%・4.5%になる株価は?
第一ライフグループを長期保有する場合、購入価格によって将来の配当利回りが変わります。年間配当72円を前提に、目標利回りごとの株価を計算します。計算式は次のとおりです。
株価=年間配当金÷目標配当利回り
| 目標配当利回り | 株価の目安 |
|---|---|
| 3.5% | 約2,057円 |
| 4.0% | 1,800円 |
| 4.5% | 1,600円 |
現在の株価1,802円では、予想配当利回りは約4.0%です。配当利回り4.5%を目指す場合、株価は1,600円が目安になります。
ただし、この表は配当72円が維持されることを前提とした計算です。株価が下がって利回りが上がっても、業績悪化によって配当が減額される場合は、期待した配当収入を得られない可能性があります。購入価格だけでなく、配当の持続性も合わせて確認しましょう。
8. 100株・500株・1,000株で受け取れる配当金
年間配当72円が実現した場合、保有株数ごとの配当金は次のようになります。
| 保有株数 | 年間配当(税引前) |
|---|---|
| 100株 | 7,200円 |
| 500株 | 36,000円 |
| 1,000株 | 72,000円 |
株価1,802円で購入した場合、100株の投資額は180,200円です。100株保有で年間7,200円、1,000株保有で年間72,000円の配当金が受け取れる計算です。
なお、上記は税引前の金額です。課税口座では通常、配当金に税金がかかります。NISA口座で保有する場合は、対象となる配当金が非課税になりますが、受取方式などの条件を確認する必要があります。
9. 第一ライフグループを長期保有するメリット
第一ライフグループを長期保有するメリットは、主に次の3つです。
① 大幅増配と引き上げが続く還元方針
2027年3月期は年間配当72円の予想で、前期比32.1%の大幅増配です。配当性向の目標も毎期50%以上へ引き上げられ、「減配は原則行わない」方針が示されています。配当の計算にグループ修正利益の直近3年平均を使うため、単年度の利益の振れに左右されにくい設計です。
② グループ修正利益の成長と財務の健全性
グループ修正利益は5,515億円と3期連続で過去最高を更新し、修正ROEは12.7%まで改善しています。2027年3月期も増益予想で、経常利益・当期純利益とも過去最高益を更新する見通しです。ESRは約220%と、会社が目安とする170〜200%を上回っており、財務の健全性も保たれています。
③ 配当+優待の合計利回り
2026年11月10日時点では、予想配当利回りは約4.00%です。100株以上で受けられるQOLismポイント(最大2,000円相当/年)を加えると、条件付きの試算で合計利回りは約5.11%になります。配当金を受け取りながら、健康づくりの記録でポイントもためられる仕組みです。
10. 第一ライフグループの長期保有で注意したいリスク
長期保有を考える場合、メリットだけでなくリスクも確認しておきたいところです。
① 金利・株価・為替の変動
生命保険の利益は、金利・株価・為替の影響を大きく受けます。総資産74兆円超のうち、有価証券は55兆5,762億円にのぼります。株式市場の急落で保有株式の評価損が発生すれば、利益や資本が目減りします。2027年3月期第1四半期には、低利回り債券の売却で2,041億円の損失を計上した実績があります。
② 解約の増加
金利上昇で生保各社が新契約の予定利率を引き上げており、既存契約を解約して予定利率の高い新契約に乗り換える動きや、投資信託・個人向け国債などへの資金シフトが広がっています。解約のリスク量は前期末から約5,300億円増加しました。一方で、株価上昇などでリスクに備える資本も約1.5兆円増え、リスクの増加を相殺しています。
③ 海外事業の目標未達
海外保険事業は成長ドライバーに位置付けられていますが、2026年3月期の修正利益は1,192億円で、2026年度の目標1,600億円に届いていません。買収先の業績悪化によるのれんの減損リスクもあります(2026年3月末ののれん残高3,022億円のうち、海外保険事業が1,245億円)。
④ 責任準備金の積み増しと保険金支払い
将来の保険金支払いに備えた責任準備金の積み増しが、利益を押し下げる要因になり得ます。2026年3月期は責任準備金等繰入額が1兆8,149億円と前期比430.8%増となり、経常利益がほぼ横ばいとなった一因です。保険金等支払金も6兆4,471億円にのぼります。
⑤ 会計基準の変更などの一過性要因
2026年3月期の当期純利益の減益には、米国のProtective Lifeにおける米国新保険会計基準の適用が影響しました。第1四半期の大幅増益にも、国内株式の売却益3,164億円という一過性の要因が含まれています。決算の数字は、一過性要因を除いた実力ベースでも確認することが重要です。
⑥ 増配が続くとは限らない
配当はグループ修正利益の直近3年平均をベースに計算されるため、単年度の利益が振れても配当は安定しやすい設計ですが、修正利益が大きく悪化すれば増配の継続は保証されません。2027年3月期は72円の大幅増配予想ですが、将来の増配を保証するものではありません。
11. 第一ライフグループは長期保有に向いている?
ここまでの分析を整理すると、第一ライフグループは次のような投資家に向いていると考えます。
長期保有を検討しやすい人
- 配当金を長期的に積み上げたい
- 増配実績と還元方針の引き上げを重視して銘柄を選定したい
- 配当+優待の両方を楽しみたい
- 生命保険という身近な事業の会社を応援したい
- 株価の短期的な値動きよりも長期保有を重視したい
慎重に検討したい人
- 短期間で大きな株価上昇を狙いたい
- 配当利回りだけで購入を判断したい
- 金利・株価・為替で利益が振れる業種が気になる
- 海外事業の目標未達や解約の増加が気になる
第一ライフグループは、配当金を受け取りながら長期保有を目指す投資家にとって、検討する価値のある銘柄です。
一方で、株価は52週レンジの高値圏にあり、利益は金利・株価・為替の影響を受けやすい業種です。そのため、現時点では配当利回りだけで購入を判断するのではなく、決算ごとに増配と業績を確認しながら投資する姿勢が重要だと考えます。
12. 購入前に確認したい5つのポイント
第一ライフグループを購入する前に、次の項目を確認しておきたいです。
| チェック項目 | 確認したい内容 |
|---|---|
| 配当 | 年間配当72円の予想が維持されているか、2028年3月期の配当予想は増配か据え置きか |
| 業績 | 通期当期純利益5,130億円の達成に向けて進んでいるか、グループ修正利益は伸びているか |
| 財務 | ESRは目安の170〜200%を上回っているか、解約の動向はどうか |
| 株価 | 自分が目標とする配当利回りに近い水準か |
| 長期保有 | 10年以上保有する前提で、金利・株価・為替の変動を見守れるか |
特に重要なのは、配当予想と業績予想の両方を確認することです。株価が下落して配当利回りが上がっても、利益が大幅に減少している場合は慎重に判断したいところです。
次の決算は、2026年11月13日(金)14:30に発表される2027年3月期第2四半期(中間期)決算です。中間配当36円の確定と、通期予想・配当予想の修正有無、自社株買いの新規枠の有無が焦点になります。
まとめ:第一ライフグループは配当重視の長期投資候補
第一ライフグループ(8750)は、第一生命保険を中核とする国内大手の生命保険グループです。2027年3月期は年間配当72円の予想で、前期比32.1%の大幅増配となる見込みです。2026年11月10日時点の株価1,802円では、予想配当利回りは約4.00%です。
2026年3月期のグループ修正利益は5,515億円と3期連続で過去最高を更新し、2027年3月期も増益予想です。配当性向の目標は毎期50%以上へ引き上げられ、100株以上で株主優待も受けられます。
私が長期保有を検討するうえで重視したいのは、次の3点です。
- 増配実績:2024年3月期以降3期連続増配の実績と、配当性向50%以上・減配は原則行わない方針
- 業績の持続性:グループ修正利益の成長が続き、2027年3月期の過去最高益更新が実現するか
- 購入価格:予想配当利回り約4.00%と、予想PER約12.7倍・PBR約1.42倍の水準(総合評価は適正)
配当金を長期的に積み上げたい投資家にとって、第一ライフグループは候補の一つになると思います。ただし、今後の増配や株価上昇が保証されているわけではありません。最新の決算や会社予想を確認しながら、自分の投資方針に合った価格で購入を検討したい銘柄です。11月13日の中間決算も、忘れずに確認したいところです。
📚 あわせて読みたい
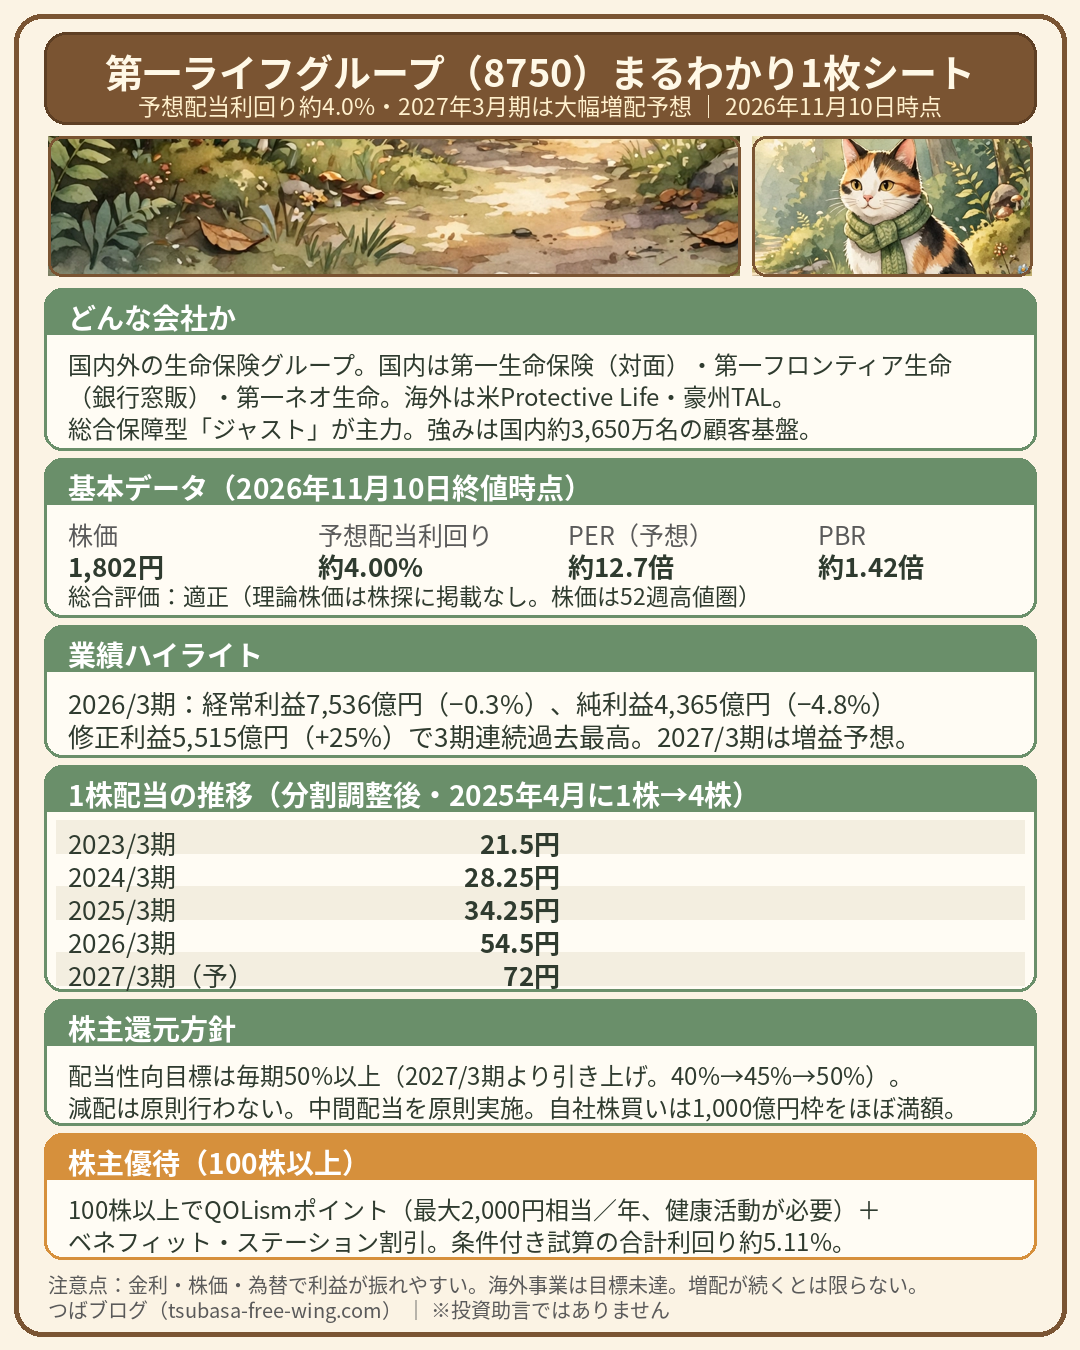
第一ライフグループの要点を1枚にまとめました。保存して見返すのにお使いください。
PR
📈 この株を買うなら(筆者が実際に使っている証券会社)
- SBI証券:口座数最大手クラス。国内株の手数料無料化と、1株から買える「S株」で少額スタートに
- 楽天証券:楽天ポイントで投資できる。楽天経済圏を使っている人に
- マネックス証券:分析ツール「銘柄スカウター」が優秀。数字でしっかり調べたい人に
- 野村証券:最大手の情報量と安心感。対面で相談したい人にも
🇬🇧 English Summary
Daiichi Life Group, Inc. (TSE: 8750) is a major Japanese life insurance group, formerly Dai-ichi Life Holdings (renamed on April 1, 2026), with domestic life insurance at its core plus overseas life insurance (Protective Life in the US, TAL in Australia) and asset management.
Expected dividend yield: ~4.0% (JPY 72 per share forecast for FY2027, at JPY 1,802 as of November 10, 2026). PER (forecast): ~12.7x. PBR: ~1.42x.
- The dividend has risen for 3 straight years (FY2024–FY2026); the FY2027 forecast of JPY 72 would make it 4 straight years (+32.1% year on year).
- The payout-ratio target was raised to 50% or more every year from FY2027, and the company says it will in principle not cut the per-share dividend.
- Shareholder benefits start at 100 shares (health-app points worth up to JPY 2,000 a year plus discount services). Overall valuation: Fair. (No theoretical stock price is published for this stock on Kabutan.)
本記事は情報提供を目的とし、特定銘柄の売買を推奨するものではありません。投資はご自身の判断と責任で行ってください。
出典:第一ライフグループ「2026年3月期 決算短信〔日本基準〕(連結)」(2026年5月15日)、「2027年3月期第1四半期決算短信〔日本基準〕(連結)」(2026年8月7日)、「配当方針の変更に関するお知らせ」(2026年5月15日)、「株主優待制度の拡充に関するお知らせ」(2026年1月15日)、「自己株式の取得状況および取得終了に関するお知らせ」(2026年3月10日)、2024〜2026年度中期経営計画資料、2026年3月期決算説明資料。市場データ:株探(2026年11月10日)、Finnhub(2026年11月10日)。商品情報:第一生命保険 商品ラインアップ(公式サイト)。保有契約高・国内お客さま数は第一生命保険の有価証券報告書等をもとにした公開情報を参照しました。

コメント