ENEOSホールディングス(5020)は、国内燃料油販売シェア約5割を持つ、日本最大の石油元売りグループの持株会社です。ガソリンスタンドの「ENEOS」ブランドでおなじみの会社を、長期保有の視点で整理します。
2026年11月11日の中間決算では、通期の純利益予想を4,150億円から6,150億円へ48%引き上げ、年間配当も34円から38円へ増配修正しました。2026年11月13日時点の株価1,249円では、予想配当利回りは約3.04%です。
一方で、今期の利益には原油価格の上昇による在庫評価益が大きく含まれています。「過去最高益」という見出しの裏側まで含めて、業績・配当・還元方針・株価水準を順に確認していきます。
※株価・市場指標は2026年11月13日時点。業績・配当は会社発表資料に基づきます。
🌱 この記事で分かること
- ENEOSホールディングス(5020)はどんな会社なのか
- 2027年3月期中間決算と、通期予想の大幅な上方修正の中身
- 2期連続増配の実績と、38円へ増配予想の根拠
- 「年間30円を起点とする累進配当」と総還元性向50%以上の方針
- 配当利回り3.5%・4.0%・4.5%になる株価
- 長期保有に向いている理由と注意したいリスク
1. ENEOSホールディングス(5020)はどんな会社?
ENEOSホールディングスは、石油の精製・販売を中心に、資源開発、機能材、電気、再生可能エネルギーまでを手がけるエネルギーグループの持株会社です。街で見かけるガソリンスタンド(サービスステーション)の「ENEOS」は、グループの中核事業会社ENEOS株式会社が展開するブランドです。
| セグメント | 主な事業・製品 | 主な事業会社 |
|---|---|---|
| 石油製品ほか | ガソリン・軽油・灯油・ジェット燃料・潤滑油などの精製と販売、パラキシレン等の石油化学製品、LPG・LNGの販売、水素ステーション | ENEOS株式会社 |
| 石油・天然ガス開発 | 国内外での石油・天然ガスの探鉱・開発・生産 | ENEOS Xplora |
| 機能材 | 合成ゴム・機能性材料などの製造・販売 | ENEOSマテリアル |
| 電気 | 発電と電力小売(「ENEOSでんき」など) | ENEOS Power |
| 再生可能エネルギー | 太陽光・風力などの発電事業 | ENEOSリニューアブル・エナジー |
この会社の強み(=他の会社が簡単には真似できない参入障壁)は、国内トップの規模そのものです。会社発表によると、国内の燃料油販売シェアは約50%(2025年度)、サービスステーションは全国に約11,000カ所以上、製油所は9カ所で原油処理能力は日量約164万バレル(2026年3月31日現在)です。製油所の建設には巨額の投資と許認可が必要で、新しい会社が同じ規模の精製・販売網を築くのは現実的ではありません。毎日の燃料需要に支えられた販売基盤が、配当の土台になっています。
配当は年2回で、権利確定は中間が9月末、期末が3月末です。今期の中間配当19円は支払開始日が2026年12月10日と決まっています。
2. 業績は大幅上方修正、ただし在庫影響の注記が必須
まず直近の通期実績です。2026年3月期は、売上高11兆7,655億円(前期比4.5%減)、営業利益4,666億円、親会社の所有者に帰属する当期利益(以下、純利益)は2,587億円(同14.4%増)でした。ROEは8.0%、自己資本比率にあたる親会社所有者帰属持分比率は37.1%です。なお、2026年3月期から、子会社だったJX金属の金属事業は非継続事業に分類されており、過去の数字は組み替えて表示されています。
| 項目 | 2026年3月期(実績) | 2027年3月期(会社予想・11月11日修正) |
|---|---|---|
| 売上高 | 11兆7,655億円(前期比−4.5%) | 13兆8,600億円(同+17.8%) |
| 営業利益 | 4,666億円 | 9,100億円 |
| 営業利益(在庫影響除き) | 4,744億円 | 7,700億円 |
| 純利益 | 2,587億円(同+14.4%) | 6,150億円(同+137.7%) |
| 1株当たり利益(EPS) | 96.18円 | 232.1円(予想) |
そして2027年3月期の上期(2026年4〜9月)は、売上高6兆7,726億円(前年同期比19.0%増)、営業利益7,061億円(同323.5%増)、純利益5,119億円(同約7.9倍)と急伸しました。これを受けて通期予想は、純利益で従来予想の4,150億円から6,150億円へ48%の上方修正となり、実現すれば5期ぶりの過去最高益の見通しです。
⚠️ 一過性要因の注記:上期の営業利益には、原油価格の上昇による在庫影響+2,623億円(在庫の評価益)が含まれています。前年同期は逆に−1,068億円だったため、見かけの増益が大きくなっています。ただし、在庫影響を除いた営業利益も4,438億円(前年同期比+62%)と伸びており、評価益だけの増益ではありません。反対に、再生可能エネルギー事業では投資方針の見直しに伴い減損損失1,118億円を計上し、同事業は営業損失に転じました。通期予想は「中東情勢の影響が2027年3月末まで続く」前提で、原油価格(ドバイ)は1バレル95ドル、為替は1ドル155円を想定しています。前提が変われば予想も変わり得る点は押さえておきたいところです。
3. 配当実績は2期連続増配を達成、予想が実現すれば3期連続
1株配当の推移は次のとおりです。2022年3月期から2024年3月期まで年間22円を維持し(減配なし)、2025年3月期に26円、2026年3月期に34円と、2期連続の増配を達成しました。2027年3月期は中間19円が決定済みで、期末19円の予想と合わせて年間38円の見込みです。この予想が実現すれば3期連続の増配となります。
| 決算期 | 中間 | 期末 | 年間 | 前年比 | 配当性向 |
|---|---|---|---|---|---|
| 2022年3月期 | 11円 | 11円 | 22円 | ― | 13.2% |
| 2023年3月期 | 11円 | 11円 | 22円 | ±0% | 47.2% |
| 2024年3月期 | 11円 | 11円 | 22円 | ±0% | 23.0% |
| 2025年3月期 | 13円 | 13円 | 26円 | +18.2% | 32.5% |
| 2026年3月期 | 17円 | 17円 | 34円 | +30.8% | 35.4% |
| 2027年3月期(予想) | 19円(決定済み) | 19円(予想) | 38円 | +11.8% | 約16.4%(予想EPSベース) |
2027年3月期の配当性向が約16.4%と低く見えるのは、分母の予想EPS 232.1円に在庫影響による利益が大きく含まれているためです。「配当性向が低い=まだまだ増配できる」と単純には読まず、次の還元方針とセットで見る必要があります。
4. 株主還元の方針は「累進配当+総還元性向50%以上」
ENEOSの還元方針は、第4次中期経営計画(2025〜2027年度)で具体的に示されています。第一に、年間30円の配当を起点とする累進配当です。業績に応じて配当を引き上げていく方針で、実際、2026年3月期は当初の予定30円を上回る34円で着地し、2027年3月期は38円へ増配予想と、方針どおりに進んでいます。第二に、総還元性向50%以上(中計3か年の平均、在庫影響を除いた当期利益に対して)を基本とし、配当と機動的な自社株買いで還元する方針です。DOE(株主資本配当率)の数値目標や下限は明記されていません。
自社株買いの実績としては、2026年5月に上限8,200万株・上限500億円の自己株式取得を決議し、2026年度内に500億円の取得を実施しました(会社IRの配当・自社株買いページでは、取得した株式は2026年10月に消却されたとされています)。2026年11月14日時点で進行中の取得枠はありません。
中期経営計画の2027年度目標は、ROE 10%以上(在庫影響除きベース)、ROIC 6%以上、当期利益(在庫影響除き)3,200億円、営業利益(在庫影響除き)5,000億円、ネットD/Eレシオ0.7〜0.9倍です。2027年3月期の在庫影響除き営業利益の予想7,700億円は、この中計目標を市況の追い風で大きく上回る水準にあります。財務面では、2026年9月末のネットD/Eレシオが0.35倍(ハイブリッド債の資本性調整後)と、中計の目安より低く抑えられています。
5. 株主優待はありません
ENEOSホールディングスに株主優待制度はありません。会社は、株主平等の観点から現金による配当を充実させる考え方を示しています。優待ではなく、配当と自社株買いで還元する「配当重視の銘柄」という位置づけです。
6. 株価は割安?
| 指標(2026年11月13日時点) | 値 |
|---|---|
| 株価(終値) | 1,249円 |
| 予想配当利回り | 約3.04%(38円÷1,249円) |
| PER(予想) | 約5.4倍(予想EPS 232.1円ベース) |
| PBR(実績) | 約0.87倍 |
| 52週レンジ | 961.5円〜1,552.5円 |
なお、株探(kabutan.jp)のENEOSのページに「理論株価」の掲載はなく(2026年11月14日確認)、理論株価との比較は行いません。指標だけを見ると、PBRは1倍を割り、予想PERも約5.4倍と低く映ります。ただし、予想PERの分母には在庫影響による利益が大きく含まれており、原油価格が反落すれば利益もPERの見え方も大きく変わります。在庫影響を除いた実力ベースでは、割安感はここまで強くありません。
それらを踏まえた当ブログの総合評価は「割安」です。根拠は、PBR約0.87倍という1倍割れの水準、予想配当利回り約3.04%、そして在庫影響を除いても増益が続いていることです。一方で、「市況次第で見え方が変わる割安さ」である点は割り引いて読む必要があります。これは株価水準の評価であり、売買の推奨ではありません。
7. 目標利回りごとの株価
予想配当38円をもとに、目標とする配当利回りごとに株価を換算すると次のようになります(あくまで換算の提示で、この価格で買うべきという意味ではありません)。
| 目標利回り | 株価の目安 |
|---|---|
| 3.5% | 1,086円 |
| 4.0% | 950円 |
| 4.5% | 844円 |
8. 保有株数ごとの配当金
| 保有株数 | 年間配当金(予想・税引前) |
|---|---|
| 100株 | 3,800円 |
| 500株 | 19,000円 |
| 1,000株 | 38,000円 |
100株の購入資金は約124,900円(株価1,249円×100株、手数料別)です。単元株でも始めやすい価格帯なのは、個人投資家にとっての入りやすさの一つです。
9. 長期保有のメリット
(1)還元の設計図が言葉で示されていること。「年間30円を起点とする累進配当」と「総還元性向50%以上(在庫影響除き・3年平均)」という2つの方針があり、実績も34円→38円と方針どおりに進んでいます。方針と実績の両方を確認できるのは、長期保有の判断材料として心強い点です。
(2)国内燃料インフラの圧倒的な基盤。燃料油シェア約5割、約11,000カ所以上のサービスステーション、9カ所の製油所という供給網は、日常のエネルギー需要に直結しています。2027年3月期上期のフリーキャッシュ・フローは3,051億円と、投資をしながら配当と自社株買いをまかなう現金創出力があります。
(3)株価水準と資本効率の改善余地。PBR約0.87倍と1倍割れが続く一方、中計はROE 10%以上の早期実現を掲げ、事業の入れ替え(ポートフォリオ再編)も進めています。資本効率の改善が進めば、評価の見直しにつながる可能性があります。
10. 注意したいリスク
原油価格と在庫影響の反転。今期の利益を押し上げた在庫影響+2,623億円は、原油価格が下がれば評価損として逆回転します。市況次第で利益が大きく振れる業種であることは、最初に理解しておくべき点です。
通期予想の前提リスク。今期予想は中東情勢の影響が年度末まで続く前提です。情勢が落ち着けば市況も利益も変わり、上方修正した予想が再び修正される可能性があります。
国内需要の構造的な減少とエネルギー転換。EVの普及や人口減少で国内の燃料需要は長期的に縮小が見込まれます。脱炭素への投資負担も重く、再生可能エネルギー事業では今回1,118億円の減損を計上しました。転換の成否が長期の企業価値を左右します。
配当は業績連動で、保証はない。累進配当は「業績に応じた」方針であり、業績が悪化すれば増配のペースは鈍り得ます。過去に22円を3期維持した時期があるように、増配が毎年続くとは限りません。
設備と規制のリスク。製油所の事故やトラブル、環境規制への対応コストは、業績と社会的評価の両面に影響します。
11. 長期保有に向いている?
検討しやすい人
- 配当利回り3%前後を目安に、大きな値動きよりも配当の積み上げを重視できる人
- 市況で利益が振れる業種だと理解したうえで、決算ごとに前提(原油価格・在庫影響)を確認できる人
- 100株・約12.5万円から小さく始め、時間を分散して付き合える人
慎重に検討したい人
- 「過去最高益」の見出しだけで、利益の質(在庫影響の有無)を確認せずに判断してしまう人
- 毎年確実に増配が続くことを前提に資金計画を立てたい人
- エネルギー転換の不確実性を、10年以上の保有期間で受け止めるのが難しい人
12. 購入前に確認したい5つのポイント
| 観点(5つの物差し) | 確認ポイント | ENEOSの現状 |
|---|---|---|
| ① 企業の成長性 | 通期予想と、その前提(原油・為替・市況) | 純利益6,150億円へ上方修正。ただし中東情勢の継続が前提 |
| ② 配当の持続性 | 配当予想と還元方針の進捗 | 38円へ増配予想。累進配当+総還元性向50%以上の方針 |
| ③ 財務の健全性 | 自己資本比率と負債の水準 | 持分比率37.1%、ネットD/Eレシオ0.35倍(2026年9月末) |
| ④ 現在の株価の割安度 | 利回り・PER・PBRと、在庫影響を除いた見え方 | 利回り約3.04%、PBR約0.87倍。総合評価は「割安」(在庫影響は要注記) |
| ⑤ 10年以上保有できるか | 需要の持続性とエネルギー転換への対応 | 国内需要は縮小方向。再エネ減損の前例もあり、対応の進捗確認が前提 |
次の決算発表は、2027年3月期の第3四半期決算で、2027年2月頃の見込みです(前年の第3四半期決算は2026年2月13日に発表されました)。その際は、通期予想と年間配当38円が維持されるか、在庫影響の出方と合わせて確認したいポイントです。
まとめ
筆者が重視したいのは次の3点です。第一に、配当の持続性です。「年間30円を起点とする累進配当」と総還元性向50%以上の方針があり、34円→38円と実績が伴っています。第二に、利益の質の見極めです。今期は過去最高益の見通しですが、在庫影響を除いた利益で見る習慣が欠かせません。第三に、株価の割安度と長期の課題のバランスです。PBR1倍割れの水準は魅力がある一方、国内需要の縮小とエネルギー転換という長期の課題を、決算のたびに確認し続けることが前提になります。
ENEOSホールディングスは、「市況の追い風を受けて増配する国内最大のエネルギー基盤株」と整理できます。追い風が止んだときに何が残るか――累進配当の方針と、在庫影響を除いた稼ぐ力を見ながら、長く付き合えるかを判断したい銘柄です。
📚 あわせて読みたい
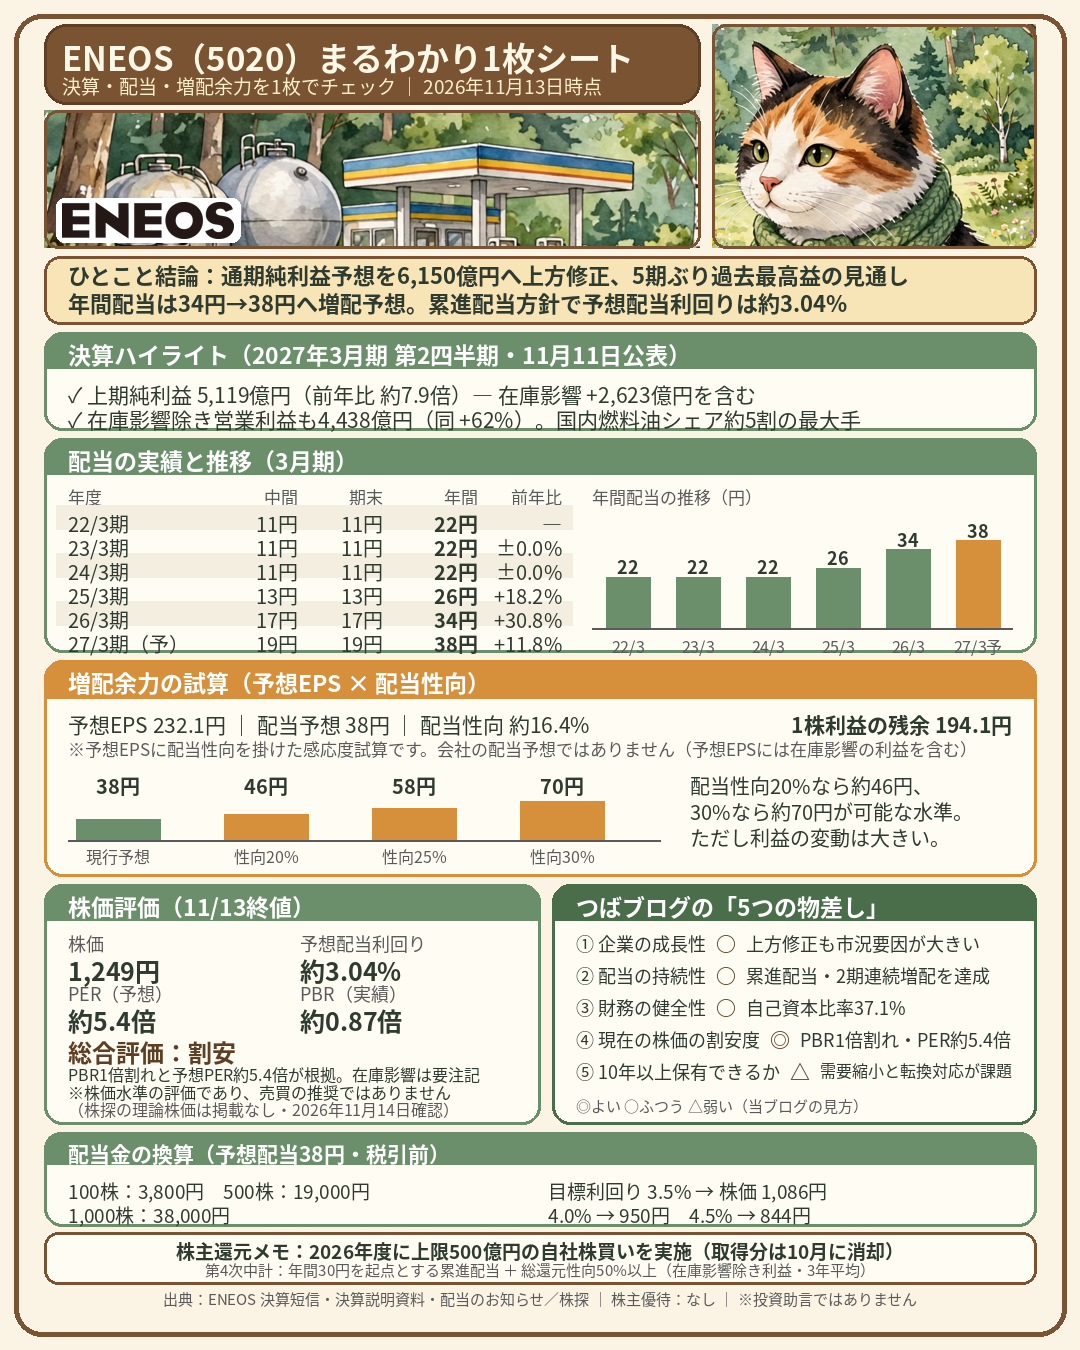
記事の内容を1枚にまとめたシートを用意しました。保存用にどうぞ。
PR
📈 この株を買うなら(筆者が実際に使っている証券会社)
- SBI証券:口座数最大手クラス。国内株の手数料無料化と、1株から買える「S株」で少額スタートに
- 楽天証券:楽天ポイントで投資できる。楽天経済圏を使っている人に
- マネックス証券:分析ツール「銘柄スカウター」が優秀。数字でしっかり調べたい人に
- 野村証券:最大手の情報量と安心感。対面で相談したい人にも
🇬🇧 English Summary
ENEOS Holdings, Inc. (TSE: 5020) — Japan’s largest oil wholesaler, with roughly a 50% share of domestic fuel sales.
Dividend yield: ~3.04% / PER: ~5.4x / PBR: ~0.87x (as of November 13, 2026)
- Raised its FY2027 net profit forecast by 48% to ¥615 billion and the annual dividend from ¥34 to ¥38.
- The dividend has risen for 2 straight years through FY2026; the ¥38 forecast would make it 3.
- Progressive dividend policy starting from ¥30, with a total return target of 50% or more of profit excluding inventory effects (3-year average).
Overall valuation: Undervalued (on headline metrics; forecast profit includes large inventory gains). Not investment advice.
※本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。株価・指標は2026年11月13日時点、業績・配当は会社発表資料に基づきます。配当・業績予想は今後変更される場合があります。投資判断はご自身の責任でお願いします。
出典:ENEOSホールディングス 2027年3月期第2四半期(中間期)決算短信・決算説明資料(2026年11月11日)、2026年3月期決算短信(2026年5月14日)、「剰余金の配当(中間配当)および期末配当予想の修正に関するお知らせ」(2026年11月11日)、第4次中期経営計画(2025年5月12日)、会社IR「配当・自社株買い」ページ/市場データ:株探・日本経済新聞(QUICK提供)・Finnhub(2026年11月13日時点)

コメント