KDDI(9433)は、auブランドで知られる国内大手の総合通信会社で、長期保有で配当金を積み上げたい投資家にとって、検討しやすい候補の一つです。
KDDIは2026年3月期まで24期連続で増配を達成しており(会社IRの表記)、2027年3月期は年間配当84円を予想しています。この予想が実現すれば25期連続の増配となります。2026年11月12日時点の株価2,840円では、予想配当利回りは約2.96%です。
配当性向「40%超」を維持する方針に加え、上限3,000億円の自社株買いも進行中です。一方で、子会社の不適切取引による過年度決算の訂正という、見逃せない出来事もありました。
この記事では、KDDIの事業内容、業績、配当実績、株価水準、長期保有のメリットとリスクを整理し、長期投資家の視点から分析します。
※株価・市場指標は2026年11月12日時点。業績・配当は会社発表資料に基づきます。
🌱 この記事で分かること
- KDDI(9433)はどんな会社なのか
- 2026年3月期の業績と2027年3月期の見通し
- 24期連続増配の実績と2027年3月期の配当予想(84円)
- 配当性向40%超の方針と上限3,000億円の自社株買い、株主優待の条件
- 配当利回り3.5%・4.0%・4.5%になる株価
- 長期保有に向いている理由と注意したいリスク
1. KDDI(9433)はどんな会社?
KDDIは、モバイル通信(auブランド)を中核とする総合通信会社です。個人向けの通信に加えて、金融・エネルギーなどの生活サービスと、法人向けのDX・データセンター事業を展開しています。
通信ブランドは、主力の「au」、サブブランドの「UQ mobile」、オンライン専用プランの「povo」の3つです。スマートフォンの稼働数は3,334万件(2026年9月末、前年同期比+42万件)で、解約率は1.18%と低く、モバイルARPU(1契約あたりの月間収入)は4,420円と上昇基調にあります。衛星と直接つながる「au Starlink Direct」も展開しています。
通信以外では、スマホ決済の「au PAY」、ネット銀行の「auじぶん銀行」を抱える金融事業(auフィナンシャルホールディングスの営業利益は2026年3月期に432億円)、共通ポイントの「Ponta」とローソン(全国約15,000店舗が顧客接点)、電力小売の「auでんき」などがあります。法人向けでは、データセンター、AIインテグレーション、サイバーセキュリティなどが成長領域です。
| セグメント(2027年3月期からの新区分) | 2027年3月期上期の売上高 | セグメント利益(調整後営業利益) | 主な事業 |
|---|---|---|---|
| テレコムコア | 2兆2,010億円(前年同期比+3.1%) | 4,357億円(同+16.7%) | au・UQ mobile・povoなどの通信事業 |
| パーソナルグロース | 6,053億円(同+8.3%) | 1,149億円(同+3.7%) | 金融、エネルギー、Ponta・ローソンなど |
| ビジネスグロース | 3,309億円(同+10.2%) | 400億円(同+18.8%) | データセンター、AI、法人DXなど |
※売上高はセグメント間の取引を含みます。「その他」を含む連結の調整後営業利益は6,331億円です。利益の中心はテレコムコアで、上期の調整後営業利益の増加額の大部分を占めました。
携帯電話事業は、電波の割当てを受ける限られた事業者だけが営める規制事業で、新規参入が構造的に難しい領域です。KDDIの強みは、3,334万件の顧客基盤と低い解約率が生む毎月課金の安定した収入に加え、通信の契約者を金融・ポイント・小売へ展開する「au経済圏」にあります。2026年3月期の営業キャッシュ・フローは1兆7,889億円と、設備投資をこなしながら配当と自社株買いを同時に実行できる資金力も裏付けの一つです。
配当は年2回で、中間配当が42円、期末配当が42円の予想です。権利確定は中間が9月末、期末が3月末で、中間配当の支払開始予定日は2026年12月8日です。
2. 業績は調整後利益で2桁増益、一過性の減損も
KDDIの2026年3月期は売上高が過去最高となった一方で、子会社の不適切取引に伴う一過性の損失を含む期でした。数字の見方には注意が必要です。
2026年3月期の業績
| 項目 | 2026年3月期 |
|---|---|
| 売上高 | 6兆719億円(前期比+4.1%) |
| 営業利益 | 1兆991億円(前期比+1.1%) |
| 親会社の所有者に帰属する当期利益 | 7,071億円(前期比+7.9%) |
| EPS | 183.59円 |
| ROE | 14.0% |
| 営業キャッシュ・フロー | 1兆7,889億円 |
ここで重要な注記があります。2026年3月期の営業利益には、連結子会社ビッグローブ等の広告代理事業で行われていた架空循環取引(実体のない取引)の影響と、契約コストの減損損失500億円が含まれています。架空循環取引の会計上の累計影響額は、営業利益でマイナス1,508億円、親会社帰属当期利益でマイナス1,290億円にのぼり、過年度決算の訂正も行われました。これら一過性要因を除いた会社の「実力値」では、営業利益は1兆1,643億円(前期比+6.0%)、当期利益は7,567億円(同+13.6%)です。額面の「営業利益+1.1%」だけを見て成長が止まったと判断するのは早計で、逆に実力値だけを見て安心するのも禁物です。不適切取引そのものの評価は、リスクのセクションで改めて取り上げます。
2027年3月期の会社予想
| 項目 | 2027年3月期予想 |
|---|---|
| 売上高 | 6兆4,100億円(前期比+5.6%) |
| 調整後営業利益 | 1兆2,100億円(前期比+5.0%) |
| 調整後当期利益 | 7,310億円(前期比+2.7%) |
| 調整後EPS | 196.29円 |
| 年間配当 | 84円 |
KDDIは通期予想を「調整後利益」(一過性の大きな損益を除いた利益)でのみ開示しており、IFRSベースの通期予想は示していません。前期比は2026年3月期の調整後実績との比較です。予想PERなどの指標も調整後EPSが分母になる点に注意してください。
2027年3月期第2四半期は調整後で2桁増益
| 項目 | 2027年3月期上期実績 |
|---|---|
| 売上高 | 3兆528億円(前年同期比+4.7%) |
| 調整後営業利益 | 6,331億円(前年同期比+13.9%) |
| 営業利益(IFRS) | 5,593億円(前年同期比+0.8%) |
| 調整後中間利益 | 3,900億円(前年同期比+13.6%) |
調整後営業利益の通期予想に対する進捗率は52.3%と順調です。一方、IFRSの営業利益が小幅な増益にとどまったのは、イーオンホールディングスとmenu(解散・清算を決定)に係る減損、合計683億円を計上したためです。モバイル通信収入は前年同期比+3.5%の9,856億円に拡大しました。通期の業績予想と配当予想(84円)は据え置かれています。
3. 配当実績:24期連続増配を達成、2027年3月期は84円予想
KDDIの最大の魅力は、増配の継続性です。
会社IRの表記では、2003年3月期から2026年3月期まで24期連続の増配を達成しています。2027年3月期の年間配当84円(前期比+4円、+5.0%)が実現すれば、25期連続の増配となります。実績と予想は分けて押さえておきましょう。
1株配当金の推移
| 決算期 | 年間配当 | 配当性向 |
|---|---|---|
| 2022年3月期 | 62.5円 | 41.7% |
| 2023年3月期 | 67.5円 | 43.5% |
| 2024年3月期 | 70円 | 46.5% |
| 2025年3月期 | 72.5円 | 44.8% |
| 2026年3月期 | 80円 | 43.6% |
| 2027年3月期 | 84円(予想) | 42.8%(予想) |
2025年4月1日に1株→2株の株式分割を実施しており、2025年3月期以前の配当は分割調整後の数値です(2025年3月期の実際の配当は年間145円=中間70円+期末75円)。内訳が確認できる直近では、2025年3月期が中間35円相当+期末37.5円相当、2026年3月期が中間40円+期末40円、2027年3月期予想が中間42円+期末42円です。2025年3月期・2026年3月期と予想の配当性向は決算短信の記載値で、2027年3月期予想の分母は調整後EPSです。2022年3月期〜2024年3月期の配当性向は、決算短信等をもとにした集計値であり、この期間のEPSには過年度決算訂正の影響があり得る点にご留意ください。
長期保有で配当金を積み上げたい投資家にとって、24期という増配の継続実績は大きな判断材料です。ただし、過去に増配を続けてきたことと、今後も必ず増配することは別です。この点は還元方針と合わせて確認します。
4. 株主還元の方針:配当性向40%超+上限3,000億円の自社株買い
KDDIは2026年5月12日、新しい中期経営戦略「Power-to-Connect 2028」(2027年3月期〜2029年3月期)とあわせて株主還元方針を示しました。「調整後当期利益に対する連結配当性向40%超」を維持し、「事業成長に沿った安定増配」を継続する方針です。自社株買いについては、成長投資とのリターンを比較検討しながら機動的に実施するとしています。
| 項目 | 内容 |
|---|---|
| 配当性向の目標 | 調整後当期利益に対する連結配当性向40%超を維持 |
| 増配の方針 | 「事業成長に沿った安定増配」を継続(累進配当の明記や配当の下限の約束はない) |
| DOE(株主資本配当率)の目標 | 開示なし(実績は2026年3月期で6.2%) |
| 総還元性向 | 数値目標の開示なし |
| 自社株買い | 上限3,000億円・1億4,600万株の枠(2026年5月13日〜2027年1月31日)が進行中。2026年10月末までに金額ベースで約97.9%を取得済み |
| 自己株式の消却 | 2027年3月期上期に3,901億円分を消却する実績あり |
| 配当性向(2026年3月期実績) | 43.6% |
| 配当性向(2027年3月期予想) | 42.8%(調整後EPSベース) |
前の期間(2023年3月期〜2026年3月期)でも配当性向40%超の方針は維持され、実績の配当性向は2019年3月期以降、毎期40%を上回って推移しています。2027年3月期からの変更点は、配当性向の分母が「当期利益」から「調整後当期利益」に変わったことです。一過性の損失で分母が振れても配当方針がぶれにくい設計といえますが、「調整後」の線引きは会社が決めるため、IFRSの利益との差が大きい期は両方を確認する姿勢が大切です。
自社株買いも還元の両輪です。2026年5月12日に決議した上限3,000億円の枠は、自己株式の公開買付けとその後の市場買付で構成され、2026年10月末までに1億2,264万株・約2,936億円を取得しました。枠の消化がほぼ完了に近い水準で、期間は2027年1月31日までです。取得した株式の消却予定が現行枠について明記されているかは確認できていませんが、上期には自己株式の消却自体は実施されています。
なお、会社開示で「累進配当」という文言そのものは確認できていません。確認できているのは「安定増配」の方針と配当性向40%超の維持で、減配しない約束ではない点は正しく理解しておきたいところです。もっとも、24期連続増配という実績そのものが、この方針の実行力を示しています。
5. 株主優待はある?200株以上・1年以上保有が条件
KDDIには株主優待制度があります。ただし条件に注意が必要です。2026年度(2026年3月31日基準)からは、対象が「200株以上を1年以上継続保有する株主」に変更されました(従来は100株以上が対象)。100株の保有では優待は受けられません。
内容は、①Pontaポイント、②ローソン/成城石井の商品詰合せセット、③寄付(キボウのカケハシ)の3つから選ぶ形です。金額は、保有期間1年以上5年未満で2,000円相当、5年以上で3,000円相当です。判定は毎年3月31日時点の株主名簿で行われ、保有期間は同一の株主番号で名簿に連続して記録されている年数で数えます。Pontaポイントを選んだ場合は、株主専用の「お得なポイント交換所」を使うことで、au PAY マーケット限定のPontaポイントとして最大1.5倍に増量できます。
200株を株価2,840円で保有し、1年以上5年未満の条件を満たした場合の試算では、投資額568,000円に対して配当16,800円+優待2,000円相当=18,800円で、合計利回りは約3.31%になります。ただし、これは1年以上の継続保有を満たした後の試算です。今から購入しても、名簿への連続記録が1年に届くまでは対象にならないため、優待を目的にすぐ買う銘柄ではありません。長期保有のおまけとして捉えるのが分かりやすいです。
6. KDDIの株価は割安?配当利回り・PER・PBRを確認
2026年11月12日時点の株価は2,840円です。会社予想の年間配当84円を使って、株価指標を確認します。
| 指標 | 2026年11月12日時点 |
|---|---|
| 株価 | 2,840円 |
| 年間配当予想 | 84円 |
| 予想配当利回り | 約2.96% |
| PER(予想) | 約14.5倍(調整後EPS 196.29円ベース) |
| PBR | 約2.13倍(2026年3月末の1株当たり純資産1,333.50円ベース) |
| 52週株価レンジ | 2,423.5〜3,121円 |
予想配当利回りは約2.96%で、このブログの目安とする3%にはわずかに届きません。予想PERは約14.5倍(実績EPSベースでは約15.5倍)、PBRは約2.13倍です。PBRが2倍を超えているのは、ROE14.0%という高い収益力を反映した水準であり、「PBRが高い=割高」と単純には言えません。株価は52週レンジの中で約60%の位置にあります。
株探の理論株価は、この銘柄について掲載を確認できませんでした(2026年11月12日確認)。そのため、理論株価との比較による評価はできません。
総合評価は「適正」と判断します。予想PER約14.5倍・PBR約2.13倍は割安圏とは言いにくく、予想配当利回りも約2.96%と際立って高い水準ではありません。一方で、ROE14.0%の収益力、24期連続増配の実績、配当性向40%超の方針と大型の自社株買いが株価を下支えする材料です。あくまで株価水準の評価であり、売買の推奨ではありません。
PERやPBRだけで判断するのは避けたいところです。KDDIの予想指標は調整後利益が分母で、減損などの一過性要因が出るとIFRSの利益と大きく乖離します。指標と決算の中身の両方を確認して判断することが重要です。
7. 配当利回り3.5%・4.0%・4.5%になる株価は?
KDDIを長期保有する場合、購入価格によって将来の配当利回りが変わります。年間配当84円を前提に、目標利回りごとの株価を計算します。計算式は次のとおりです。
株価=年間配当金÷目標配当利回り
| 目標配当利回り | 株価の目安 |
|---|---|
| 3.5% | 2,400円 |
| 4.0% | 2,100円 |
| 4.5% | 約1,867円 |
現在の株価2,840円では、予想配当利回りは約2.96%です。配当利回り3.5%を目指す場合、株価は2,400円が目安になります。現在の株価は52週安値(2,423.5円)に近い水準まで下がらないと利回り3.5%には届かない計算で、利回りの高さだけを狙う銘柄ではないことが分かります。
ただし、この表は配当84円が維持されることを前提とした計算です。株価が下がって利回りが上がっても、業績悪化によって配当が減額される場合は、期待した配当収入を得られない可能性があります。購入価格だけでなく、配当の持続性も合わせて確認しましょう。
8. 100株・500株・1,000株で受け取れる配当金
年間配当84円が実現した場合、保有株数ごとの配当金は次のようになります。
| 保有株数 | 年間配当(税引前) |
|---|---|
| 100株 | 8,400円 |
| 500株 | 42,000円 |
| 1,000株 | 84,000円 |
株価2,840円で購入した場合、100株の投資額は284,000円です。100株保有で年間8,400円、1,000株保有で年間84,000円の配当金が受け取れる計算です。株主優待の対象になるのは200株から(1年以上の継続保有が必要)で、200株の場合は年間配当16,800円に優待2,000円相当が加わります。
なお、上記は税引前の金額です。課税口座では通常、配当金に税金がかかります。NISA口座で保有する場合は、対象となる配当金が非課税になりますが、受取方式などの条件を確認する必要があります。
9. KDDIを長期保有するメリット
KDDIを長期保有するメリットは、主に次の3つです。
① 24期連続増配の実績と配当性向40%超の方針
2026年3月期まで24期連続で増配を達成し、2027年3月期も84円への増配予想です。配当性向は調整後当期利益に対して40%超を維持する方針で、実績も2019年3月期以降は毎期40%を上回っています。受け取る配当が少しずつ増えていく設計が、実績と方針の両面から裏付けられています。
② 通信の安定した土台と成長領域の広がり
毎月課金の回線契約が土台で、2027年3月期上期の調整後営業利益は前年同期比+13.9%と伸びました。中期経営戦略「Power-to-Connect 2028」では、調整後営業利益の年平均5%成長を目標に、金融やAI・データセンターなどのグロース2領域は2桁成長を目指し、2029年3月期に連結営業利益の3分の1を占める構成を目標に掲げています。ROEは14.0%と収益力も高い水準です。
③ 配当+自社株買い+優待の還元の厚み
配当に加えて、上限3,000億円の自社株買いがほぼ消化されるペースで進み、上期には自己株式の消却も実施されました。自社株買いは1株あたりの利益と配当の持続性を下支えします。200株以上を1年以上保有すれば株主優待も加わり、配当と合わせた試算利回りは約3.31%(条件付き)になります。
10. KDDIの長期保有で注意したいリスク
長期保有を考える場合、メリットだけでなくリスクも確認しておきたいところです。
① 子会社の不適切取引と内部統制
連結子会社ビッグローブ等の広告代理事業で、遅くとも2018年8月から2025年12月まで実体のない架空循環取引が続いていたことが特別調査委員会の調査で判明し、2026年3月31日に過年度決算の訂正とあわせて公表されました。会計上の累計影響額は営業利益でマイナス1,508億円にのぼり、過年度の内部統制報告書も訂正され、「財務報告に係る内部統制は有効ではない」と開示されました。同事業は再開しない方針で、再発防止策とガバナンス強化が進められていますが、その実効性は今後の決算・開示で継続的に確認が必要です。信頼回復は株価評価の前提条件といえます。
② 減損など一過性損失の発生
2027年3月期上期だけでも、イーオンホールディングスとmenuで合計683億円の減損を計上しました。2026年9月末時点でのれんは5,403億円残っており、事業ポートフォリオの見直しに伴う追加の減損が出る可能性があります。調整後利益とIFRS利益の乖離が続く点も、決算の読みにくさにつながります。
③ 自己資本比率の低下と金利上昇
自己資本比率(親会社所有者帰属持分比率)は2022年3月期の45.0%から2026年3月期の26.6%へ低下しました。金融事業の預金・貸出金を含む連結バランスシートの業態による面はありますが、有利子負債は約4兆9,826億円(2026年9月末、リース負債を含む)にのぼり、2027年3月期上期の支払利息は前年同期比+83.1%と増えています。金利上昇が続けば、金融費用が利益を圧迫します。営業キャッシュ・フロー(2026年3月期1兆7,889億円)の厚みとあわせて見る必要があります。
④ 通信料金と競争環境
料金の値下げ圧力や、楽天モバイルなどとの競争が続けば、モバイル収入が振れる可能性があります。上期はモバイル収入が拡大し解約率も改善しましたが、販売戦略の見直しに伴う契約コストの減損(2026年3月期に500億円)を計上した経緯もあり、競争対応のコストには目を配りたいところです。
⑤ 金融事業の変動とオペレーションリスク
auじぶん銀行などの金融事業は、預金・貸出金の増減で連結の営業キャッシュ・フローを大きく振れさせます(2027年3月期上期は金融事業の借入金減少で営業キャッシュ・フローが前年同期比−47.9%)。また、ISP事業者向けメールシステムへの不正アクセスによる情報漏えい(1,223万件超)が2026年に公表されたほか、過去には大規模な通信障害も発生しています。対策コストとブランドへの影響は無視できません。
⑥ 増配が続くとは限らない
KDDIには累進配当や配当の下限の約束はありません。配当性向40%超の分母は調整後利益のため、調整後利益が大きく悪化すれば増配のペースは鈍り得ます。予想配当利回りも約2.96%と高くはなく、株価が上がればさらに低下します。24期の実績は心強い材料ですが、将来の増配を保証するものではありません。
11. KDDIは長期保有に向いている?
ここまでの分析を整理すると、KDDIは次のような投資家に向いていると考えます。
長期保有を検討しやすい人
- 配当金を長期的に積み上げたい
- 連続増配の実績と還元方針を重視して銘柄を選定したい
- 通信という生活インフラの会社を応援したい
- 200株以上の保有で優待もあわせて楽しみたい
- 株価の短期的な値動きよりも長期保有を重視したい
慎重に検討したい人
- 配当利回り3%以上を絶対の条件にしたい
- 短期間で大きな株価上昇を狙いたい
- 子会社の不適切取引と内部統制の問題が気になる
- 調整後利益ベースの予想や指標の見え方に抵抗がある
KDDIは、配当金を受け取りながら長期保有を目指す投資家にとって、検討する価値のある銘柄です。
一方で、予想配当利回りは約2.96%と際立って高い水準ではなく、子会社の不適切取引からの信頼回復も途上です。そのため、利回りだけで購入を判断するのではなく、決算ごとに増配と業績、再発防止の進捗を確認しながら投資する姿勢が重要だと考えます。
12. 購入前に確認したい5つのポイント
KDDIを購入する前に、次の項目を確認しておきたいです。
| チェック項目 | 確認したい内容 |
|---|---|
| 配当 | 年間配当84円の予想が維持されているか、2028年3月期の配当予想は増配か据え置きか |
| 業績 | 調整後当期利益7,310億円の達成に向けて進んでいるか、IFRS利益との乖離は縮まっているか |
| 財務 | 自己資本比率の動向と、金利上昇による金融費用の増加が利益を圧迫していないか |
| 株価 | 自分が目標とする配当利回りに近い水準か |
| 長期保有 | 10年以上保有する前提で、不適切取引の再発防止策の進捗を見守れるか |
特に重要なのは、配当予想と業績予想の両方を確認することです。株価が下落して配当利回りが上がっても、利益が大幅に減少している場合は慎重に判断したいところです。
次の決算は、2027年3月期第3四半期決算で、2027年2月の発表が予定されています(公式な日程は未定)。期末配当42円の維持、自社株買い枠(2027年1月31日で取得期間が終了)の完了と消却の方針、金融事業の損益の回復時期が焦点になります。
まとめ:KDDIは増配の継続性を重視する長期投資候補
KDDI(9433)は、auを中核とする国内大手の総合通信会社です。2027年3月期は年間配当84円の予想で、実現すれば25期連続の増配となります。2026年11月12日時点の株価2,840円では、予想配当利回りは約2.96%です。
2026年3月期の売上高は6兆719億円と過去最高で、2027年3月期上期の調整後営業利益は前年同期比+13.9%と伸びました。配当性向40%超の方針と上限3,000億円の自社株買いに加え、200株以上の継続保有で株主優待も受けられます。
私が長期保有を検討するうえで重視したいのは、次の3点です。
- 増配の継続性:24期連続増配の実績と、配当性向40%超・安定増配の方針が今後も実行されるか
- 業績の持続性:調整後利益の成長が続くか、不適切取引の再発防止と信頼回復が進むか
- 購入価格:予想配当利回り約2.96%と、予想PER約14.5倍・PBR約2.13倍の水準(総合評価は適正)
配当金を長期的に積み上げたい投資家にとって、KDDIは候補の一つになると思います。ただし、今後の増配や株価上昇が保証されているわけではありません。最新の決算や会社予想を確認しながら、自分の投資方針に合った価格で購入を検討したい銘柄です。2027年2月の第3四半期決算も、忘れずに確認したいところです。
📚 あわせて読みたい
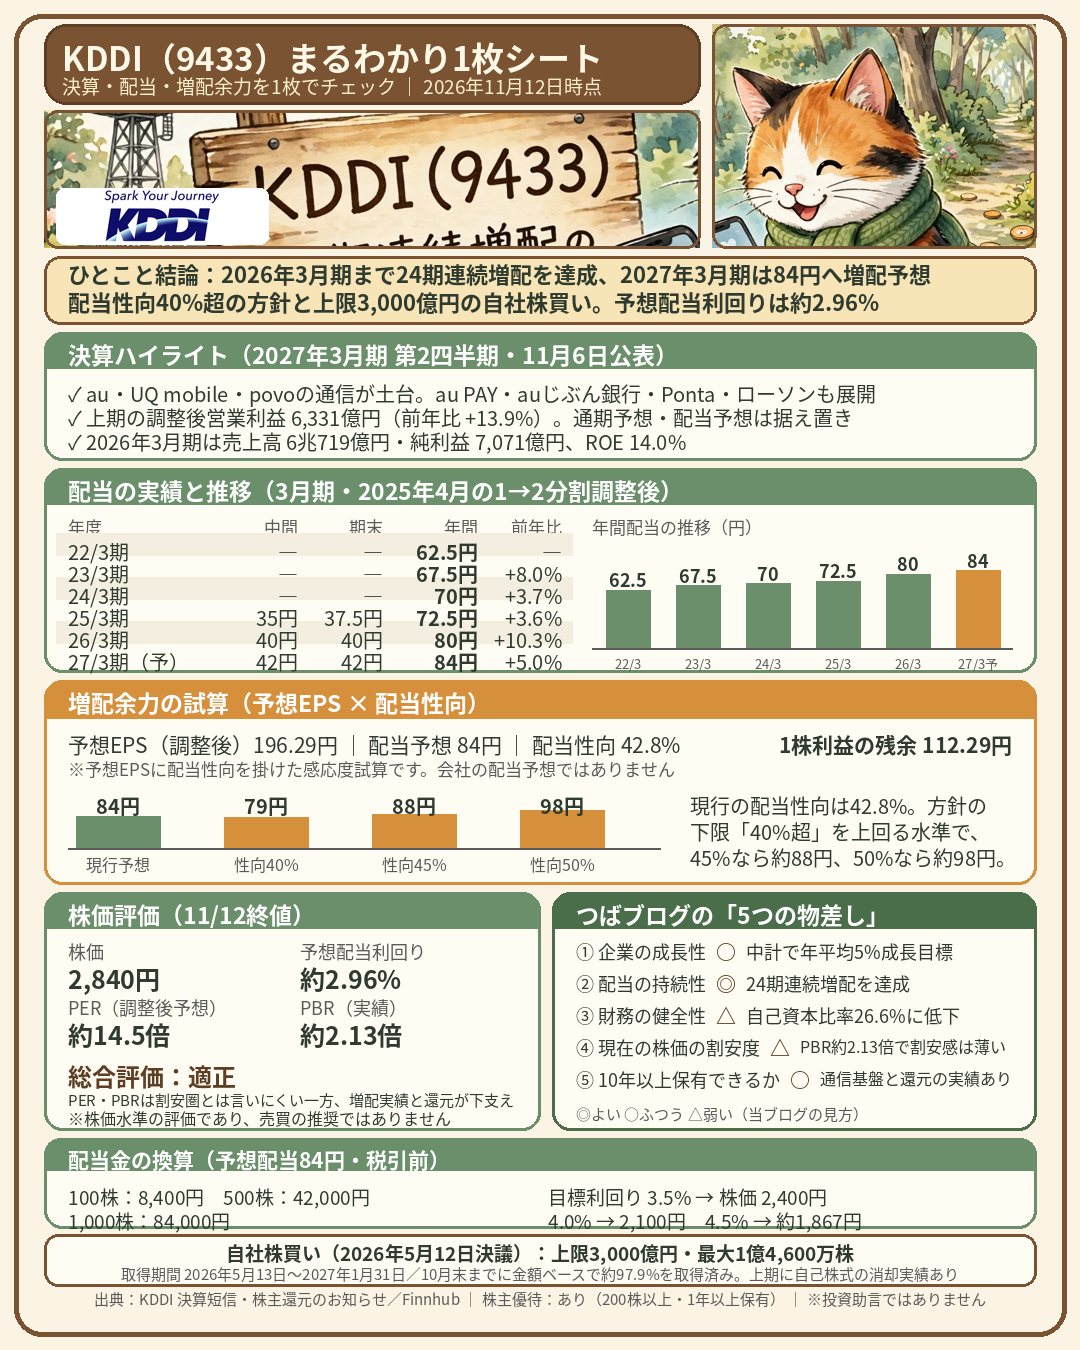
KDDIの要点を1枚にまとめました。保存して見返すのにお使いください。
PR
📈 この株を買うなら(筆者が実際に使っている証券会社)
- SBI証券:口座数最大手クラス。国内株の手数料無料化と、1株から買える「S株」で少額スタートに
- 楽天証券:楽天ポイントで投資できる。楽天経済圏を使っている人に
- マネックス証券:分析ツール「銘柄スカウター」が優秀。数字でしっかり調べたい人に
- 野村証券:最大手の情報量と安心感。対面で相談したい人にも
🇬🇧 English Summary
KDDI Corporation (TSE: 9433) is a major Japanese telecom group built around the au mobile brand, with growing finance (au PAY, au Jibun Bank), points/retail (Ponta, Lawson) and corporate DX/data-center businesses.
Expected dividend yield: ~2.96% (JPY 84 per share forecast for FY2027, at JPY 2,840 as of November 12, 2026). PER (forecast, adjusted EPS basis): ~14.5x. PBR: ~2.13x.
- The dividend has risen for 24 straight years through FY2026; the FY2027 forecast of JPY 84 would make it 25 straight years.
- The payout policy targets a ratio above 40% of adjusted net income, alongside a JPY 300 billion buyback that was about 97.9% executed (by value) by the end of October 2026.
- Shareholder benefits (Ponta points and other options worth JPY 2,000) require holding 200+ shares for over a year. Overall valuation: Fair. (No theoretical stock price is published for this stock on Kabutan.)
本記事は情報提供を目的とし、特定銘柄の売買を推奨するものではありません。投資はご自身の判断と責任で行ってください。
出典:KDDI「2026年3月期 決算短信〔IFRS〕(連結)」(2026年5月12日)、「2027年3月期第2四半期(中間期)決算短信〔IFRS〕(連結)」(2026年11月6日)、「自己株式の取得及び自己株式の公開買付けに関するお知らせ」(2026年5月12日)、「自己株式の取得状況に関するお知らせ」(2026年11月6日)、「当社連結子会社における不適切な取引の疑いに関する特別調査委員会の調査報告書の受領」(2026年3月31日)、中期経営戦略「Power-to-Connect 2028」関連資料(2026年5月12日)、KDDI公式サイト(株主優待・配当情報)。市場データ:Finnhub(2026年11月12日)。

コメント