MS&ADインシュアランスグループホールディングス(8725、以下MS&AD)は、三井住友海上とあいおいニッセイ同和損保を傘下に持つ、国内最大級の損害保険グループです。年間配当は増配基調が続き、今期も170円への増配予想が掲げられています。長期保有の視点で整理します(最新の決算を反映済み)。
2026年11月19日の2027年3月期第2四半期決算では、通期の純利益予想を4,250億円から4,900億円へ上方修正し、あわせて上限1,350億円の追加の自社株買いも発表しました。2026年11月20日時点の株価5,081円では、予想配当利回りは約3.35%です。
一方で、配当の一部は政策株式の売却益を原資とする「特別配当」であり、IFRSベースの純利益は四半期ごとに大きく振れる会社でもあります。好材料と注意点の両方を含めて、業績・配当・還元方針・株価水準を順に確認していきます。
※株価・市場指標は2026年11月20日時点。業績・配当は会社発表資料に基づきます。
🌱 この記事で分かること
- MS&AD(8725)はどんな会社なのか(三井住友海上+あいおいニッセイ同和損保が柱)
- 2027年3月期第2四半期決算と、通期予想を上方修正した中身
- 増配が続く配当の実績と、170円予想の内訳(普通配当+特別配当)
- 「修正利益の50%を基本」とする還元方針と、1,350億円の自社株買い
- 株主優待の有無と、配当重視の銘柄としての位置づけ
- 配当利回り3.5%・4.0%・4.5%になる株価と、長期保有のリスク
1. MS&AD(8725)はどんな会社?
MS&ADは、損害保険を中心とする保険持株会社です。私たちが日々入る自動車保険や火災保険を引き受ける会社を束ねる「親会社」がMS&ADで、株を買う対象はこの持株会社(証券コード:8725)です。中核は国内損保の三井住友海上火災保険とあいおいニッセイ同和損害保険の2社で、自動車保険・火災保険・海上保険・傷害保険などを販売しています。このほか、通販型の三井ダイレクト損害保険、生命保険の三井住友海上あいおい生命保険(医療保険などの保障性商品)と三井住友海上プライマリー生命保険(外貨建てなどの資産形成型商品)、海外では英国ロイズ市場で事業を行うMS Amlinやアジア・米州の現地法人群を傘下に持ちます。稼ぎ方はシンプルで、契約者から保険料を受け取り、事故や災害のときに保険金を支払い、その差額と、預かった保険料の運用益で利益を出すビジネスです。
| 主なグループ会社 | 保険収益(2027年3月期 中間期) | 前年同期比 |
|---|---|---|
| 三井住友海上 | 1兆762億円 | +4.5% |
| あいおいニッセイ同和損保 | 8,126億円 | +3.9% |
| 三井ダイレクト損保 | 233億円 | +19.7% |
| 海外保険子会社 | 1兆4,056億円 | +21.8% |
| 三井住友海上あいおい生命 | 1,284億円 | +1.5% |
| 三井住友海上プライマリー生命 | 493億円 | +14.2% |
| その他/連結調整等 | △831億円 | ― |
| 合計(連結) | 3兆4,125億円 | +10.3% |
この会社の強み(=他の会社が簡単には真似できない参入障壁)は、まず国内損保の規模です。日本損害保険協会の2025年度の正味収入保険料では、三井住友海上が第3位(1兆7,544億円)、あいおいニッセイ同和損保が第4位(1兆4,711億円)で、2社の単純合算は第1位の東京海上日動を上回る規模です。両社は2027年4月1日に合併する予定(新会社名は「三井住友海上あいおい損害保険」)で、合併後は国内最大級の損保会社が誕生します。次に代理店網です。2026年3月末時点で三井住友海上は約2.4万店、あいおいニッセイ同和損保は約3.2万店の国内代理店を持ち、長年かけて築いた販売網は新規参入者が短期間では複製できません。あいおいニッセイ同和損保はトヨタグループとの結びつきが深く、ディーラー網を通じた自動車保険販売とテレマティクス保険の基盤も持っています。さらに、保険業は金融庁の免許事業であり、参入には免許と巨額の資本が必要なこと、MS Amlinを通じたロイズ市場での地位やASEANでの事業基盤も、時間をかけて築かれた資産です。
2. 業績:中間期は「実力値」で増益、通期予想を上方修正
まず直近の通期実績です。2026年3月期(IFRS)は保険収益6兆4,360億円(前期比+8.2%)、親会社所有者に帰属する当期利益は5,106億円(同+70.1%)でした。ただし、この大幅な増益には投資損益の拡大が寄与しており、額面どおりに「本業が7割成長した」と読むのは正確ではありません。同社は2026年3月期から連結財務諸表にIFRSを任意適用しており、それ以前に公表された日本基準の数字とは利益の金額が異なります。この記事の数字は、断りのない限りIFRSベースで統一します。
| 項目 | 2026年3月期(実績) | 2027年3月期 中間期(実績) | 2027年3月期(会社予想) |
|---|---|---|---|
| 保険収益 | 6兆4,360億円 | 3兆4,125億円(+10.3%) | ― |
| 親会社所有者に帰属する利益 | 5,106億円 | 3,637億円(△17.3%) | 4,900億円(前期比△4.0%) |
| 1株当たり利益(EPS) | 342.98円 | 252.65円(中間) | 343.56円(予想) |
2027年3月期の中間期(2026年4〜9月)は、保険収益が3兆4,125億円(前年同期比+10.3%)と伸びた一方、IFRSベースの純利益は3,637億円(同△17.3%)と減益でした。ところが、会社が実力値として重視する独自指標「修正利益」は5,705億円(同+0.3%)で、政策株式の売却損益を除いたベースでは3,909億円(同+8.5%)と増益です。つまり「見出しの純利益は減益でも、本業の稼ぐ力は伸びている」というのが今回の決算の核心です。子会社別では海外保険子会社の保険収益が+21.8%と大きく伸び(為替影響を除いても+11.2%)、利益でも海外がけん引しました。
通期予想は、純利益を従来の4,250億円から4,900億円へ上方修正しました(前期比では△4.0%)。中間期実績の通期予想に対する進捗率は約74%です。上方修正の背景には、国内損保の発生保険金が想定を下回る見通しや、国内自然災害の発生保険金前提の引き下げ(1,500億円→1,080億円)などがあります。裏を返せば、下期に大きな自然災害が発生すれば、この前提は崩れ得ます。
3. 配当実績:増配基調が続き、今期は170円予想
1株配当の推移は以下のとおりです(2024年4月1日に実施された1株→3株の株式分割に合わせて、過去分も分割調整後の金額で統一しています)。
| 決算期 | 中間 | 期末 | 年間 | 前年比 |
|---|---|---|---|---|
| 2022年3月期 | ― | ― | 60円 | ― |
| 2023年3月期 | ― | ― | 66.67円 | +11.1% |
| 2024年3月期 | ― | ― | 90円 | +35.0% |
| 2025年3月期 | 72.50円 | 72.50円 | 145円 | +61.1% |
| 2026年3月期 | 77.50円 | 82.50円 | 160円 | +10.3% |
| 2027年3月期(予想) | 85円(決定済み) | 85円(予想) | 170円 | +6.3% |
年間配当は2022年3月期の60円から、2026年3月期の160円まで毎期増えてきました。達成済みなのは2026年3月期までの増配基調であり、2027年3月期の170円が実現すれば、増配の継続がさらに1期伸びることになります。なお、2026年3月期の期末配当は、当初予想の77.50円から5円増額されて82.50円で確定しました。
配当の中身にも注意が必要です。170円の内訳は、普通配当140円(中間・期末とも70円)に、特別配当30円(同各15円)を上乗せした二階建てです。普通配当は100円(2025年3月期)→125円(2026年3月期)→140円(2027年3月期予想)と着実に増えていますが、特別配当は政策株式の売却益などを原資とするため、売却が一巡した後の水準は別途確認が必要です。配当性向は2026年3月期実績で46.6%、2027年3月期予想では約49.5%(170円÷予想EPS343.56円)です。
4. 株主還元の方針:修正利益の50%を基本に、配当+自社株買い
還元方針は有価証券報告書に明記されています。基本は「グループ修正利益の50%を基本として、配当と自己株式の取得により株主還元を行う」ことで、基本的還元では「利益成長に応じて1株当たり配当額を累進させる」としています。加えて第2ステージ(2024〜2025年度)の追加方針として「原則として、普通配当の減配は行わず、政策株式の売却加速影響による利益に基づく特別配当を還元する」とされ、これが現在の二階建て配当の根拠です。なお、DOE(株主資本配当率)については下限の数値目標は掲げられておらず、決算短信で実績値(2026年3月期は4.0%)が開示される形です。会社の物差しは法定の配当性向ではなく「修正利益ベースの総還元」である点が、この銘柄の還元を読むうえでのポイントです。
自社株買いも大型です。2026年11月19日に、上限5,200万株(発行済株式総数(自己株式除く)の3.7%)・上限1,350億円、取得期間2026年11月20日〜2027年3月24日の新たな取得枠を決議しました(消却予定は当該開示で確認できませんでした)。あわせて2026年度の自己株式取得方針の総額は2,700億円から3,250億円へ引き上げられました(5月に決議した上限1,900億円の取得は2026年11月2日に終了済みで、今回の1,350億円はその追加分です)。将来の方向性としては、2026年5月のインフォメーションミーティング資料で、2030年度に修正利益8,000億円・修正ROE11%以上などの目標と、「配当総額ベースで継続的な累進配当を目指す」方向が示されています。
5. 株主優待:なし(配当重視の銘柄)
MS&ADに株主優待制度はありません。株主への還元は配当と自社株買いに一本化された、配当重視の銘柄と位置づけられます。優待の楽しみはない代わりに、還元の分かりやすさが特徴です。
6. 株価は割安?
| 指標 | 値(2026年11月20日時点) |
|---|---|
| 株価(終値) | 5,081円 |
| 予想配当利回り | 約3.35%(170円÷5,081円) |
| PER(予想EPS343.56円ベース) | 約14.8倍 |
| PBR | 約1.11倍(第2四半期末の1株当たり帰属持分・約4,569円で計算した推計。前期末ベースでは約1.15倍) |
| 52週レンジ | 3,292円〜5,387円(高値は2026年11月16日) |
なお、株探(kabutan.jp)の理論株価は、2026年11月22日に確認した時点では取得できなかったため、本記事には掲載していません。指標だけで判断しないことも大切です。PER約14.8倍は保険業として突出して高い水準ではありませんが、PBRは1倍を上回っており、「資産価値から見て大幅に割安」とは言えません。利回り約3.35%は魅力的な水準ですが、株価は52週高値圏に近く、上方修正という好材料をある程度織り込んだ位置にあります。PER・PBR・配当利回り・株価位置を総合すると、総合評価は「適正」と判断します。あくまで株価水準の評価であり、売買の推奨ではありません。
7. 目標利回りごとの株価
予想1株配当170円をもとに、「利回りが○%になる株価」を換算した表です。あくまで換算の提示であり、この価格で買うべきという意味ではありません。
| 目標利回り | 株価の目安(170円÷利回り) |
|---|---|
| 3.5% | 約4,857円 |
| 4.0% | 4,250円 |
| 4.5% | 約3,778円 |
8. 保有株数ごとの配当金
| 保有株数 | 年間受取配当額(予想・税引前) |
|---|---|
| 100株 | 17,000円 |
| 500株 | 85,000円 |
| 1,000株 | 170,000円 |
100株(1単元)の投資額は、2026年11月20日終値で約50.8万円です。半年ごとの配当は、中間85円(支払開始予定は2026年12月3日)と期末85円(予想)の年2回です。
9. 長期保有のメリット
① 普通配当の累進+大型の自社株買い:普通配当は「累進・原則減配なし」が方針として明記され、実際に100円→125円→140円(予想)と増えてきました。加えて2026年度は総額3,250億円の方針で自社株買いが進み、1株当たり価値の押し上げも期待できる設計です。
② 国内最大級の規模と海外の成長:2027年4月の国内損保2社の合併で国内最大級の規模となり、コスト削減の余地が生まれます。海外保険子会社も中間期に保険収益+21.8%と成長し、稼ぎ手が国内だけに偏っていません。
③ 政策株式の売却が還元の追い風:政策株式の売却加速は、特別配当と自社株買いの原資になると同時に、資本効率の改善にもつながるテーマです。売却の進捗そのものが、当面の還元拡充の材料になります。
10. 注意したいリスク
自然災害リスク:台風・豪雨・地震で発生保険金が膨らむ業種です。今回の上方修正は国内自然災害の発生保険金前提を引き下げたことも一因で、前提より災害が多い期は利益が下振れます。
金融市場リスク:IFRSの純利益は投資損益・保険金融損益に大きく左右されます。中間期のように「本業の修正利益は増益でも、純利益は17.3%減益」ということが起こる会社です。金利・株価・為替で四半期利益が大きく振れます。
特別配当の持続性:配当の一部(年30円)は政策株式の売却益などが原資です。売却が一巡した後は、特別配当の水準が維持できるとは限りません。普通配当140円だけでの利回りは約2.76%(140円÷5,081円)である点も押さえておきたいところです。
合併の実行リスク:国内損保2社の合併(2027年4月予定)や、生保子会社2社の合併検討(2028年10月をめど)には、システム統合のコスト先行や当局認可などの不確実性が伴います。
保険金コストと規制:修理費インフレによる保険金単価の上昇、損害率の動向に加え、保険料調整問題などを背景とした業界全体への当局対応・業務改善の負担も続いています。
11. 長期保有に向いている?
| 検討しやすい人 | 慎重に検討したい人 |
|---|---|
| 配当と自社株買いの「総還元」で銘柄を見られる人 | 配当の全額が本業の利益から出ていると思って買おうとしている人(特別配当の原資を確認したい人) |
| 四半期ごとの純利益のブレに一喜一憂せず、修正利益の推移で判断できる人 | 自然災害のニュースのたびに株価が動くことに耐えにくい人 |
| 国内損保の合併効果や海外成長を、数年単位で待てる人 | PBR1倍超・52週高値圏の株価で、割安さだけを根拠にしたい人 |
12. 購入前に確認したい5つのポイント
- 配当:普通配当と特別配当の内訳を確認したか。特別配当の原資(政策株式の売却益)の持続性をどう見るか
- 業績:IFRS純利益ではなく、修正利益(政策株式売却損益を除く)の推移で本業の成長を見ているか
- 財務:保険会社は自己資本比率の見方が一般事業会社と違う。ソルベンシーやESRなど、会社の開示する健全性指標も併せて確認したい
- 株価:利回り約3.35%・PBR約1.11倍という水準と、52週高値圏にある株価位置を理解しているか
- 長期保有:2027年4月の国内損保合併の進捗と、次回決算(2027年2月頃に第3四半期決算の予定。正式な日程は会社の発表で確認を)で発生保険金と還元の進捗を追えるか
まとめ
筆者が重視したいのは次の3点です。第一に、普通配当の累進(100円→125円→140円予想)と「修正利益の50%を基本」とする総還元の方針が、数字とセットで確認できること。第二に、通期予想の上方修正と海外事業の成長で、本業の稼ぐ力が伸びていること。第三に、その一方で特別配当の原資と自然災害・金融市場による利益のブレという、この銘柄固有の注意点も明確なことです。株価水準の評価は「適正」で、利回りの高さだけで飛びつく銘柄ではなく、決算ごとに修正利益と還元の進捗を確認しながら付き合いたい銘柄だと考えます。
📚 あわせて読みたい
- 第一生命ホールディングス(8750)の記事(同じ保険業で、生命保険側の大手)
- INPEX(1605)の記事(累進配当+総還元性向を掲げる資源大手)
- 高配当株を長期保有するメリットと注意点(当ブログの「5つの物差し」の解説コラム)
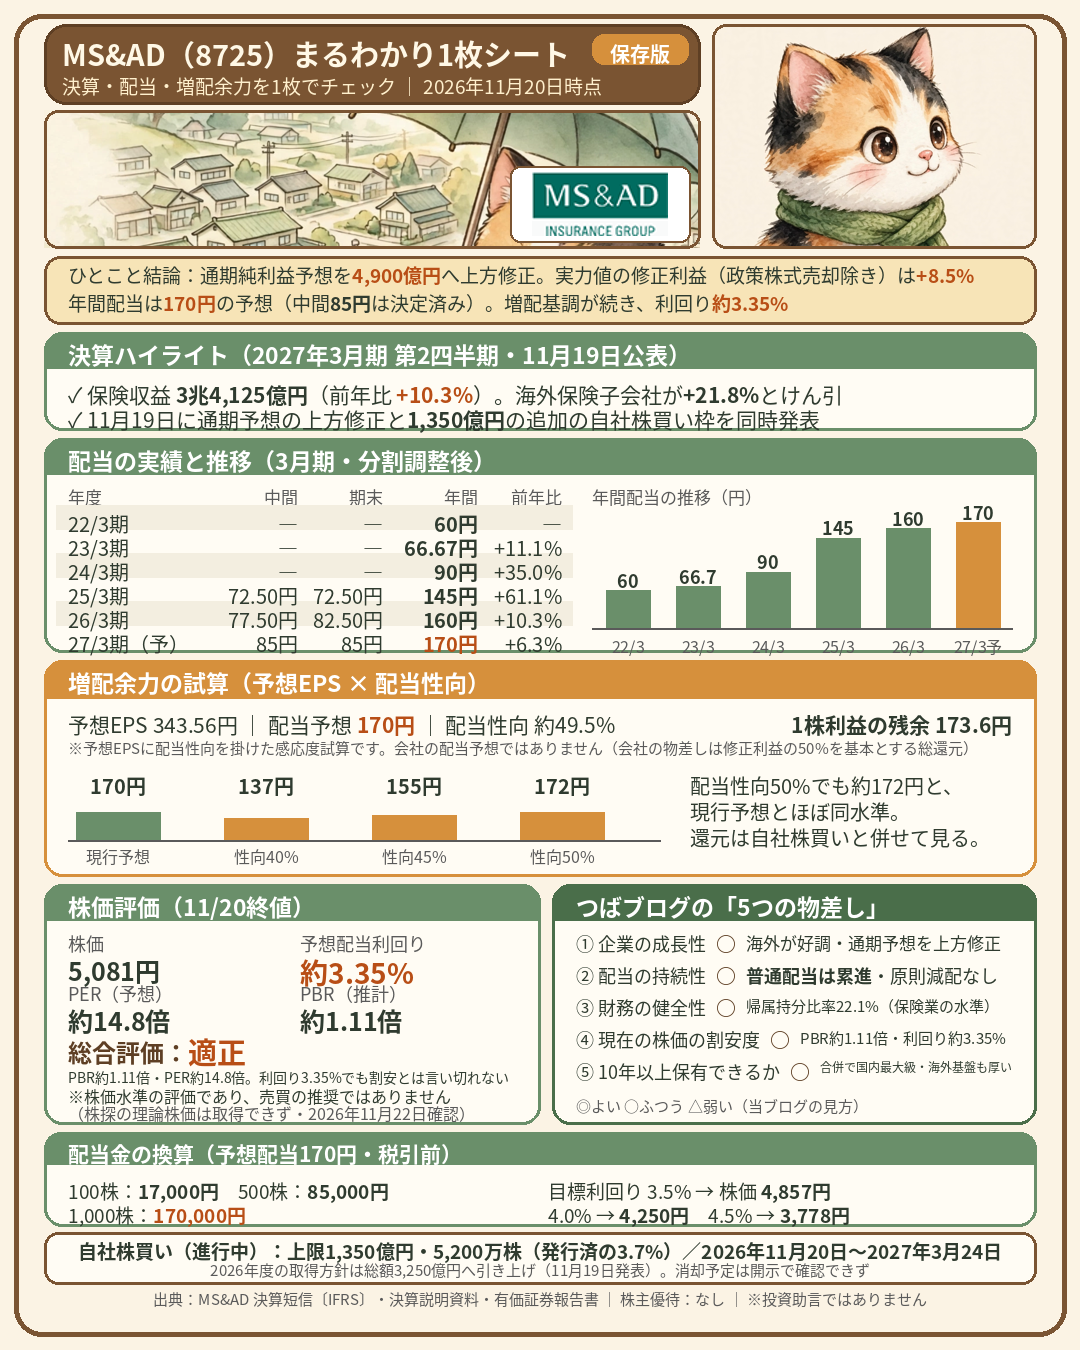
記事の内容を1枚にまとめたシートを用意しました。保存して見返す用にどうぞ。
PR
📈 この株を買うなら(筆者が実際に使っている証券会社)
- SBI証券:口座数最大手クラス。国内株の手数料無料化と、1株から買える「S株」で少額スタートに
- 楽天証券:楽天ポイントで投資できる。楽天経済圏を使っている人に
- マネックス証券:分析ツール「銘柄スカウター」が優秀。数字でしっかり調べたい人に
- 野村証券:最大手の情報量と安心感。対面で相談したい人にも
🇬🇧 English Summary
MS&AD Insurance Group Holdings, Inc. (TSE: 8725) — one of Japan’s largest non-life insurance groups, built around Mitsui Sumitomo Insurance and Aioi Nissay Dowa Insurance, which are scheduled to merge in April 2027.
Dividend yield: ~3.35% / PER: ~14.8x / PBR: ~1.11x (as of November 20, 2026)
- Full-year net profit forecast was raised to ¥490 billion on November 19, 2026, alongside a new ¥135 billion share buyback program.
- The annual dividend has risen each year through the fiscal year ended March 2026 (¥160, split-adjusted); the ¥170 forecast for FY2026 would extend that run by another year. The ordinary dividend follows a progressive policy, while the special dividend is funded partly by gains on policy shareholdings sales.
- Overall valuation: Fair — a ~3.35% yield is attractive, but the shares trade above book value and near their 52-week high.
※本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。株価・指標は2026年11月20日時点、業績・配当は会社発表資料に基づきます。投資判断はご自身の責任でお願いします。
出典:MS&ADインシュアランスグループホールディングス 2027年3月期 第2四半期(中間期)決算短信〔IFRS〕・2026年9月中間期決算説明資料(いずれも2026年11月19日)、2026年3月期決算短信〔IFRS〕(2026年6月29日)、自己株式取得に係る事項の決定に関するお知らせ(2026年11月19日)、有価証券報告書(2026年3月期)、日本損害保険協会「損害保険会員会社の決算概況 2025年度」/株価データは楽天証券・StockAnalysisほか(2026年11月20日終値)

コメント