ブリヂストン(5108)は、REGNO(レグノ)やBLIZZAK(ブリザック)で知られる、世界最大級のタイヤメーカーです。配当は2025年12月期まで5期連続で増配を達成し、今期も増配予想が続いています。長期保有の視点で整理します(最新の決算を反映済み)。
2026年11月12日の第3四半期決算では、純利益が前年同期比56.7%増の3,189億円となり、通期の売上収益予想を4兆7,000億円へ上方修正しました。年間配当は前期の115円から125円への増配予想です(いずれも株式分割調整後の金額)。2026年11月18日時点の株価4,363円では、予想配当利回りは約2.87%です。当ブログの選定目安(利回り3%以上)にはわずかに届きませんが、5期連続増配の実績と還元・財務の裏付けが厚いため、今回はその点を明記したうえで取り上げます。
一方で、株価は11月13日に上場来高値を更新した直後で、52週高値圏にあります。「増配の実績」と「株価の高さ」の両方を含めて、業績・配当・還元方針・株価水準を順に確認していきます。
※株価・市場指標は2026年11月18日時点。業績・配当は会社発表資料に基づきます。
🌱 この記事で分かること
- ブリヂストン(5108)はどんな会社なのか(タイヤのブランドと世界の地域別事業)
- 2026年12月期第3四半期決算と、通期売上予想の上方修正の中身
- 5期連続増配の実績と、125円へ増配予想の根拠
- 「配当性向50%目安」という還元方針と、1,500億円の自社株買いの結果
- 配当利回り3.5%・4.0%・4.5%になる株価
- 長期保有に向いている理由と注意したいリスク
1. ブリヂストン(5108)はどんな会社?
ブリヂストンは1931年創業のタイヤメーカーで、タイヤを中核に、販売・メンテナンスなどのソリューション事業や化工品事業を世界で展開しています。2024年の売上ベースの世界タイヤシェアは約13.6%で、ミシュランと首位を争う世界2位級の規模です(第三者集計)。決算では事業を地域別の4セグメントで開示しています。
| セグメント(地域) | 売上収益(2026年12月期Q3累計) | 調整後営業利益 |
|---|---|---|
| 日本 | 7,540億円 | 1,716億円 |
| アジア・大洋州・インド・中国 | 3,906億円 | 503億円 |
| 米州 | 1兆7,338億円 | 1,582億円 |
| 欧州・中近東・アフリカ | 6,625億円 | 458億円 |
主な製品・ブランドは、乗用車用では静粛性のREGNO、スポーツのPOTENZA、ツーリングのTURANZA、SUV向けのALENZAとDUELER、低燃費のECOPIA、スタッドレスのBLIZZAKなどです。米州ではFirestoneブランドも展開し、トラック・バス用、航空機用、鉱山車両用の超大型タイヤ(MASTERCOREなど)、更生タイヤ(リトレッド)のソリューションまで手がけています。商品設計の基盤技術として「ENLITEN」を掲げ、EV対応や軽量化を進めています。
この会社の強み(=他の会社が簡単には真似できない参入障壁)は、世界トップクラスの規模と、プレミアム領域でのブランド・技術の蓄積です。新車装着(OE)と市販(REP)の両方の販売網、世界各地の生産拠点は長年の投資の積み重ねでできており、新規参入者が短期間にそろえるのは現実的ではありません。鉱山用や航空機用タイヤのように、供給実績と認証が要る領域での地位も、簡単には崩れにくい土台です。
配当は年2回で、権利確定は中間が6月末、期末が12月末です。今期の中間配当60円は支払い済みで、期末65円が予想されています。なお、同社は2026年1月1日に1株を2株にする株式分割を行いました。この記事の1株配当・EPS・株価の推移は、すべて分割調整後のベースで統一しています。
2. 業績はQ3で大幅増益、通期売上予想を上方修正
まず直近の通期実績です。2025年12月期は、売上収益が前期比ほぼ横ばいの4兆4,295億円、調整後営業利益が同2.2%増の4,937億円、純利益が同14.8%増の3,273億円でした。自己資本比率は63.7%(2025年末)と、財務の厚みが目立つ会社です。
| 項目 | 2025年12月期(実績) | 2026年12月期(会社予想) |
|---|---|---|
| 売上収益 | 4兆4,295億円(前期比−0.0%) | 4兆7,000億円(同+6.1%) |
| 調整後営業利益 | 4,937億円(同+2.2%) | 5,150億円(同+4.3%) |
| 純利益 | 3,273億円(同+14.8%) | 3,400億円(同+3.9%) |
| 1株当たり利益(EPS) | 246.00円 | 270.87円(予想) |
| 年間配当 | 115円(分割調整後) | 125円(予想) |
今期の第3四半期累計(2026年1〜9月)は、売上収益が前年同期比9.9%増の3兆5,543億円、調整後営業利益が同20.9%増の4,453億円、純利益が同56.7%増の3,189億円でした。通期予想3,400億円に対する純利益の進捗率は約94%と高めです。会社は為替前提の変更や中東情勢の影響、各種対策の効果を踏まえて売上予想を上方修正した一方、利益予想は据え置きました。第4四半期は原材料コスト上昇の影響拡大など厳しい環境を想定しているためです。
数字を読むうえで大切な注記が2つあります。第一に、営業利益の伸び(前年同期比+51.7%)には、前年同期に大きかった事業・工場再編費用が減った反動が含まれます。本業の稼ぐ力に近い調整後営業利益の伸びは+20.9%で、その内訳でも為替効果が大きな要因です。第二に、前期(2025年12月期)の純利益には、不確実な税務ポジションの取崩しによる税金費用の戻し(約704億円)という一過性の押し上げが含まれます。増益率を額面どおりの成長と誤認しないよう、割り引いて見る必要があります。
3. 配当実績は5期連続増配を達成
1株配当の推移です(2026年1月1日の株式分割に合わせて、過去分も分割調整後の金額で表示)。2021年12月期の85円から増配が続き、2025年12月期の115円まで、5期連続の増配を達成しました。2026年12月期の予想125円が実現すれば、6期連続増配となります。予想の段階の期数を実績に含めないよう、書き分けています。
| 決算期 | 中間 | 期末 | 年間 | 前年比 | 配当性向 |
|---|---|---|---|---|---|
| 2021年12月期 | 42.5円 | 42.5円 | 85円 | ― | 30.4% |
| 2022年12月期 | 42.5円 | 45円 | 87.5円 | +2.9% | 40.5% |
| 2023年12月期 | 50円 | 50円 | 100円 | +14.3% | 41.3% |
| 2024年12月期 | 52.5円 | 52.5円 | 105円 | +5.0% | 50.5% |
| 2025年12月期 | 57.5円 | 57.5円 | 115円 | +9.5% | 46.7% |
| 2026年12月期(予想) | 60円(実績) | 65円(予想) | 125円 | +8.7% | 約46.1%(予想EPSベース) |
配当性向は近年40〜50%台で推移しています。今期予想の配当性向は約46.1%(125円÷予想EPS270.87円)で、会社の目安とする50%の内側に収まっています。
4. 株主還元の方針は「配当性向50%目安」
配当方針は有価証券報告書に明記されています。当該期の業績・財政状態に加え、中期的な利益見通し・投資計画・キャッシュフローを総合的に勘案して、「連結配当性向50%を目安に、安定的且つ継続的な配当額の向上に努める」という内容です。注意したいのは、「累進配当(減配しない)」という明記はない点です。DOEの下限や総還元性向の数値目標も掲げられていません(DOEの実績は2024・2025年とも4.1%と開示されています)。方針の文言だけを見れば「増配を続ける努力目標」であり、実績(5期連続増配)と合わせて評価するのが正確です。
自社株買いは大規模です。2025年は上限3,000億円の枠で取得を完了し、2026年も上限1,500億円・6,000万株の枠(2026年2月16日決議)で約4,265万株を1,500億円で取得し終え、取得した全数を2026年9月18日に消却しました。2026年11月18日時点で進行中の取得枠はありません。第3四半期までの現金還元は、配当支払い約1,479億円と自社株買い約1,500億円の合計約2,979億円にのぼります。
中期事業計画(2024-2026)では、2026年の1株配当として分割前250円(分割後125円)の計画が掲げられ、今期予想はその計画どおりの水準です。一方で、計画当初の2026年目標(調整後営業利益6,400億円など)には今期予想(5,150億円)は届かない見込みで、ROIC10%・ROE11%といった財務目標との距離も含め、「計画どおりの配当」と「届いていない利益目標」の両方を押さえておきたいところです。次期の中期計画で還元方針がどう示されるかも確認ポイントです。
5. 株主優待はありません
ブリヂストンに株主優待制度はありません。その分、還元は配当と自社株買いが中心です。「優待はないけれど、配当の成長と自社株買いで報いる」タイプの、配当重視の銘柄として位置づけられます。
6. 株価は割安?
| 指標 | 水準(2026年11月18日時点) |
|---|---|
| 株価(終値) | 4,363円 |
| 予想配当利回り | 約2.87%(125円÷4,363円) |
| 予想PER | 約16.1倍(4,363円÷予想EPS270.87円) |
| PBR | 約1.46倍 |
| 52週レンジ | 3,180円〜4,465円 |
なお、株探のブリヂストンのページで理論株価の値を確認できなかったため(2026年11月18日確認)、理論株価との比較は行っていません。株価は11月13日に上場来高値を更新し、52週高値(4,465円)から約2%下の水準にあります。予想PER約16.1倍・PBR約1.46倍は、このブログで取り上げてきた銘柄の中では高めで、利回りも約2.87%と3%に届きません。割安感は薄い一方、5期連続増配の実績、自己資本比率63.8%の財務、大型の自社株買いといった下支え材料はそろっています。これらを総合すると、現在の株価水準の評価は「適正」と考えます。あくまで株価水準の評価であり、売買の推奨ではありません。
7. 目標利回りごとの株価
予想1株配当125円をもとに、目標とする配当利回りになる株価を換算した表です。あくまで換算の提示で、「この価格で買うべき」という意味ではありません。現在の株価(4,363円)より下の水準が並ぶのは、利回りが3%に届いていないことの裏返しでもあります。
| 目標利回り | 株価の目安(125円÷利回り) |
|---|---|
| 3.5% | 3,571円 |
| 4.0% | 3,125円 |
| 4.5% | 2,778円 |
8. 保有株数ごとの配当金
| 保有株数 | 年間受取配当額(予想・税引前) |
|---|---|
| 100株 | 12,500円 |
| 500株 | 62,500円 |
| 1,000株 | 125,000円 |
100株の保有に必要な資金は、株価4,363円で約43.6万円です。年間12,500円(税引前)の配当が、増配とともにどう育つかを見る銘柄だと思います。
9. 長期保有のメリット
(1)増配の実績が積み上がっている。5期連続増配を達成し、今期も125円への増配予想です。配当性向は約46%と目安の50%の内側で、無理のない水準から増配が続いています。
(2)財務が非常に厚い。自己資本比率は63.8%(2026年9月末)で、第3四半期までの営業キャッシュ・フローは約4,872億円。原材料高や関税といったショックがあっても、配当と大型の自社株買いを両立できる体力があります。
(3)事業の土台が世界規模で分散している。世界シェア約13.6%で首位を争う規模に加え、プレミアムタイヤへの集中(売値・MIXの改善)で稼ぐ構造への移行が進んでいます。日本・米州・欧州・アジアと利益の源泉も地域で分散しています。
10. 注意したいリスク
原材料価格と中東情勢。天然ゴムや原油由来の原材料の価格変動は利益を直撃します。会社は中東情勢に伴うコスト影響を2026年通期で約700億円と試算しており、想定を超えれば利益予想に響きます。
米国関税と為替。関税は2025年に約250億円の減益要因となり、2026年もコスト影響が続いています。売上の半分近くを占める米州事業は、関税とドル円の動きの両方に左右されます。
株価が高値圏にあること。上場来高値を更新した直後で、予想PERは約16.1倍です。業績の上振れが止まれば、株価の調整が先に来る可能性は割り引いて見ておきたい点です。中期計画当初の利益目標に届いていないことも、その材料になります。
再編や事故などの一過性費用。工場再編費用は年によって大きく振れます(前期は約1,125億円)。鳥栖工場の火災については、会社が「現時点では通期業績予想への影響は限定的」としつつ影響額を精査中としています。
配当方針は「努力目標」の表現であること。累進配当の明記はなく、配当性向50%目安は利益が減れば配当額も連動しうる設計です。景気敏感なタイヤ事業の利益が落ち込む局面では、増配が続くとは限りません。
11. 長期保有に向いている?
検討しやすい人:配当の成長と会社の財務の厚みを重視する人。利回りの絶対水準よりも「増配が続くか」「自社株買いを含めた還元が続くか」を決算ごとに確認しながら持ち続けられる人に向いています。株価が調整して利回りが上がる場面を待てる人にも、候補として記録しておく価値はあると思います。
慎重に検討したい人:利回り3%以上を絶対条件にする人や、高値圏での購入を避けたい人。現在の利回りは約2.87%で、目標利回りの換算表が示すとおり、3.5%なら3,571円が目安になります。また、タイヤは自動車生産や景気に左右される事業で、利益と株価の変動は小さくありません。
12. 購入前に確認したい5つのポイント
| 観点(5つの物差し) | 確認ポイント |
|---|---|
| ①企業の成長性 | 通期の調整後営業利益5,150億円の見通しが維持されるか。売値・MIX改善と、原材料・中東情勢コストの綱引き |
| ②配当の持続性 | 期末配当65円(年間125円)予想の据え置きと、次期中期計画で配当方針がどう示されるか |
| ③財務の健全性 | 自己資本比率63.8%と営業キャッシュ・フローの推移。大型投資と還元の両立が続くか |
| ④現在の株価の割安度 | 予想PER約16.1倍・PBR約1.46倍・利回り約2.87%(2026年11月18日時点)がどう変わるか |
| ⑤10年以上保有できるか | プレミアムタイヤ戦略とENLITEN搭載商品の広がり、EV化・自動運転時代のタイヤ需要への対応 |
次の決算発表は、2026年12月期の本決算で、2027年2月中旬の見込みです(市場予想ベースで、会社の公式日程は未確認)。通期実績と2027年12月期の配当予想、次期中期計画の還元方針が最大の確認ポイントになります。
まとめ
筆者が重視したい点は3つです。第一に、5期連続増配の実績と、配当性向50%目安という分かりやすい物差しです。第二に、自己資本比率63.8%という財務の厚みと、2年連続の大規模な自社株買い・消却まで含めた還元の実行力です。第三に、世界2位級のタイヤ事業とプレミアム戦略という事業の土台です。一方で、予想配当利回りは約2.87%と目安の3%に届かず、株価は上場来高値圏にあります。増益率には再編費用の反動や為替効果が含まれることも含め、「良い会社の株を、高い価格で買わない」ための確認を決算ごとに続ける銘柄だと思います。
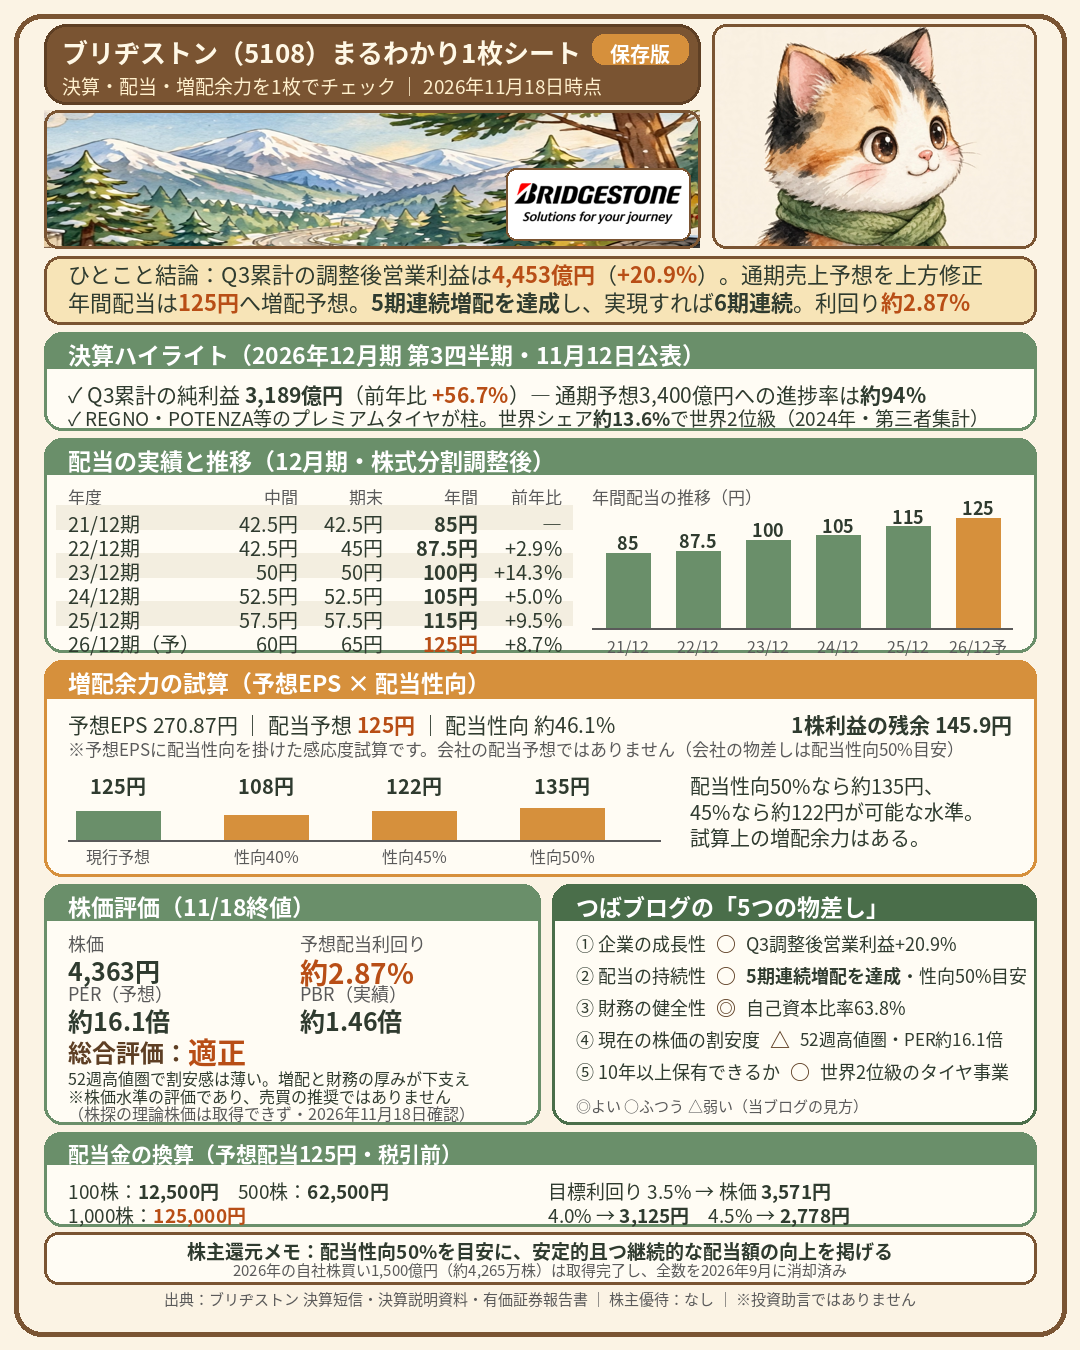
この記事の内容を1枚にまとめたシートを用意しました。保存して、決算のたびに見返す資料としてお使いください。
PR
📈 この株を買うなら(筆者が実際に使っている証券会社)
- SBI証券:口座数最大手クラス。国内株の手数料無料化と、1株から買える「S株」で少額スタートに
- 楽天証券:楽天ポイントで投資できる。楽天経済圏を使っている人に
- マネックス証券:分析ツール「銘柄スカウター」が優秀。数字でしっかり調べたい人に
- 野村証券:最大手の情報量と安心感。対面で相談したい人にも
🇬🇧 English Summary
Bridgestone Corporation (TSE: 5108) — Dividend yield: ~2.87% / PER: ~16.1x / PBR: ~1.46x (as of Nov 18, 2026). Overall valuation: Fair.
- One of the world’s largest tire makers (about 13.6% global share in 2024, third-party estimate), with premium brands such as REGNO, POTENZA and BLIZZAK, plus mining and aircraft tires.
- Dividends have risen for 5 straight years through FY2025 (JPY 115, split-adjusted); the FY2026 forecast of JPY 125 would make it 6 straight years, under a policy targeting a payout ratio of around 50%.
- Q3 FY2026 net profit rose 56.7% year on year and the full-year sales forecast was raised, while the share price sits near record highs, so the yield stays below 3%.
※本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。株価・指標は2026年11月18日時点、業績・配当は会社発表資料に基づきます。投資判断はご自身の責任でお願いします。
出典:ブリヂストン 2026年12月期第3四半期決算短信・決算説明資料(2026年11月12日)/ブリヂストン 2025年12月期決算短信(2026年2月16日)/ブリヂストン 有価証券報告書(2026年3月18日提出)/ブリヂストン 自己株式取得・消却に関するお知らせ(2026年2月16日ほか)/FISCO・Finnhub 市場データ(5108、2026年11月18日)/株探(2026年11月18日確認)

コメント