双日(2768)は、自動車から航空、化学、肥料、食料まで、世界中でモノとサービスを動かす総合商社です。配当は2026年3月期まで5期連続で増配を達成し、今期も増配予想が続いています。長期保有の視点で整理します。
2026年10月30日の中間決算では、純利益が前年同期比40.4%増の636億円となり、通期予想は純利益1,300億円(同25.5%増)と過去最高益の見通しを据え置きました。年間配当は前期の165円から180円への増配予想です。2026年11月16日時点の株価5,185円では、予想配当利回りは約3.47%です。
一方で、前期(2026年3月期)は構造改革に伴う損失処理で減益となった会社でもあります。「最高益の見通し」と「前期の減益」の両方の中身を含めて、業績・配当・還元方針・株価水準を順に確認していきます。
※株価・市場指標は2026年11月16日時点。業績・配当は会社発表資料に基づきます。
🌱 この記事で分かること
- 双日(2768)はどんな会社なのか(7つの事業本部と具体的な事業)
- 2027年3月期中間決算と、通期の過去最高益見通しの中身
- 5期連続増配の実績と、180円へ増配予想の根拠
- 「株主資本DOE4.5%を基本とする累進配当」という還元方針の詳細
- 配当利回り3.5%・4.0%・4.5%になる株価
- 長期保有に向いている理由と注意したいリスク
1. 双日(2768)はどんな会社?
双日は、日商岩井とニチメンという、どちらも100年以上の歴史を持つ商社が母体の総合商社です。物品の売買・貿易にとどまらず、海外での事業会社の経営や、大型プロジェクトの企画・投資までを手がけています。2026年3月31日現在、グループ会社は連結子会社413社・持分法適用会社129社の計542社にのぼります。事業は次の7つの本部に分かれています。
| 事業本部 | 主な事業・製品・サービス |
|---|---|
| 自動車 | 完成車の組立・卸売・小売、販売金融。ブラジルでのJaguar Land Rover販売参入、パナマでのHyundaiブランド車の輸入・販売など |
| 航空・交通インフラ | 民間機・防衛関連機器の代理店、ビジネスジェット、鉄道事業、空港事業(ウズベキスタン・タシケント新国際空港の開発・運営に参画) |
| エネルギー・総合インフラ | 再生可能エネルギー(台湾・雲林の640MW洋上風力発電など)、電力小売、LNG・ガス火力発電への投資 |
| 金属・資源・リサイクル | 石炭・鉄鉱石・ニオブなどの資源権益、金属商社のメタルワンへの出資、資源リサイクル |
| 化学 | メタノール製造(インドネシアのKaltimMethanol Industriは同国唯一のメタノールメーカーと会社が紹介)、合成樹脂、工業塩、レアアース |
| 生活産業・アグリビジネス | 肥料(東南アジアで高度化成肥料の製造・販売を半世紀にわたり展開)、飼料、食品原料、建材・合板 |
| リテール・コンシューマーサービス | 水産加工(マリンフーズなど)、JALUX、ロイヤルホールディングスと協業する外食、不動産開発・管理 |
この会社の強み(=他の会社が簡単には真似できない参入障壁)は、事業の幅そのものと、各地に根を張った事業基盤です。資源の権益、海外の製造拠点(メタノール工場や肥料工場)、現地の販売網といった資産は、長年の取引関係と投資の積み重ねでできており、新しい会社が短期間に同じものをそろえるのは現実的ではありません。化学が好調なときに自動車が振るわない、といった具合に、7つの本部で利益の波を分散できることも、配当の土台を安定させる要素です。
配当は年2回で、権利確定は中間が9月末、期末が3月末です。今期の中間配当90円は支払開始が2026年12月1日の見込みです。
2. 業績は中間期で大幅増益、通期は過去最高益の見通し
まず直近の通期実績です。2026年3月期は、収益が前期比9.9%増の2兆7,573億円と増収でしたが、親会社の所有者に帰属する当期利益(以下、純利益)は同6.3%減の1,036億円でした。ROEは10.1%、自己資本比率は29.9%です。
減益の理由は本業の不振だけではありません。中期経営計画に基づく構造改革の損失処理として、豪州原料炭事業の市況下落・生産低迷や、豪州中古車事業の減損損失などを計上したためです。自動車セグメントは当期利益が約53億円の赤字でした。「増収なのに減益」という数字は、この一過性の損失処理を差し引いて見る必要があります。
| 項目 | 2026年3月期(実績) | 2027年3月期(会社予想) |
|---|---|---|
| 収益 | 2兆7,573億円(前期比+9.9%) | ―(利益予想を中心に開示) |
| 税引前利益 | 1,156億円 | ― |
| 純利益 | 1,036億円(同−6.3%) | 1,300億円(同+25.5%) |
| 1株当たり利益(EPS) | 494.95円 | 622.55円(予想) |
| ROE | 10.1% | 11.4%(見通し) |
今期の中間期(2026年4〜9月)は、収益が前年同期比34.8%増の1兆6,721億円、税引前利益が同60.0%増の861億円、純利益が同40.4%増の636億円と大幅な増収増益でした。通期予想1,300億円に対する進捗率は約49%です。増益をけん引したのは化学で、中間利益は約202億円と前年同期(約106億円)から大きく伸びました。一方で会社は、通期見通しの内訳を入れ替えています。化学を上方修正する一方、自動車と肥料(生活産業・アグリビジネス)は下方修正しました。合計の予想は据え置きでも、中身は動いている点は押さえておきたいところです。
財務面では、2026年9月末の自己資本比率は30.5%、ネット有利子負債倍率(借入から現金を差し引いた実質借入の、自己資本に対する倍率)は0.98倍です。気になる点として、上期の会計上の営業キャッシュ・フローは約89億円と、636億円の純利益に比べて小さく、運転資金の増加が響きました。利益と現金の動きがずれていないかは、次の決算でも確認したいポイントです。
3. 配当実績は5期連続増配を達成
1株配当の推移です。2021年3月期の50円から増配が続き、2026年3月期の165円まで、5期連続の増配を達成しました。2027年3月期の予想180円が実現すれば、6期連続増配となります。予想の段階の期数を実績に含めないよう、書き分けています。
| 決算期 | 中間 | 期末 | 年間 | 前年比 | 配当性向 |
|---|---|---|---|---|---|
| 2022年3月期 | ― | ― | 106円 | ― | 30.1% |
| 2023年3月期 | 65円 | 65円 | 130円 | +22.6% | 27.0% |
| 2024年3月期 | ― | ― | 135円 | +3.8% | 29.9% |
| 2025年3月期 | 75円 | 75円 | 150円 | +11.1% | 29.2% |
| 2026年3月期 | 82.5円 | 82.5円 | 165円 | +10.0% | 33.3% |
| 2027年3月期(予想) | 90円(決定済み) | 90円(予想) | 180円 | +9.1% | 約28.9%(予想EPSベース) |
配当性向はおおむね30%前後で推移しており、利益の3割程度を配当に回す姿が続いています。今期予想の配当性向は約28.9%(180円÷予想EPS622.55円)で、無理をして配当を積み上げている水準ではありません。
4. 株主還元の方針は「DOE4.5%を基本とする累進配当」
還元方針の中心は、中期経営計画2026(2025年3月期〜2027年3月期)で掲げた「株主資本DOE4.5%を基本とする累進的な配当方針」です。累進配当とは、原則として配当を減らさず、維持または増配を目指す考え方です。DOEは株主資本に対する配当の割合で、会社の定義は「支払配当÷株主資本(その他の資本の構成要素を除く前期末自己資本)」です。利益が一時的に振れても、資本を物差しにすることで配当を安定させやすい設計になっています。
還元の総額については、中計期間3ヶ年累計の基礎的営業キャッシュ・フロー(会計上の営業キャッシュ・フローから運転資金の増減などを除いた、事業本来の現金の稼ぎ)の3割程度を株主還元に充てる方針です。自社株買いについては「機動的な自己株式の取得」を掲げていますが、2026年11月16日時点で進行中の取得枠は確認できませんでした。総還元性向の数値目標や、DOEとは別の下限額の明記はありません。
中計の定量目標は、3ヶ年平均で当期利益1,200億円超・ROE12%超で、その先のステージでは当期利益2,000億円・ROE15%を掲げています。今期のROE見通しは11.4%で、第1四半期時点の12%からは下がりました。会社は、利益予想を据え置く一方で自己資本が約1.2兆円まで積み上がったためと説明しています。なお、中計2026は今期が最終年度です。DOE4.5%の累進方針が次の計画でも続くかどうかは、次期中計の発表で確認が必要です。
5. 株主優待はありません
双日に株主優待制度はありません(有価証券報告書に株主優待の記載なし)。その分、還元は配当が中心です。「優待はないけれど、配当の成長で報いる」タイプの、配当重視の銘柄として位置づけられます。
6. 株価は割安?
| 指標 | 水準(2026年11月16日時点) |
|---|---|
| 株価(終値) | 5,185円 |
| 予想配当利回り | 約3.47%(180円÷5,185円) |
| 予想PER | 約8.3倍(5,185円÷予想EPS622.55円) |
| PBR | 約0.93倍(株探) |
| 52週レンジ | 4,174円〜7,257円 |
なお、株探の双日のページに理論株価の掲載はなく(2026年11月16日確認)、理論株価との比較は行っていません。指標だけを見ると、PBRは1倍を割り、予想PERも約8.3倍と低めです。総合商社は資源市況や為替で利益が振れやすいため、市場が低めの株価収益率を付けやすい業種である点は割り引いて見る必要があります。そのうえで、PER・PBR・配当利回り・過去最高益の見通しを総合すると、現在の株価水準の評価は「割安」と考えます。あくまで株価水準の評価であり、売買の推奨ではありません。
7. 目標利回りごとの株価
予想1株配当180円をもとに、目標とする配当利回りになる株価を換算した表です。あくまで換算の提示で、「この価格で買うべき」という意味ではありません。
| 目標利回り | 株価の目安(180円÷利回り) |
|---|---|
| 3.5% | 5,143円 |
| 4.0% | 4,500円 |
| 4.5% | 4,000円 |
8. 保有株数ごとの配当金
| 保有株数 | 年間受取配当額(予想・税引前) |
|---|---|
| 100株 | 18,000円 |
| 500株 | 90,000円 |
| 1,000株 | 180,000円 |
100株の保有に必要な資金は、株価5,185円で約51.9万円です。年間18,000円(税引前)の配当が、増配とともにどう育つかを見る銘柄だと思います。
9. 長期保有のメリット
(1)増配の実績と方針がそろっている。5期連続増配の達成に加え、DOE4.5%を基本とする累進配当の方針が明記されています。予想配当性向も約28.9%と、増配を続ける余地を残した水準です。
(2)事業が分散し、利益の波を和らげやすい。7つの事業本部と542社のグループ会社を持ち、化学・エネルギー・食料・航空など、景気の影響の出方が違う事業を組み合わせています。
(3)稼ぐ力の改善が進んでいる。ROEは2026年3月期に10.1%、今期の見通しは11.4%です。通期純利益は過去最高の1,300億円を見込み、中計の先には当期利益2,000億円・ROE15%の目標も掲げています。
10. 注意したいリスク
資源・化学品の市況変動。今期の増益をけん引した化学や、金属・資源の利益は市況に左右されます。好調が反転すれば、利益も配当の伸びも鈍る可能性があります。
為替変動。海外の収益と権益が多いため、円高が進むと円換算の利益が目減りします。
自動車事業の立て直しと追加の損失処理。2026年3月期は自動車セグメントが赤字となり、構造改革の損失も計上しました。同じような処理が再び出る可能性はゼロではありません。会社は豪州の原料炭事業の譲渡を決めるなど、ポートフォリオの入替を進めています。
利益と現金のずれ。上期の営業キャッシュ・フローは約89億円と利益に比べて小さく、運転資金が増えました。投資を積極化する局面では、現金の動きもあわせて確認したいところです。
還元方針の節目。中計2026は今期で終わります。DOE4.5%の累進方針は現行計画のもので、次期計画でどう示されるかは未定です。また、累進配当は方針であり、配当額の保証ではありません。
11. 長期保有に向いている?
検討しやすい人:配当の成長を長く楽しみたい人。増配の実績と累進方針を重視し、市況で利益が上下しても、決算ごとに方針の継続を確認しながら持ち続けられる人に向いています。PBR1倍割れなど、株価水準の割安さもあわせて見たい人にも検討材料が多い銘柄です。
慎重に検討したい人:配当額が将来にわたって固定されている安心感を求める人や、利益の変動が小さい会社を好む人。商社の利益は市況と為替で振れやすく、今期の最高益見通しも市況の追い風を含んでいます。還元方針の節目(次期中計)も近いため、発表を待ってから判断したい人は、その確認を優先してよいと思います。
12. 購入前に確認したい5つのポイント
| 観点(5つの物差し) | 確認ポイント |
|---|---|
| ①企業の成長性 | 通期純利益1,300億円の見通しが維持されるか。化学の好調と、自動車・肥料の下方修正後の回復 |
| ②配当の持続性 | 180円予想の据え置き・変更の有無と、次期中計でDOE4.5%の累進方針がどう示されるか |
| ③財務の健全性 | 自己資本比率30.5%、ネット有利子負債倍率0.98倍の推移と、営業キャッシュ・フローの回復 |
| ④現在の株価の割安度 | 予想PER約8.3倍・PBR約0.93倍・利回り約3.47%(2026年11月16日時点)がどう変わるか |
| ⑤10年以上保有できるか | 事業ポートフォリオの入替(原料炭事業の譲渡など)と、再エネ・ヘルスケアなど次の柱の育ち具合 |
次の決算発表は、2027年3月期第3四半期決算で、2027年2月1日頃の見込みです(市場カレンダーの予定で、会社の公式日程は未確認)。通期予想と配当予想の据え置き・修正が最大の確認ポイントになります。
まとめ
筆者が重視したい点は3つです。第一に、5期連続増配の実績と、DOE4.5%を基本とする累進配当の方針がそろっていること。第二に、通期で過去最高益を見込む稼ぐ力と、7事業への分散です。第三に、PBR1倍割れ・予想PER約8.3倍という株価水準です。一方で、前期の減益が一過性の損失処理によるものだったこと、今期の好調に市況の追い風が含まれること、そして次期中計で還元方針がどう示されるかは、割り引いて見ておきたい点です。決算ごとに「増配の方針が続いているか」を確認しながら付き合う銘柄だと思います。
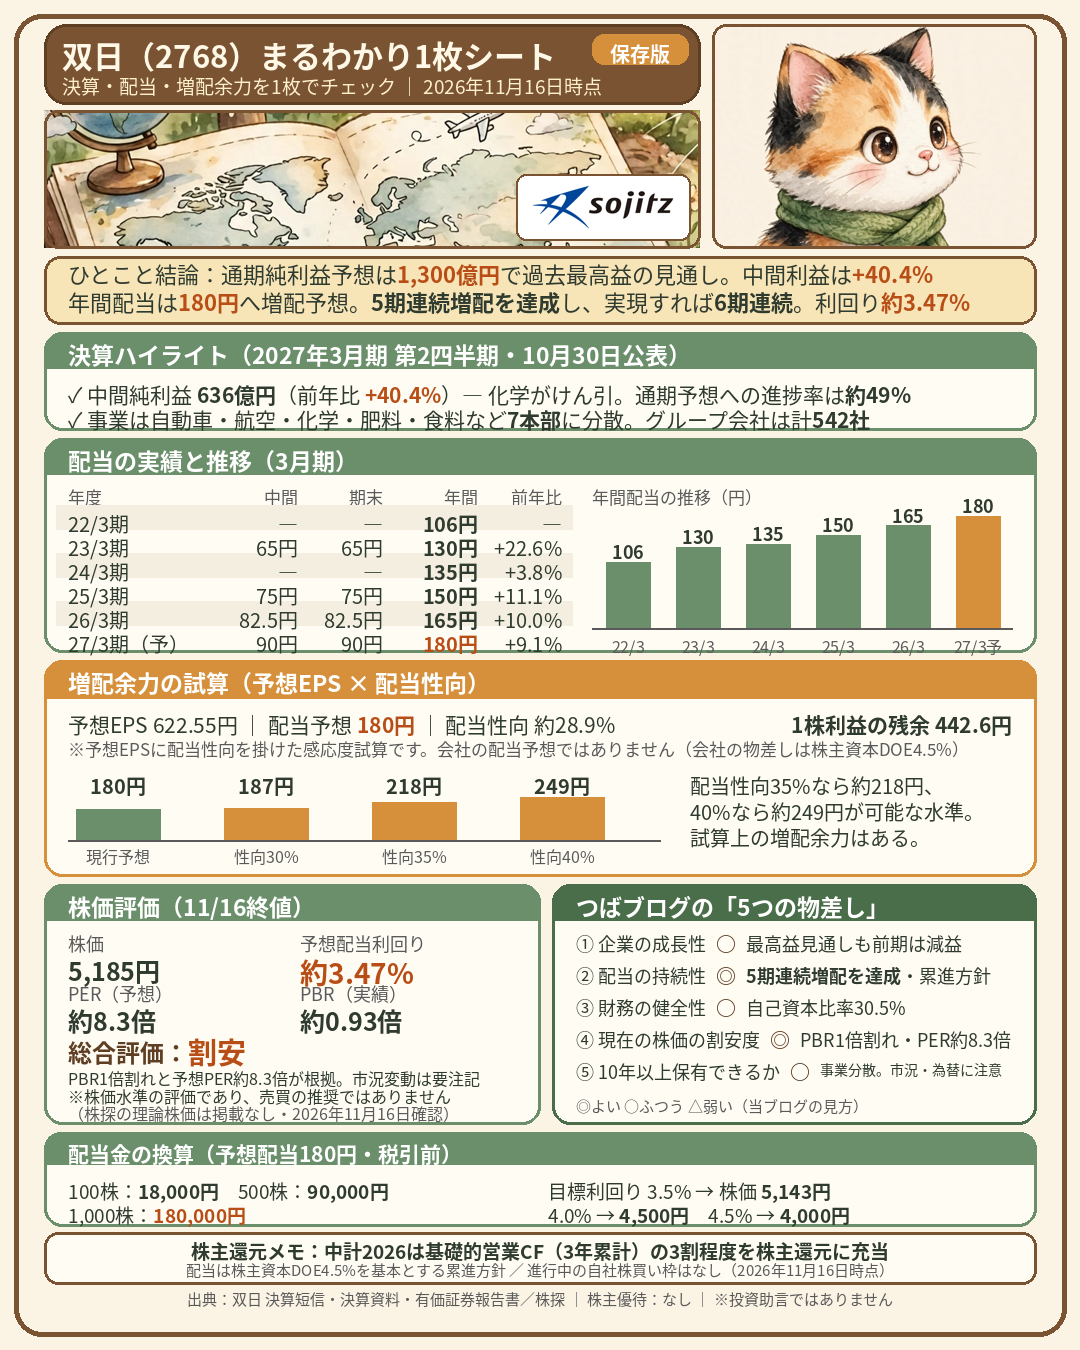
この記事の内容を1枚にまとめたシートを用意しました。保存して、決算のたびに見返す資料としてお使いください。
PR
📈 この株を買うなら(筆者が実際に使っている証券会社)
- SBI証券:口座数最大手クラス。国内株の手数料無料化と、1株から買える「S株」で少額スタートに
- 楽天証券:楽天ポイントで投資できる。楽天経済圏を使っている人に
- マネックス証券:分析ツール「銘柄スカウター」が優秀。数字でしっかり調べたい人に
- 野村証券:最大手の情報量と安心感。対面で相談したい人にも
🇬🇧 English Summary
Sojitz Corporation (TSE: 2768) — Dividend yield: ~3.47% / PER: ~8.3x / PBR: ~0.93x (as of Nov 16, 2026). Overall valuation: Undervalued.
- General trading company with seven business segments, from automobiles and aviation to chemicals, fertilizers and food; 542 group companies.
- Dividends have risen for 5 straight years through FY2026 (JPY 165); the FY2027 forecast of JPY 180 would make it 6 straight years, under a progressive dividend policy based on a shareholders’ equity DOE of 4.5%.
- Net profit is forecast at a record JPY 130 billion for FY2027 (+25.5%), after interim profit rose 40.4% year on year.
※本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。株価・指標は2026年11月16日時点、業績・配当は会社発表資料に基づきます。投資判断はご自身の責任でお願いします。
出典:双日 2027年3月期第2四半期(中間期)決算短信・決算資料(2026年10月30日)/双日 2026年3月期決算短信・決算資料(2026年5月1日)/双日 第23期有価証券報告書(2026年6月9日提出)/双日 公式サイト(事業紹介)/株探(株価・指標、2026年11月16日確認)/Finnhub 市場データ(2768.T、2026年11月16日)

コメント