INPEX(1605)は、豪州のイクシスLNGを自ら操業する、日本最大級の石油・天然ガス開発会社です。配当は2025年12月期まで5期連続で増配を達成し、今期も増配予想が続いています。長期保有の視点で整理します(最新の決算を反映済み)。
2026年11月12日の第3四半期決算では、純利益が前年同期比38.9%増の4,076億円となり、通期の純利益予想を過去最高の5,500億円へ上方修正しました。年間配当は前期の100円から112円への増配予想です。2026年11月20日時点の株価3,312円では、予想配当利回りは約3.38%です。
一方で、この「過去最高益」には約1,000億円規模の一過性の押し上げ要因が含まれ、利回りが3%を超えた背景には11月に入ってからの株価下落もあります。好材料と注意点の両方を含めて、業績・配当・還元方針・株価水準を順に確認していきます。
※株価・市場指標は2026年11月20日時点。業績・配当は会社発表資料に基づきます。
🌱 この記事で分かること
- INPEX(1605)はどんな会社なのか(イクシスLNGとアブダビ油田が柱の上流専業)
- 2026年12月期第3四半期決算と、通期予想を過去最高益へ上方修正した中身
- 5期連続増配の実績と、112円へ増配予想の根拠
- 「年間90円を起点とする累進配当+総還元性向50%以上」という還元方針と、1,400億円の自社株買いの進捗
- 400株以上・1年以上でQUOカードがもらえる株主優待の中身
- 配当利回り3.5%・4.0%・4.5%になる株価と、長期保有のリスク
1. INPEX(1605)はどんな会社?
INPEXは、原油・天然ガスを「探して、掘って、売る」上流開発専業の会社です。製油所は持たず、ガソリンなどの石油製品の精製・販売は行いません。同じエネルギーでも、精製・販売が柱のENEOSホールディングス(5020)とは事業モデルが根本的に異なります。生産量は日量63.3万バレル(原油換算)で、その98%が海外です。決算では事業を4つのセグメントで開示しています(利益は親会社株主に帰属する四半期利益ベース)。
| セグメント | 売上収益(2026年12月期Q3累計) | セグメント利益 |
|---|---|---|
| 国内O&G | 1,802億円 | 161億円 |
| 海外O&G ― イクシスプロジェクト | 3,481億円 | 3,009億円 |
| 海外O&G ― その他のプロジェクト | 8,823億円 | 846億円 |
| その他(再エネ・電力、CCS・水素等) | 185億円 | 32億円 |
主なプロジェクトは3つです。第一の柱は豪州のイクシスLNGで、同社が開発・運営の主体(オペレーター)を務める旗艦プロジェクトです。権益は67.82%、LNGの年産能力は930万トン級で、第3四半期累計の利益の約74%をこの1プロジェクトが生んでいます。第二はインドネシアのアバディLNGで、2026年10月に基本設計(FEED)が完了し、2027年央の最終投資決定(FID)を目指す次の成長柱です。第三はアブダビ油田群(UAE)で、1973年以来の操業実績を持つ陸上・海上の油田権益です。このほか、カザフスタンのカシャガン油田、国内では新潟県の南長岡ガス田や直江津LNG基地(新潟県上越市)、天然ガスパイプライン網による国内供給も手がけています。売上構成(Q3累計)は原油9,538億円、天然ガス4,298億円が中心です。
この会社の強み(=他の会社が簡単には真似できない参入障壁)は、まず長期利権と産油国政府との関係です。アブダビの利権のように、数十年単位の契約と政府間の関係の上に成り立つ資産は、新規参入者がお金だけでは短期間に複製できません。次に、イクシスのような大規模LNGを自らオペレーターとして開発・運営できる技術と人材を持つ国内企業は同社をおいてほぼありません。さらに、日本の電力・ガス会社などとの長期販売契約を積み上げるモデルで、スポット市況だけに依存しない収益基盤を持ちます。一方で、経済産業大臣が拒否権を持つ甲種類株式(いわゆる黄金株)を保有する構造は、日本のエネルギー安全保障と直結する「ナショナル・フラッグ」としての信用の裏付けであると同時に、株主利益だけを最優先できない制約にもなり得ます。両面を押さえておきたい点です。
配当は年2回で、権利確定は中間が6月末、期末が12月末です。今期の中間配当56円は支払い済み(2026年9月1日支払開始)で、期末56円が予想されています。
2. 業績はQ3で大幅増益、通期予想を過去最高益へ上方修正
まず直近の通期実績です。2025年12月期は、売上収益が前期比11.2%減の2兆113億円、営業利益が同10.7%減の1兆1,354億円、純利益が同7.8%減の3,938億円と、市況の落ち着きを受けて減収減益でした。自己資本比率は61.4%(2025年末)と、財務は厚い会社です。
| 項目 | 2025年12月期(実績) | 2026年12月期(会社予想) |
|---|---|---|
| 売上収益 | 2兆113億円(前期比−11.2%) | 1兆8,750億円(同−6.8%) |
| 営業利益 | 1兆1,354億円(同−10.7%) | 1兆2,030億円(同+6.0%) |
| 純利益 | 3,938億円(同−7.8%) | 5,500億円(同+39.7%) |
| 1株当たり利益(EPS) | 330.82円 | 476.35円(予想) |
| 年間配当 | 100円 | 112円(予想) |
今期の第3四半期累計(2026年1〜9月)は、売上収益が前年同期比6.0%減の1兆4,292億円、営業利益が同5.7%増の9,228億円、純利益が同38.9%増の4,076億円でした。通期予想5,500億円に対する純利益の進捗率は約74%です。「減収増益」の構図は、中東情勢の影響でアブダビ海上油田の販売に制約があり原油の販売量が大きく減った(前年同期比−33.2%)一方、天然ガスの販売増(売上+25.5%)、販売単価の上昇と円安、持分法投資利益の増加が利益を押し上げたためです。会社は為替・油価前提の見直し(ブレント原油の通期平均前提を90.0ドルへ引き上げ)などを踏まえ、純利益予想を5,100億円から5,500億円へ上方修正し、「通期として過去最高益」と説明しています。
数字を読むうえで大切な注記が2つあります。第一に、この最高益には一過性の押し上げが含まれます。会社が決算補足資料で「Profit Booster」として示す投資インセンティブ効果(約200億円)とTAリサイクリング(約800億円)の合計約1,000億円に加え、イクシス減資に伴う為替差益等もQ3の増益要因です。純利益の前期比+39.7%という伸びを、額面どおりの恒常的な成長と誤認しないよう割り引いて見る必要があります。第二に、前提の置き方です。通期の油価前提はブレント平均90.0ドル、第4四半期だけでは93.3ドルと高めの水準で、油価が反落すれば利益予想は大きく崩れ得ます。アブダビ原油の販売量も、販売制約のため通期で前年度比約5割減の見通しです。
3. 配当実績は5期連続増配を達成
1株配当の推移です。2021年12月期の48円から増配が続き、2025年12月期の100円まで、5期連続の増配を達成しました。2026年12月期の予想112円が実現すれば、6期連続増配となります。予想の段階の期数を実績に含めないよう、書き分けています。
| 決算期 | 中間 | 期末 | 年間 | 前年比 | 配当性向 |
|---|---|---|---|---|---|
| 2021年12月期 | 20円 | 28円 | 48円 | ― | 31.2% |
| 2022年12月期 | 30円 | 32円 | 62円 | +29.2% | 19.3% |
| 2023年12月期 | 37円 | 37円 | 74円 | +19.4% | 29.8% |
| 2024年12月期 | 43円 | 43円 | 86円 | +16.2% | 24.9% |
| 2025年12月期 | 50円 | 50円 | 100円 | +16.3% | 30.2% |
| 2026年12月期(予想) | 56円(実績) | 56円(予想) | 112円 | +12.0% | 約23.5%(予想EPSベース) |
今期の配当予想は、期初の108円から2026年8月7日に112円へ増額修正されました。第3四半期時点でも112円は据え置かれています。予想配当性向は約23.5%(112円÷予想EPS476.35円)と低めで、配当の原資には余裕がある計算です。ただし、2020年12月期には減配した実績もある会社です。「増配が続いてきた」ことと「資源価格が崩れても減配しない」ことは分けて考える必要があります。
4. 株主還元の方針は「累進配当+総還元性向50%以上」
還元方針は中期経営計画(2025-2027、2025年2月公表)に明記されています。「1株当たり年間90円を起点とする累進配当による安定的な還元に加え、事業環境や財務・経営状況を踏まえつつ機動的な自己株式取得も行うことで、総還元性向50%以上を目指し、業績の成長に合わせて株主還元を強化する」という内容です。累進配当の明記があるのは心強い材料ですが、注意したいのは起点が「年間90円」である点です。現在の112円という予想水準そのものが下限として保証される表現ではありません。DOEの下限や、配当性向だけの単独目標は掲げられておらず、還元は「配当は累進を基本に、残りは自社株買いで調整する」設計です。
自社株買いは進行中です。2026年8月7日の取締役会で、上限5,000万株(発行済株式総数の4.3%)・上限1,400億円、取得期間2026年8月10日〜12月31日の枠が決議され、10月末時点で23,709,900株・約907億円(金額ベースで枠の約65%)を取得済みです。取得した株式の消却予定は、取得決定の開示では確認できませんでした。さらに会社は第3四半期の補足資料で、通期業績が確定した段階で「総還元性向50%以上を堅持すべく追加の株主還元を実施する方針」と明記しています。利益予想が5,500億円へ増えた分、還元総額が据え置きなら総還元性向は約49%に下がる計算で、本決算で追加還元(期末配当の増額や追加の自社株買い)が出るかどうかが最大の確認ポイントの一つです。
財務運営の方向性として、中計期間はネットD/Eレシオ0.3〜0.5倍程度の維持が志向され、第3四半期末は0.37倍でした。長期ビジョン「INPEX Vision 2035」では、2035年に生産量を日量80万バレル規模(現在63.3万バレル)へ広げるイメージや、当期利益6,000億円のイメージが示されています。アバディ開発の準備資金は2026年末に約9,200億円の残高見込みまで積み立てが進んでおり、「成長投資と還元の両立」を数字で追える会社です。
5. 株主優待はQUOカード(400株以上・1年以上が条件)
INPEXには株主優待制度があります。毎年12月31日時点で400株以上を1年以上継続保有する株主が対象で、同社オリジナルデザインのQUOカードが贈られます(券面額の5%相当額を社会貢献団体へ寄付する仕組み付き)。金額は保有期間に応じて、400株以上では1年以上で1,000円分、2年以上で2,000円分、3年以上で3,000円分。800株以上では2,000円分/5,000円分/8,000円分となり、8年間保有の到達年にはオリジナル記念品も1回贈られます。この内容は2025年11月13日に拡充が発表され、2025年12月31日の基準日から適用されています。
注意したいのは、100株(1単元)だけではQUOカードの対象にならない点です。400株の取得には株価3,312円で約132万円が必要です。なお、100株以上の株主には、直江津LNG基地などの株主向け施設見学会への応募・抽選の機会があります。優待は「400株以上を長く持つ人への上乗せ」と位置づけ、配当と分けて考えるのが正確です。
6. 株価は割安?
| 指標 | 水準(2026年11月20日時点) |
|---|---|
| 株価(終値) | 3,312円 |
| 予想配当利回り | 約3.38%(112円÷3,312円) |
| 予想PER | 約6.95倍(3,312円÷予想EPS476.35円) |
| PBR | 約0.77倍(第3四半期末の1株当たり持分4,310.69円ベース) |
| 52週レンジ | 3,020円〜4,955円 |
なお、株探のINPEXのページで理論株価の値を確認できなかったため(2026年11月20日確認)、理論株価との比較は行っていません。株価は2026年3月30日の52週高値4,955円から大きく調整し、11月2日の終値4,054円からも約18%下落しました。利回りが3%を超えたのは、この株価下落によって生じた水準です(10月下旬時点では利回り約2.9%でした)。PBRは約0.77倍と1倍を割り、予想PERも約6.95倍と低く見えます。ただしPERの分母である今期利益は、一過性要因を含む過去最高益の予想です。「利益の山の局面で計算したPER」を額面どおりに受け取ると、割安さを過大評価しかねません。それでも、自己資本比率59.7%の財務、PBR1倍割れ、累進配当と総還元性向50%以上の方針を総合すると、現在の株価水準の評価は「割安」と考えます。あくまで株価水準の評価であり、売買の推奨ではありません。
7. 目標利回りごとの株価
予想1株配当112円をもとに、目標とする配当利回りになる株価を換算した表です。あくまで換算の提示で、「この価格で買うべき」という意味ではありません。現在の株価3,312円は、利回り3.5%の水準(3,200円)の少し上にあります。
| 目標利回り | 株価の目安(112円÷利回り) |
|---|---|
| 3.5% | 3,200円 |
| 4.0% | 2,800円 |
| 4.5% | 2,489円 |
8. 保有株数ごとの配当金
| 保有株数 | 年間受取配当額(予想・税引前) |
|---|---|
| 100株 | 11,200円 |
| 500株 | 56,000円 |
| 1,000株 | 112,000円 |
100株の保有に必要な資金は、株価3,312円で約33.1万円です。優待のQUOカードの対象になるのは400株以上(約132万円)からで、1年以上の継続保有も条件になります。
9. 長期保有のメリット
(1)累進配当の明記と増配の実績がそろっている。5期連続増配を達成し、中計では「年間90円を起点とする累進配当」が明記されています。予想配当性向は約23.5%と低く、利益が多少振れても配当を維持・拡大する余地が計算上は大きい設計です。
(2)還元は配当だけではない。総還元性向50%以上の方針のもと、1,400億円の自社株買いが進行中で、本決算での追加還元の可能性も会社自身が示しています。自己資本比率59.7%(2026年9月末)、ネットD/Eレシオ0.37倍という財務の厚みが、その裏付けです。
(3)事業の土台と成長の種がある。イクシスLNGの安定生産に加え、アバディLNGという次の柱の開発が進み、長期ビジョンでは2035年の生産量拡大のイメージも示されています。アブダビの長期利権など、時間をかけて築いた資産が収益の土台です。
10. 注意したいリスク
原油・天然ガス価格と為替への依存が大きい。業績は資源価格とドル円に直結します。通期前提はブレント平均90.0ドル(第4四半期は93.3ドル)と高めで、価格が反落すれば利益予想は大きく崩れ得ます。株価自体の変動も大きく、52週レンジは3,020円〜4,955円と幅があります。
「過去最高益」には一過性要因が含まれる。Profit Boosterと呼ばれる約1,000億円の押し上げ(投資インセンティブ・TAリサイクリング)やイクシス減資関連の為替差益は、来期以降は剥落する可能性があります。今期の利益水準をそのまま将来に延長しないことが大切です。
中東情勢とアブダビへの集中。2026年は海上油田の販売制約で、アブダビ原油の販売量が前年度比約5割減の見通しです。地政学リスクが利益と株価の両方を揺らす構造は続いています。
アバディLNGの巨額投資とイクシスの計画停止。アバディは最終投資決定が2027年央目標、生産開始は2030年代のイメージで、開発費の膨張や遅延は還元余力を圧迫しかねません。イクシスも2027年7月中旬から約1.5か月の計画シャットダウンメンテナンスが予定され、一時的な生産・利益の減少要因になります。
配当は「90円起点」であり、減配の歴史もある。累進配当の方針は心強いものの、起点は現在の予想(112円)より低い90円です。2020年12月期には減配の実績もあり、資源価格の大きな下落局面では増配が続くとは限りません。加えて、長期ではエネルギー転換による化石燃料需要の減退という構造的な逆風もあります。
11. 長期保有に向いている?
検討しやすい人:資源価格で業績と株価が大きく振れることを理解したうえで、配当と自社株買いを合わせた「総還元」で評価できる人。決算ごとに油価前提・還元の進捗・アバディの進み具合を確認しながら持ち続けられる人に向いています。
慎重に検討したい人:市況に関係なく安定した配当を最優先する人や、値動きの大きさが苦手な人。利回り約3.38%は株価下落で生じた水準で、株価が戻れば3%を割り込みます。配当の安定感だけを物差しにすると、食品や通信のようなディフェンシブ銘柄とは性格がまったく違う点に注意が必要です。
12. 購入前に確認したい5つのポイント
| 観点(5つの物差し) | 確認ポイント |
|---|---|
| ①企業の成長性 | 通期純利益5,500億円の見通しが維持されるか。アバディLNGの最終投資決定(2027年央目標)への進捗 |
| ②配当の持続性 | 期末配当56円(年間112円)予想の据え置きと、本決算での追加還元の有無、2027年12月期の配当予想 |
| ③財務の健全性 | 自己資本比率59.7%とネットD/Eレシオ0.37倍の推移。アバディ開発資金の積み立て(2026年末約9,200億円見込み)と両立するか |
| ④現在の株価の割安度 | 予想PER約6.95倍・PBR約0.77倍・利回り約3.38%(2026年11月20日時点)がどう変わるか。一過性を除いた利益水準でも評価する |
| ⑤10年以上保有できるか | イクシスの安定操業(2027年の計画シャットダウンの影響を含む)と、CCS・水素などエネルギー転換への対応 |
次の決算発表は、2026年12月期の本決算で、2027年2月上旬〜中旬の見込みです(会社の公式日程は未発表。前期の本決算は2026年2月12日でした)。通期実績と追加還元の有無、2027年12月期の配当予想が最大の確認ポイントになります。
まとめ
筆者が重視したい点は3つです。第一に、「年間90円を起点とする累進配当」の明記と、5期連続増配の実績、約23.5%という低めの予想配当性向です。第二に、過去最高益の通期予想と、総還元性向50%以上を目指す方針のもとで進む1,400億円の自社株買いです。第三に、イクシスとアブダビを柱とする資産の厚みと、自己資本比率59.7%の財務です。一方で、最高益には約1,000億円の一過性要因が含まれ、利回り3%超えは株価下落で生じた水準であり、業績は資源価格に大きく左右されます。「割安に見える数字」と「市況次第で変わる利益」の両方を決算ごとに点検しながら付き合う銘柄だと思います。
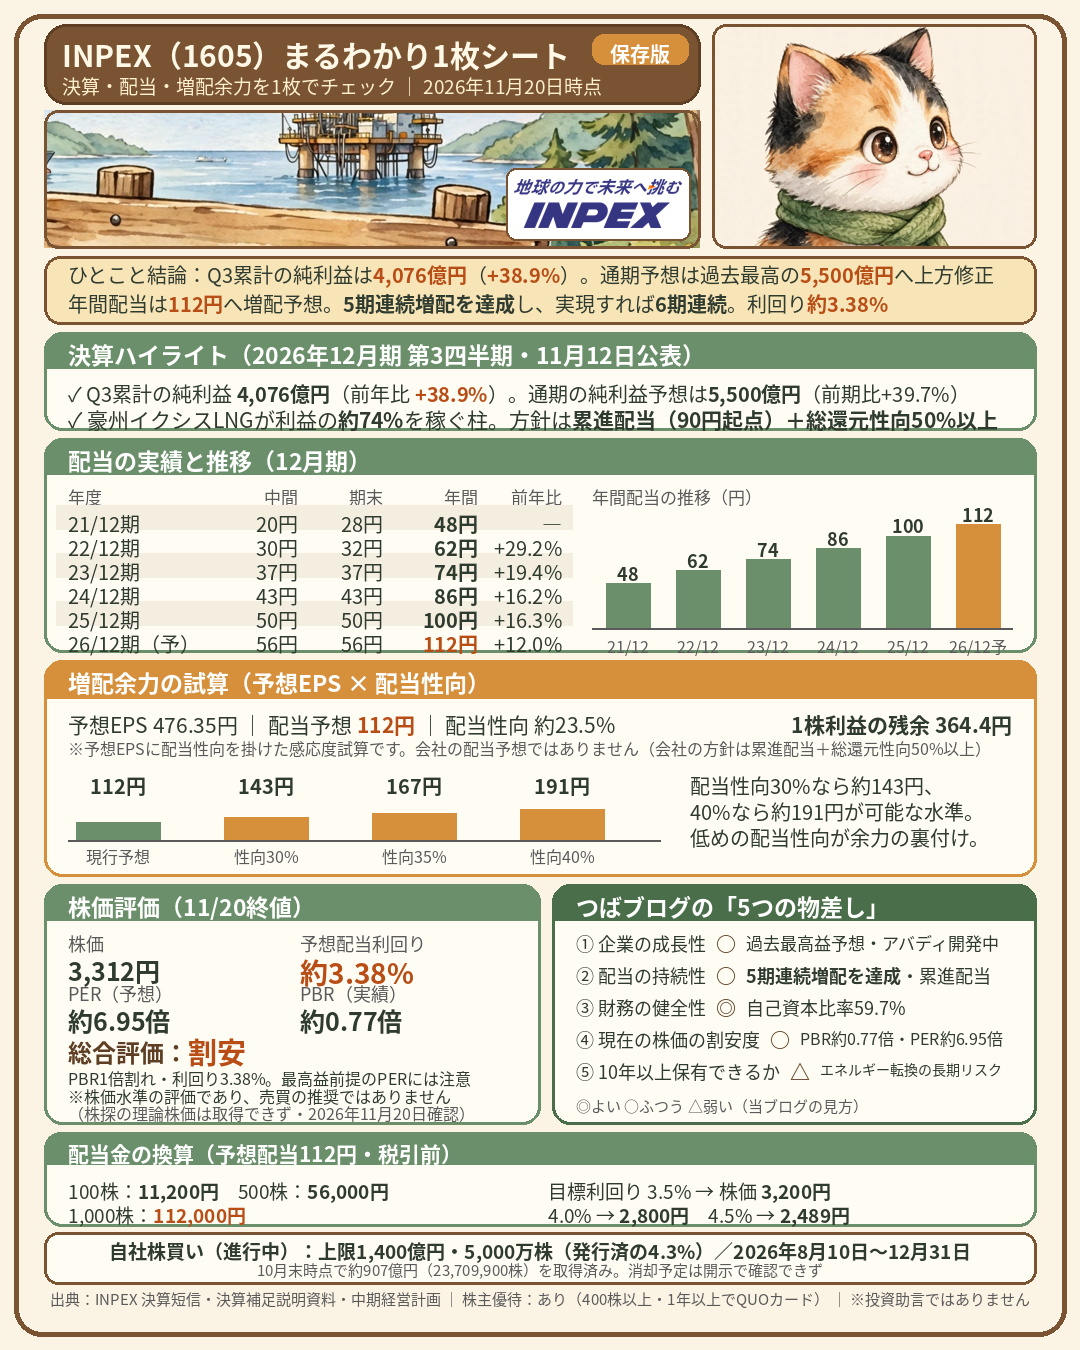
この記事の内容を1枚にまとめたシートを用意しました。保存して、決算のたびに見返す資料としてお使いください。
PR
📈 この株を買うなら(筆者が実際に使っている証券会社)
- SBI証券:口座数最大手クラス。国内株の手数料無料化と、1株から買える「S株」で少額スタートに
- 楽天証券:楽天ポイントで投資できる。楽天経済圏を使っている人に
- マネックス証券:分析ツール「銘柄スカウター」が優秀。数字でしっかり調べたい人に
- 野村証券:最大手の情報量と安心感。対面で相談したい人にも
🇬🇧 English Summary
INPEX CORPORATION (TSE: 1605) — Dividend yield: ~3.38% / PER: ~6.95x / PBR: ~0.77x (as of Nov 20, 2026). Overall valuation: Undervalued.
- Japan’s largest upstream oil and gas developer and the operator of the Ichthys LNG project in Australia, which generated about 74% of profit in the first nine months of FY2026; long-held concessions in Abu Dhabi are another pillar.
- Dividends have risen for 5 straight years through FY2025 (JPY 100); the FY2026 forecast of JPY 112 would make it 6 straight years, under a progressive dividend policy starting at JPY 90 a year and a total payout ratio target of 50% or more.
- The FY2026 net profit forecast was raised to a record JPY 550 billion, but it includes roughly JPY 100 billion of one-off gains, and earnings depend heavily on oil and gas prices and exchange rates.
※本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。株価・指標は2026年11月20日時点、業績・配当は会社発表資料に基づきます。投資判断はご自身の責任でお願いします。
出典:INPEX 2026年12月期第3四半期決算短信・決算補足説明資料(2026年11月12日)/INPEX 剰余金の配当(中間配当)及び期末配当予想の修正に関するお知らせ・自己株式の取得に係る事項の決定に関するお知らせ(2026年8月7日)/INPEX 自己株式の取得状況に関するお知らせ(2026年11月9日)/INPEX 2025-2027中期経営計画(2025年2月13日)/INPEX 株主優待制度の変更(拡充)に関するお知らせ(2025年11月13日)/Finnhub・StockAnalysis 市場データ(1605、2026年11月20日)/株探(2026年11月20日確認)

コメント