🌱 この記事で分かること
- 三菱HCキャピタル(8593)がどんな会社か
- 2026年3月期の4期連続の過去最高益と、2027年3月期の見通し
- 28期連続増配が見込まれる配当(2027年3月期予想51円)と、配当性向45%以上の還元方針
- 株主優待がないことと、還元が配当に集約されていること
- 予想配当利回り約3.9%の水準と、自分の保有株数に換算した配当額
日本の高配当株の中から、長期保有の候補を1社ずつ掘り下げるシリーズ。今回は総合リース大手の三菱HCキャピタル(証券コード:8593)です。2021年に三菱UFJリースと日立キャピタルが経営統合して生まれた会社で、リースやファイナンスを軸に、航空・不動産・環境エネルギー・物流などへ事業を広げています。東証プライムに上場しています。
どんな会社?
三菱HCキャピタルの仕事は、企業が必要な設備や機械、車両、航空機などを「買うのではなく借りて使う」仕組みを提供することです。ものを貸すだけでなく、資金の貸付や割賦販売、資産の運用・売却まで手がける総合金融サービス会社です。2026年4月からは、カスタマーソリューション、海外カスタマー、環境エネルギー、航空、ロジスティクス、不動産の6セグメントで事業を管理しています。三菱商事や三菱UFJフィナンシャル・グループを主要株主に持つ点も特徴です。
配当は年2回で、中間配当が25円、期末配当が26円の予想です。権利確定は中間が9月末、期末が3月末です。
業績は4期連続の過去最高益、2027年3月期は横ばい予想
2026年3月期(2025年4月〜2026年3月)の連結業績は、売上高が2兆2,153億円、営業利益が2,404億円、親会社株主に帰属する当期純利益が1,622億円(前期比+20.0%)で、4期連続の過去最高益となりました。ただし、この期の利益には、海外子会社3社の決算期変更に伴う15カ月決算の効果(純利益+228億円)が含まれています。これを除いても実質増益だったと会社は説明しています。
2027年3月期の会社予想は、純利益1,600億円(前期比−1.4%)と、数字だけ見るとほぼ横ばいです。2027年3月期第1四半期(2026年4月〜6月)は、売上高5,391億円(前年同期比−7.8%)、純利益316億円(同−44.8%)と大幅な減益でした。ただ会社は、資産の売却益が下期に多く出る計画であることなどを理由に、通期予想と年間配当51円の予想を据え置いています。11月12日の中間決算で、この見通しが維持されるかがチェックポイントになります。
株主還元の方針は「配当で継続的かつ安定的に」
三菱HCキャピタルの還元方針は、株主還元を配当によって継続的かつ安定的に行うことです。新中期経営計画「2028中計」では、配当性向の目標を従来の40%以上から45%以上へ引き上げ、2028年度に純利益2,100億円・ROE10.0%を目指すとしています。利益の成長を通じて配当総額を増やしていく、という考え方です。
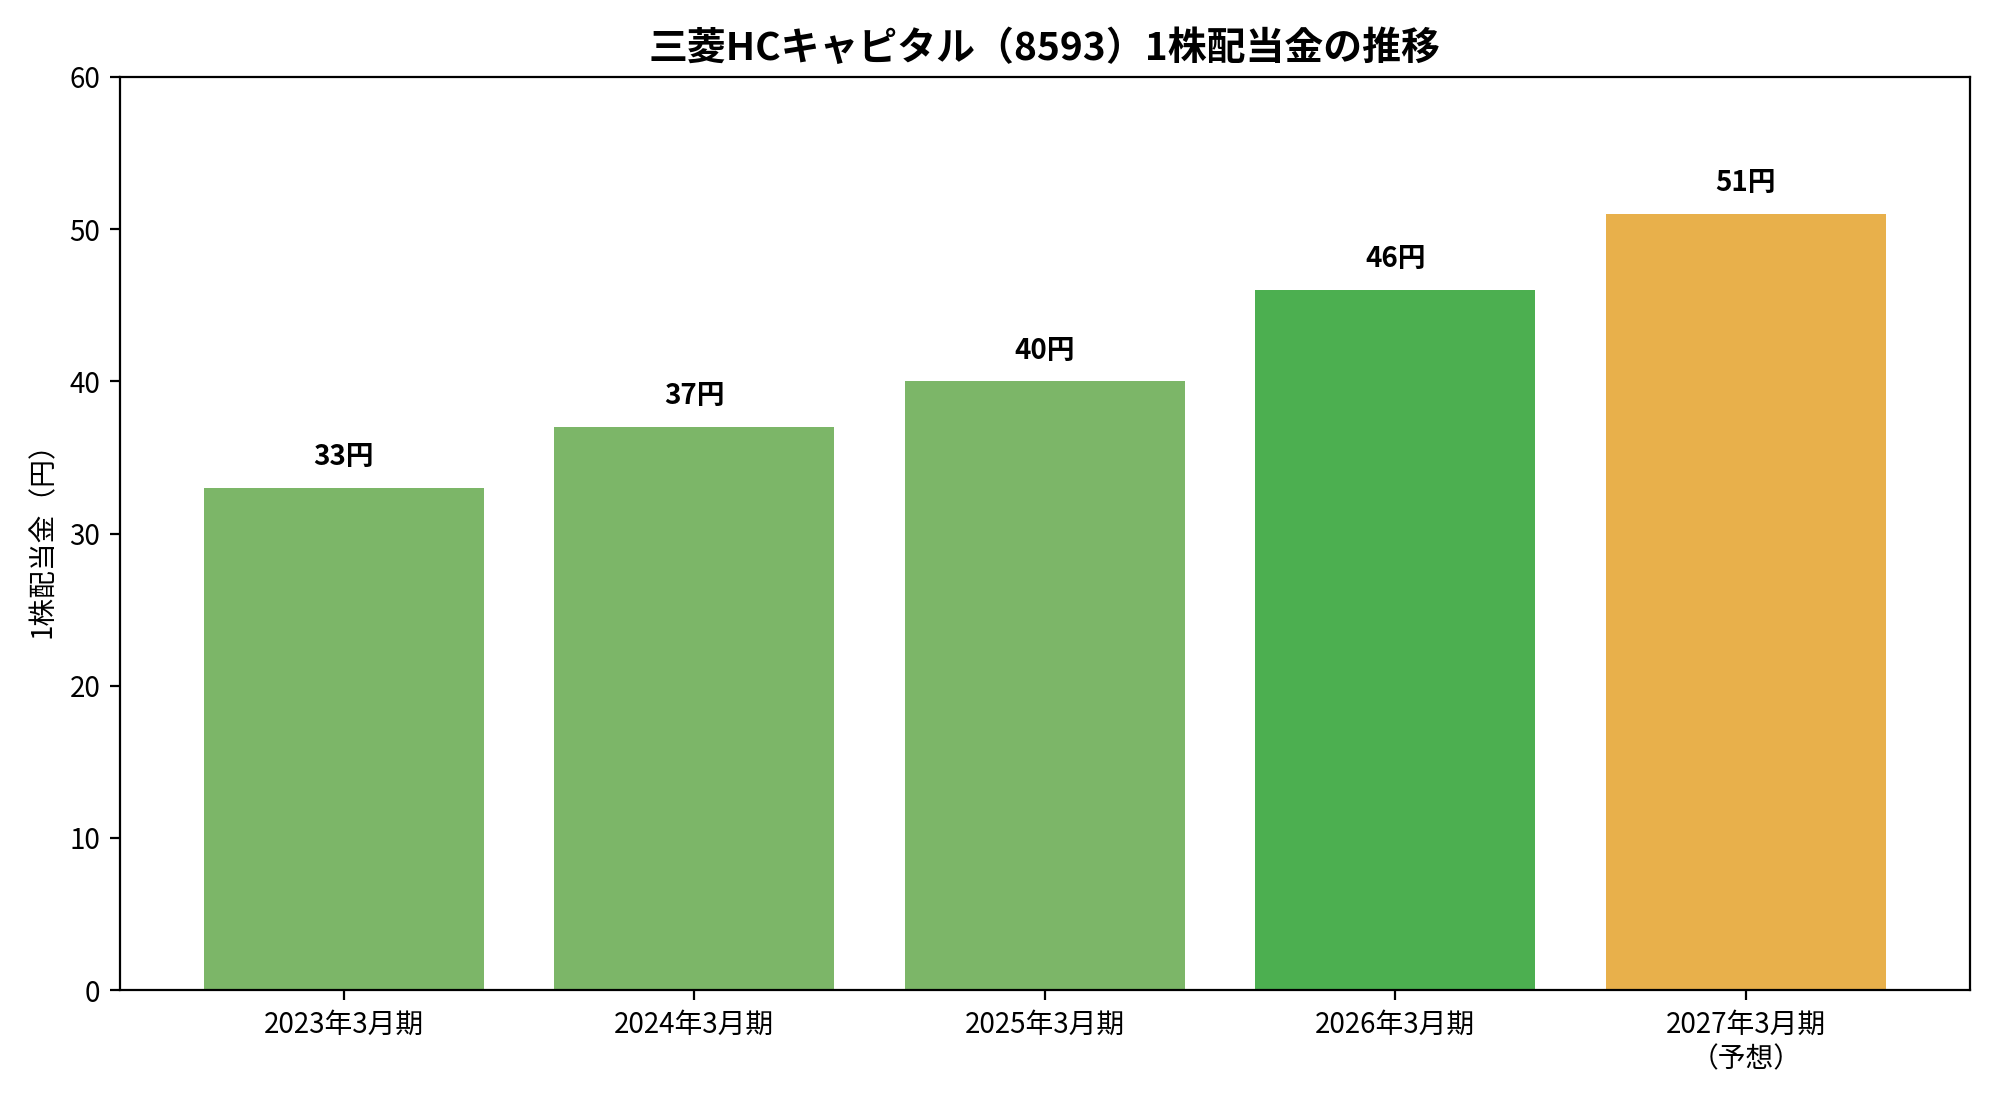
実際の1株配当金は、2023年3月期の33円から、2024年3月期は37円、2025年3月期は40円、2026年3月期は46円と増え続け、2027年3月期は51円の予想です。2026年3月期までで27期連続増配を達成しており、予想どおりであれば2027年3月期は28期連続増配となります。日本でもトップクラスの増配の長さです。
株主優待はなし、還元は配当に集約
三菱HCキャピタルに株主優待制度はありません。優待品を選ぶ楽しみはありませんが、その分、還元は配当金に集約されており、配当金は使い道が自由で、再投資にも回しやすいのが特徴です。優待を目当てに買う銘柄ではなく、配当の積み上げを目当てに付き合う銘柄、と考えると分かりやすいと思います。
株価の推移と今の水準
2026年11月2日時点の株価は1,308円で、52週レンジは1,181.5円〜1,541.5円です。2027年3月期の予想配当51円から計算した予想配当利回りは約3.9%、PERは約11.7倍、PBRは約0.94倍が目安です。利回りは3%をしっかり上回り、指標面では割高感のない水準です。
ここからは、予想1株配当51円を使って、自分の保有株数に換算してみましょう。金額はすべて税引前で、予想どおり配当が出た場合の試算です。
| 保有株数 | 年間受取配当額(税引前) |
|---|---|
| 100株(投資額 約130,800円) | 約5,100円 |
| 500株 | 約25,500円 |
| 1,000株 | 約51,000円 |
次に、目標とする利回りごとに、株価がどの水準ならその利回りになるかを換算した表です。あくまで換算の提示で、「この価格で買うべき」という意味ではありません。
| 目標利回り | その利回りになる株価(51円÷利回り) |
|---|---|
| 3.5% | 約1,457円 |
| 4.0% | 約1,275円 |
| 4.5% | 約1,133円 |
現在の株価1,308円は、利回り約3.9%の水準で、上の表では3.5%と4.0%の間にあります。株価が下がれば利回りは上がり、株価が上がれば利回りは下がる、という関係だけ押さえておくと、ニュースで株価を見たときに自分なりの目安が持ちやすくなります。
長期保有におすすめな理由
理由は3つあります。第一に、27期連続増配(2027年3月期予想で28期連続)の実績があり、配当性向45%以上という方針で、増配の継続が会社の方針として明示されていること。第二に、リース・航空・不動産・環境エネルギーなど事業が分散され、一つの事業の不調に業績全体が左右されにくいこと。第三に、予想配当利回り約3.9%で、PER約11.7倍・PBR約0.94倍と、指標面で割高感が小さいことです。
⚠️ 注意点:直近の第1四半期は大幅な減益で、通期予想の達成は下期の資産売却益などに左右される面があります。金利の動きや貸倒関連費用、航空機市況なども業績に影響します。11月12日の中間決算で、通期予想と配当予想が維持されるかを確認しながら、時間を分散して積み増す付き合い方が合う銘柄だと思います。
📥 1枚まとめシート(ダウンロードできます)
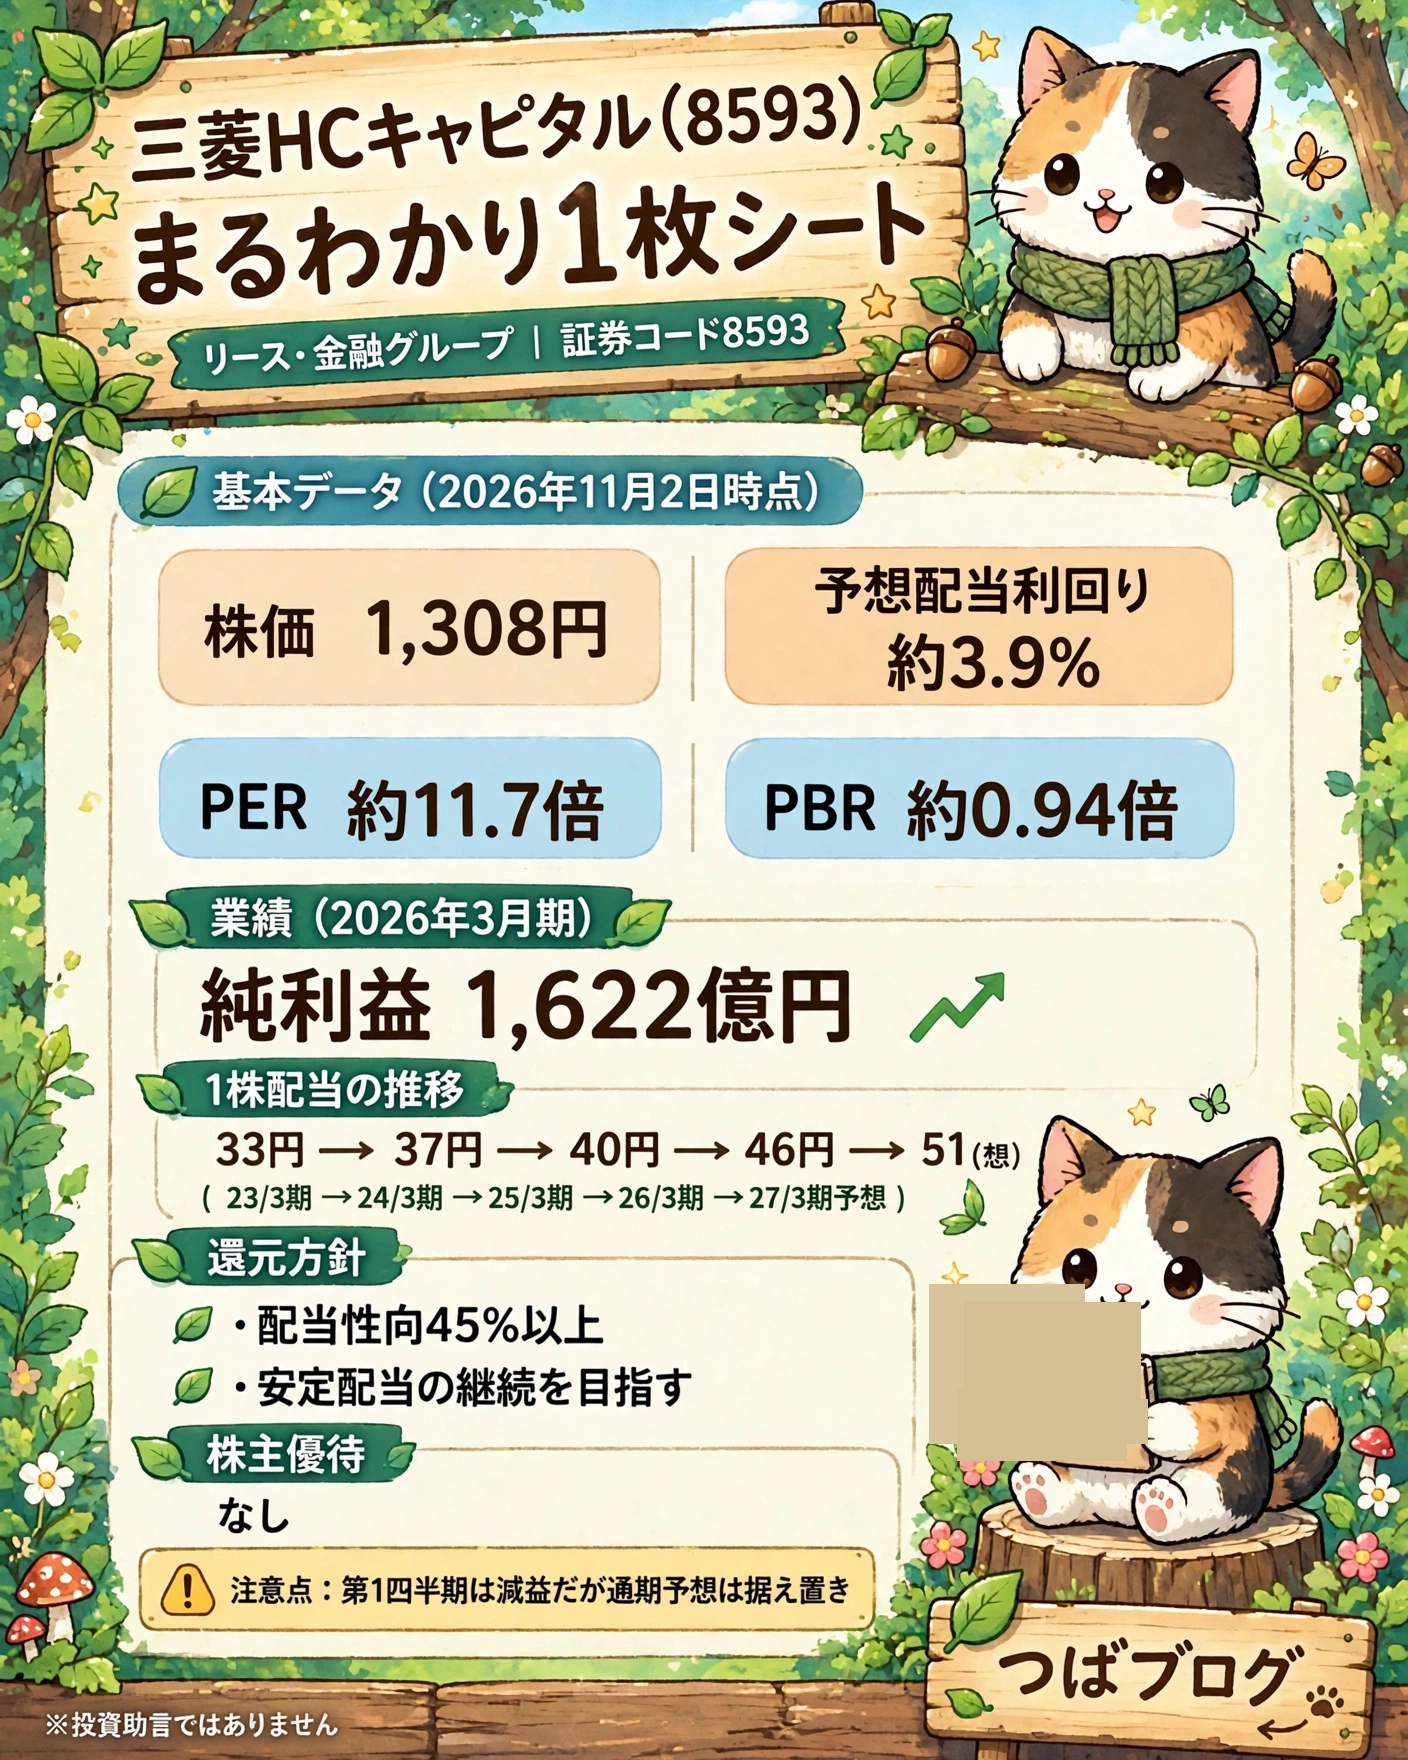
この記事のポイントを1枚にまとめたシートです。保存して銘柄チェックにお使いください。
PR
📈 この株を買うなら(筆者が実際に使っている証券会社)
- SBI証券:口座数最大手クラス。国内株の手数料無料化と、1株から買える「S株」で少額スタートに
- 楽天証券:楽天ポイントで投資できる。楽天経済圏を使っている人に
- マネックス証券:分析ツール「銘柄スカウター」が優秀。数字でしっかり調べたい人に
- 野村証券:最大手の情報量と安心感。対面で相談したい人にも
🇬🇧 English Summary
Mitsubishi HC Capital Inc. (TSE: 8593) — a major Japanese leasing and financial services group.
Expected dividend yield: ~3.9% (JPY 51 per share forecast for FY2027, at JPY 1,308 as of November 2, 2026). PER: ~11.7x. PBR: ~0.94x.
- Net income hit a record JPY 162.2 billion in FY2026, the fourth straight record year.
- Dividend forecast of JPY 51 would mark 28 straight years of dividend increases, with a payout-ratio target of 45% or more.
- No shareholder benefits; returns are concentrated in dividends.
※本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。株価・指標は2026年11月2日時点、業績・配当は会社発表資料に基づきます。投資判断はご自身の責任でお願いします。
出典:三菱HCキャピタル 2026年3月期決算短信・決算概要資料(2026年5月15日)、2027年3月期第1四半期決算短信・決算説明資料(2026年8月7日)、剰余金の配当に関するお知らせ(2026年5月20日)、2028中期経営計画(2026年4月17日)/Finnhub 市場データ(8593.T、2026年11月2日)



コメント