AIデータセンターの建設ラッシュで、日本の電力需要は約20年ぶりに増加へ転じました。「電気が足りない」が現実の課題になるなかで、発電する会社、電気を届ける会社、設備をつくる会社――どの企業が本当に恩恵を受けるのか。電力関連の代表的な8銘柄を、業績・配当・株価の数字で比較し、分析ランキングにまとめました。
結論を先に言うと、需要の追い風は構造的で本物ですが、銘柄ごとの「立ち位置」と「株価への織り込み度」の差が非常に大きいテーマです。電力株は配当の厚い銘柄も多く、高配当投資の目線でも見どころのある分野でした。
※株価・指標は2026年11月2日終値時点。各社の決算は最新の通期実績と今期会社予想に基づきます。なお8社全社について、TOB・上場廃止・配当変更などのコーポレートイベントを事前に確認済みです(個別の注記は比較表と各社の分析に記載)。
1. なぜ「電力不足」がテーマなのか ― 需要は約20年ぶりに増加へ
- 需要の転換点:日本の電力需要は長く減少傾向でしたが、データセンター(DC)と半導体工場の新増設で増加に転じています。電力広域的運営推進機関(OCCTO)の2026年1月公表の需要想定では、DC・半導体工場による最大需要電力は2026年度の83万kWから2035年度には762万kWへ約9倍に拡大する見通しです。
- 国の計画も転換:第7次エネルギー基本計画(2025年2月閣議決定)は、2040年度の発電電力量を1.1〜1.2兆kWh(2023年度比で需要約2割増)と想定し、電源構成は再エネ4〜5割・原子力2割程度・火力3〜4割としました。原子力は「既存炉の最大限活用+建て替え」へと方針が大きく転換しています。
- ボトルネックは「届ける設備」:送配電への接続申込は全国で約1,992万kW(2025年9月末)に積み上がり、計画未確定の申込による系統容量の「空押さえ」や、印西エリアで供給まで10年待ちの事例が問題化しています。発電だけでなく、送電網・変圧器・ケーブルといった「届ける側」の設備投資が不可欠で、広域連系系統の増強には約6〜7兆円規模の投資が見込まれています。
- 象徴的な出来事:2026年8月、関西電力は関西エリアのDC建設ラッシュに伴う電力不足を背景に、企業向け電気料金の11年ぶり値上げ(10〜15%)を発表し、株価が急伸しました。「電気は余るもの」から「電気は奪い合うもの」へ、という認識の変化を象徴する出来事です。
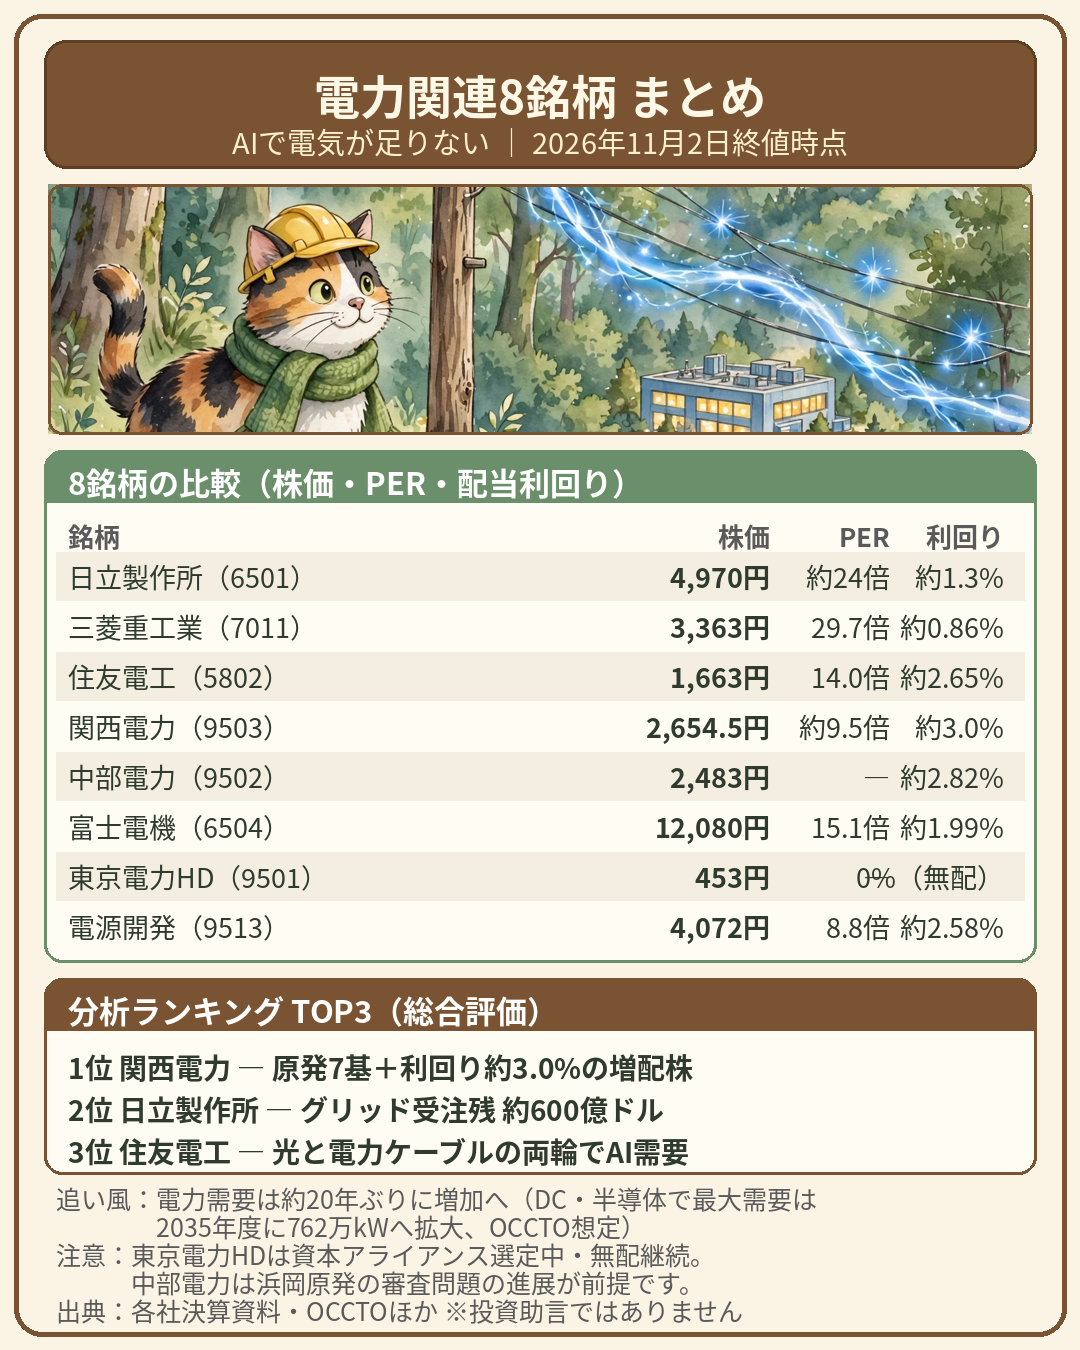
2. 8銘柄の比較表(2026年11月2日終値時点)
| 銘柄(コード) | 株価 | 時価総額 | 直近通期売上高(前期比) | 純利益(前期比) | PER(予想) | PBR | 配当利回り(予想) | イベント・注記 |
|---|---|---|---|---|---|---|---|---|
| 日立製作所(6501) | 4,970円 | 約22.5兆円 | 10兆5,868億円(+8.2%) | 8,023億円(+30.3%) | 約24倍 | 3.38倍 | 約1.3%※ | 中間配当を32円に増額。期末配当は未定 |
| 三菱重工業(7011) | 3,363円 | 約11.3兆円 | 4兆9,742億円(+14.1%) | 3,321億円(+35.3%) | 29.7倍 | 3.56倍 | 約0.86% | なし(11月6日に中間決算予定) |
| 住友電工(5802) | 1,663円 | 約5.3兆円 | 5兆1,102億円(+9.2%) | 3,695億円(+90.7%) | 14.0倍 | 1.80倍 | 約2.65% | 2026年7月に1→4株の株式分割済み。配当は分割後44円に増配修正 |
| 関西電力(9503) | 2,654.5円 | 約3.0兆円 | 4兆566億円(-6.5%) | 3,801億円(-9.6%) | 約9.5倍 | 0.82倍 | 約3.0% | なし。配当は75円→80円へ増配予想 |
| 中部電力(9502) | 2,483円 | 約1.9兆円 | 3兆5,460億円(-3.4%) | 2,278億円(+12.7%) | 算出不能※※ | 0.66倍 | 約2.82% | 浜岡原発の審査申請を取り下げ。今期は赤字予想だが配当70円は維持 |
| 富士電機(6504) | 12,080円 | 約1.8兆円 | 1兆2,276億円(+9.3%) | 980億円(+6.3%) | 15.1倍 | 2.17倍 | 約1.99% | 配当予想を240円に増配修正(10月29日) |
| 東京電力HD(9501) | 453円 | 約0.73兆円 | 6兆3,286億円(-7.1%) | -4,542億円(赤字) | 算出不能※※※ | 0.21倍 | 0%(無配) | 外部資本アライアンスの選定が進行中(非上場化案も報道・未決定)。無配継続 |
| 電源開発(9513) | 4,072円 | 約0.72兆円 | 1兆1,823億円(-10.2%) | 585億円(-36.7%) | 8.8倍 | 0.49倍 | 約2.58% | なし。配当は105円へ増配予定 |
※日立製作所の利回りは市場データ表示(年間64円ベース)。会社の公式予想は中間32円のみで期末は未定です。
※※中部電力は今期の会社予想が最終赤字のためPERは算出不能(市場コンセンサスでは約12.7倍)。
※※※東京電力HDは通期業績予想が「未定」のためPERは算出不能です。
読み方のポイント:ひとくちに「電力関連」と言っても、①原子力を持つ電力会社(関西電力・東京電力・中部電力)、②発電専業(電源開発)、③送配電・グリッド設備(日立・住友電工・富士電機)、④発電設備そのもの(三菱重工のガスタービン)と、需要の受け止め方がまったく違います。
3. 個別分析
関西電力(9503)― 原発7基+自らDC事業もやる電力会社の本命
国内最大の原子力事業者で、保有する7基すべてが再稼働済み。電源構成の約半分が原子力(2025年度49%)で、燃料費が極めて低く、燃料価格や為替に振り回されにくい利益構造です。配当は50円→60円→75円→80円(今期予想)と増配が続き、利回りは約3.0%。さらに米CyrusOneとの合弁でハイパースケールDC事業に自ら参入し、今後10年で1兆円超・受電容量900MW(原発1基分)を目指す計画で、「電気を売る側」と「電気を使う側」の両方に立つ珍しい存在です。2026年8月に発表した企業向け料金の値上げ(10〜15%)は今期予想に未織り込みで、上振れ材料でもあります。注意点は、今期(2027年3月期)は燃料高と原発トラブル(大飯3号機の発電機故障などで上期の利用率が62.7%に低下)の影響で営業利益-42.9%の減益予想であること。原発依存の高さは、強みとリスクが表裏一体です。
日立製作所(6501)― 「届ける側」の世界最大級プレイヤー
送配電事業の中核・日立エナジーは変圧器・高圧直流送電(HVDC)で世界首位級。受注残高は約600億ドル(約3年分の売上相当)に達し、2030年度に約1,000億ドルへの拡大を見込みます。データセンター向け受注は2025年度に前年比+150%超と急増し、2027年3月期は期初から2度の上方修正(純利益9,200億円の過去最高見通し)で、その主因に「AI関連のデータセンター向け送配電設備の堅調」が挙げられています。還元も拡大中で、中間配当を32円に増額し、自社株買いと合わせた総還元額は約8,140億円の計画です。弱点は株価水準で、PER約24倍・PBR3.38倍は電機大手としては高く、期末配当の公式予想もまだ「未定」。期待に応え続ける実行力が問われます。
住友電工(5802)― 光ファイバーと電力ケーブルの両輪
売上の約6割は自動車用ワイヤーハーネスですが、AI需要の直撃を受けているのは情報通信部門です。データセンター向け光配線製品・光デバイスが急伸し、部門の営業利益は前期の約3.9倍に。中期経営計画では情報通信の売上を2028年度に約3倍(9,700億円)へ引き上げる計画で、3年で1兆円の設備投資を投じます。電力ケーブルでも、英国に約700億円を投じたHVDC海底ケーブル工場を持つなど、送電網強化の受け皿です。2027年3月期予想を「データセンター需要の拡大」を理由に上方修正し、配当も分割後44円へ増配修正。PER14.0倍・利回り約2.65%と過熱感は相対的に小さい水準です。リスクは自動車部門の利益率の低さと、前期の純利益に株式売却の特別利益(約700億円)が含まれている点です。
富士電機(6504)― DCの「受変電・UPS」で受注2倍
データセンターや半導体工場向けの受変電設備(配電盤・変圧器)と無停電電源装置(UPS)の受注が2026年度に2023年度比で約2倍となる見込みで、生産能力を1.5倍に増強中です。利益率約15%のエネルギー部門が最大の稼ぎ頭。業績は過去最高を更新し、今期予想も上方修正(営業利益+23.0%)。配当は配当性向30%目安で6期連続増配、今期240円予想で7期連続となる見込みです。PER15.1倍は成長の割に落ち着いた水準。リスクはパワー半導体部門で、EV需要の減速で前期に利益が大きく減った実績があり、市況に左右される面があります。
電源開発 J-POWER(9513)― 「上場以来減配なし」の発電専業
国内最大級の水力発電(約860万kW)を持ち、燃料費の変動を受けにくい電源構成が強みです。配当は「上場以来減配なし」を掲げ、今期は105円へ増配予定、利回り約2.58%。PER8.8倍・PBR0.49倍と指標は低位にあります。建設中の大間原発(138万kW)は、2026年5月に長期脱炭素電源オークションで落札し、長期の容量収入が見込める形になりました。北海道では自社初のGPUデータセンター事業も決定しています。ただし大間の運転開始時期は未定(安全対策工事は2029年後半まで)で、石炭火力への依存と減損による利益の振れの大きさがリスクです。「需要増の追い風」と「還元の安定」を低バリュエーションで買うタイプの銘柄です。
三菱重工業(7011)― ガスタービンの受注残5兆円超
大型ガスタービン(GTCC)は世界でも実質3社しか供給できない寡占市場で、同社の受注残は5兆円超、契約残は80台・35GWに達します。会社自身が需要背景として「データセンター等による電力需要の拡大」を明示しており、米国を中心に発電所の新設ラッシュがそのまま受注になっています。原子力事業も再稼働支援などで受注+38%と伸長。全社の受注残は14.1兆円と厚く、数年先の売上が見える構造です。還元はDOE4%以上を目安とする累進配当で、今期29円予想。ただしPER29.7倍・PBR3.56倍・利回り約0.86%と、8銘柄の中で株価への期待の織り込みが最も進んでいます。実力は本物でも、「今の株価でどうか」は別問題という典型です。
中部電力(9502)― 割安さと配当維持の裏で、浜岡問題が重い
国内最大級の発電会社JERAの持分利益(今期見込み2,300億円)が収益の柱で、PBR0.66倍と割安感があります。配当は赤字転落予想のなかでも年70円を維持し、新中期計画の骨子では「70円を下限に段階的な増配」の方向も示されました(利回り約2.82%)。ただし最大の論点は浜岡原発です。再稼働審査で基準地震動をめぐるデータの不適切な取扱いが判明し、2026年9月に3・4号機の審査申請を取り下げ。今期は関連の特別損失約3,800億円で過去最大の赤字予想となりました。再稼働シナリオは白紙に戻り、信頼回復とガバナンス再建が先決という局面です。中部エリアはトヨタ・キオクシア等の産業集積がある一方、DC・半導体による需要の伸びは東京圏ほど大きくない点も、テーマ内での位置づけを難しくしています。
東京電力HD(9501)― 柏崎刈羽は動いた。ただし「通常の物差し」が使えない
柏崎刈羽6号機が2026年4月に営業運転を開始し、事故後約14年ぶりの原発再稼働を実現。第1四半期だけで約470億円の収支改善効果があったとされます。供給エリアは国内最大のDC集積地(千葉・印西など)を抱え、送配電への接続申込は累計約1,200万kWと、需要側の追い風は8社で最も大きいエリアです。一方で、福島の廃炉・賠償費用の不確実性は桁違いで、2026年3月期は災害特別損失9,138億円を計上して赤字転落、今期の業績予想は「未定」。配当は2011年以降無配が続き、会社の計画自体が「無配の継続」を明記しています。さらに、外部資本アライアンスの選定が進行中で、報道では非上場化(TOB)を含む提案も選択肢にあるとされ(未決定)、上場・資本構成自体が変わり得る状況です。PBR0.21倍という数字だけで「割安」とは言えない、イベント前提の銘柄として扱う必要があります。
4. テーマの現在地 ― 株価はどこまで織り込んだか
電力関連株はすでに大きく評価が変わったテーマでもあります。送配電・電線関連では過去1年で数倍になった銘柄もあり、電力会社でも大幅高となった会社があります。背景にある需要の増加自体は政府の公式見通しに裏付けられた構造的なものですが、株価は「需要が増える」ことを先に織り込むため、銘柄ごとに見ると期待が先行しすぎた水準と、まだ評価の余地がある水準が混在しています。
また、このテーマ特有の事情として、追い風の「届き方」に時間差があります。DCの建設は数年単位、送電網の増強は10年単位の仕事です。受注残という形で業績の裏付けが見える会社(日立、三菱重工)と、再稼働や料金改定といったイベントが利益化の条件になる会社(電力各社)では、確認すべきポイントが違います。
5. 結論:AI時代の電力テーマ、どう向き合うか
追い風は構造的で本物です。 電力需要が約20年ぶりに増加へ転じるというのは、政府の公式見通し(OCCTO想定)に基づく事実であり、第7次エネルギー基本計画も原子力の活用拡大へ明確に舵を切りました。「発電」「送配電」「設備」の各層に需要が生まれる、息の長いテーマです。
ただし、3つの留保があります。
- 時間軸の長さ:系統増強や発電所建設は10年単位の話で、申込の「空押さえ」や人材不足など、需要がそのまま各社の売上になるまでには摩擦があります。
- 株価の先行度:PERは8.8倍(電源開発)から29.7倍(三菱重工)まで幅広く、同じテーマでも「割安な追い風株」と「期待を織り込み切った株」が混在しています。
- 会社固有のイベント:浜岡の審査問題(中部電力)、資本アライアンス選定(東京電力HD)のように、テーマとは別に株価を大きく左右する固有要因を持つ会社があります。テーマで一括りにせず、会社ごとに確認が必要です。
電力株は「高配当の安定株」という従来のイメージに、「AI需要による成長」という新しい軸が加わった分野です。配当をもらいながら長期で需要増の恩恵を受ける、というスタイルとも相性の良いテーマだと言えます。
6. 分析ランキング(総合評価)
「業績の実力・成長性」「AI・DC需要との近さと裏付け」「配当・株主還元」「株価の割高感」「固有リスク」の5点を総合した評価順位です(株価は2026年11月2日終値時点)。
| 順位 | 銘柄 | 評価のポイント | 注意点 |
|---|---|---|---|
| 1位 | 関西電力(9503) | 原発7基の低コスト電源+利回り約3.0%の増配株。自社DC事業(1兆円超計画)と料金値上げ(予想未織り込み)も上振れ材料。PER約9.5倍 | 今期は原発トラブルと燃料高で大幅減益予想。原発の稼働率が業績を左右 |
| 2位 | 日立製作所(6501) | グリッド事業の受注残約600億ドル、DC向け受注+150%。2度の上方修正と総還元8,140億円 | PER約24倍と高水準。期末配当の公式予想は未定 |
| 3位 | 住友電工(5802) | 光製品と電力ケーブルの両輪でAI需要が業績に直結。上方修正+増配。PER14.0倍・利回り約2.65% | 売上の6割は自動車部門。前期利益に特別利益を含む |
| 4位 | 富士電機(6504) | DC向け受変電・UPSの受注約2倍、7期連続増配の見込み、PER15.1倍 | パワー半導体は市況依存。大型案件の時期の偏り |
| 5位 | 電源開発(9513) | 「上場以来減配なし」、105円へ増配予定、PER8.8倍・PBR0.49倍。大間の容量収入も確保 | 大間の運転開始は未定。石炭依存と減損による利益の振れ |
| 6位 | 三菱重工業(7011) | GTCC受注残5兆円超・契約残80台と実力は随一。累進配当方針 | PER29.7倍・利回り0.86%と期待の織り込みが最も進行 |
| 7位 | 中部電力(9502) | 赤字予想でも配当70円を維持し下限方針を提示。PBR0.66倍。JERA持分利益が柱 | 浜岡の審査申請取り下げで再稼働シナリオが白紙化。信頼回復が前提 |
| 8位 | 東京電力HD(9501) | 柏崎刈羽6号機が営業運転を開始し収支改善が実績化。国内最大のDC集積エリアを抱える | 無配継続・業績予想は未定。資本アライアンス選定中で非上場化案も報道(未決定)のため、通常の評価軸が使いにくい |
※このランキングは公開情報に基づく分析上の評価であり、売買の推奨ではありません。株価の変動によりPER等の前提は変わります。
PR
📈 この株を買うなら(筆者が実際に使っている証券会社)
- SBI証券:口座数最大手クラス。国内株の手数料無料化と、1株から買える「S株」で少額スタートに
- 楽天証券:楽天ポイントで投資できる。楽天経済圏を使っている人に
- マネックス証券:分析ツール「銘柄スカウター」が優秀。数字でしっかり調べたい人に
- 野村証券:最大手の情報量と安心感。対面で相談したい人にも
🌍 English Summary
AI Data Centers Are Draining Japan’s Grid: 8 Power-Related Stocks Analyzed and Ranked
- Japan’s electricity demand is rising for the first time in about two decades: data centers and chip plants are set to add up to 7.62 GW of peak demand by FY2035 (OCCTO outlook), and grid-connection queues have swollen to roughly 19.9 GW.
- The opportunity spans utilities with restarted nuclear fleets, grid-equipment makers with record backlogs, and power-device suppliers — but valuations vary widely (P/E from 8.8x to 29.7x) and some names carry company-specific issues, including TEPCO’s ongoing capital-alliance process and zero dividend.
- Our balanced top pick: Kansai Electric Power (9503) — seven restarted reactors, a ~3.0% yield and a rising dividend — followed by Hitachi (6501) and Sumitomo Electric (5802). Figures as of the November 2, 2026 close.
Not investment advice.
【出典】各社の決算短信・決算説明資料・統合報告書(東証開示)、資源エネルギー庁「第7次エネルギー基本計画」「2040年度におけるエネルギー需給の見通し」、電力広域的運営推進機関(OCCTO)需要想定(2026年1月公表)、東京電力パワーグリッド・関西電力等の公表資料、ロイター・産経新聞・時事通信ほかの報道(2026年11月4日調査)。株価・指標は2026年11月2日終値時点のYahoo!ファイナンス・株探・マネックス証券「銘柄スカウター」等のデータに基づきます。
※本記事は情報提供を目的としたものであり、特定銘柄の売買を推奨するものではありません。将来の見通しには不確実性が伴います。

コメント