2026年11月6日、日経平均株価は1日で3,643円(-5.96%)も下落しました。ニュースやSNSで「暴落」の文字が飛び交い、つみたて投資を続けている人の中にも、不安になって画面を閉じた人がいるかもしれません。
値動きが荒い局面では、「分散投資は本当に効いているのか?」という疑問がわきます。そこで今回は、つみたて投資の代表格である「オルカン」(eMAXIS Slim 全世界株式(オール・カントリー))を取り上げ、その仕組みと、過去の暴落局面で実際にどう動いたかを数字で検証します。結論を先に言うと、オルカンは暴落を防いでくれる商品ではありません。大きく下げるときは下げます。ただし、その下げ方と回復の歩みには、単一国の株式だけを持つ場合とは違う特徴があります。
※ファンドの情報は三菱UFJアセットマネジメントの月次レポート(2026年10月30日現在)、基準価額は2026年11月16日時点の数値を使っています。
🌱 この記事で分かること
- なぜ今、株式市場のボラティリティ(値動きの荒さ)が高いのか
- オルカンの中身(47カ国・2,356銘柄、米国比率64.5%)
- 値動きが荒い局面で効く「分散」の仕組み3つ
- コロナショックと2022年に、実際にどれだけ下げて、どれくらいで戻ったか
- 年率3〜9%で試算する「1億円に必要な毎月の積立額」
- 為替リスクなど注意したい点と、高配当の増配株との比較検証
1. なぜ今、市場のボラティリティが高いのか
「ボラティリティ」とは、価格の値動きの荒さを表す言葉です。1日で株価が5%も6%も動くような状態は、ボラティリティが高い状態だと言えます。
直近では、2026年11月6日に日経平均株価が前日比3,643円安(-5.96%)と急落しました。終値ベースの下げ幅としては過去3番目という大きな下げです。米国の株式市場の下落の流れを受けたものでした。
注目したいのは、同じ日のオルカンの値動きです。オルカンの基準価額(投資信託の値段のことです)は同日、前日比-3.71%の36,330円でした。日経平均の-5.96%と比べると、下げ幅は小さく抑えられています。オルカンの設定来高値は39,019円(2026年8月14日)で、11月6日時点ではそこから-6.9%の位置です。「日本株だけを持っていた場合」と「世界に分散していた場合」で、同じ日にこれだけ差が出たわけです。
もちろん、これは「オルカンは下がらない」という意味ではありません。世界の株式市場全体が下げる局面では、オルカンも相応に下げます。次章以降で、その仕組みと過去の実績を順に見ていきます。
2. オルカンってどんな商品?
オルカンは、三菱UFJアセットマネジメントが運用する投資信託「eMAXIS Slim 全世界株式(オール・カントリー)」の愛称です。「全世界の株式市場の動きを表す指数」に連動することを目指す、インデックスファンドと呼ばれるタイプの商品です。
| 項目 | 内容 |
|---|---|
| ファンド名 | eMAXIS Slim 全世界株式(オール・カントリー) |
| 運用会社 | 三菱UFJアセットマネジメント |
| 設定日 | 2018年10月31日 |
| 連動を目指す指数 | MSCI オール・カントリー・ワールド・インデックス(配当込み、円換算ベース) |
| 投資対象 | 先進国23カ国+新興国24カ国=47カ国・地域の株式(世界の投資可能な株式市場の約85%をカバー) |
| 組入銘柄数 | 2,356銘柄(2026年10月30日時点) |
| 米国比率 | 64.5%(2026年10月30日時点) |
| 信託報酬 | 年0.05775%(税込)以内 |
| 純資産総額 | 14兆1,277億円(2026年10月30日時点) |
| 基準価額 | 37,578円(2026年11月16日時点) |
| 為替ヘッジ | なし(原則として行わない) |
| 新NISA | つみたて投資枠・成長投資枠の対象 |
ポイントは、「1本買うだけで、世界の株式市場全体をまるごと持つ」のと同じ状態になることです。アップルやエヌビディアのような米国の大企業から、日本や欧州、新興国の企業まで、2,356銘柄(2026年10月30日時点)が少しずつ入っています。信託報酬(保有中にかかる運用の費用)は年0.05775%以内と低く抑えられています。なお、信託報酬のほかに売買委託手数料などの費用も実際にはかかっており、直近の交付運用報告書では実質的なコストは年0.085%でした。
また、オルカンは設定以来、分配金を出さずに内部で再投資する運用をしてきました。配当金が現金で手元に入ってくる商品ではない、という点は後ほど高配当株との違いとして改めて整理します。
3. ボラティリティが高い局面で効く3つの仕組み
① 世界分散(一つの国の急落が全体に直撃しにくい)
オルカンの中身は47カ国・地域に分かれています。日本株の比率は全体の5%前後にすぎないため、日本市場だけが大きく下げる日でも、全体への影響は限られます。第1章で見た2026年11月6日がその実例で、日経平均が-5.96%下げた日、オルカンは-3.71%でした。逆に、米国市場が大きく下げる日は米国比率が高い分だけ影響を受けます。分散は「どこか一カ所のショックを薄める」仕組みであって、「市場全体の下落をなくす」仕組みではない点は押さえておきましょう。
② 銢柄分散(1社の不祥事や経営危機で致命傷にならない)
個別株投資では、保有している1社が業績悪化や不祥事で株価を半分にすれば、資産への打撃は大きなものになります。オルカンは2,356銘柄に分散しており、最も比率の大きい銘柄(アップル)でも全体の5.0%程度です(2026年10月30日時点)。2位のエヌビディアも4.8%で、1つの銘柄に偏らない構成になっています。1社が大きく下げても、ファンド全体への影響は限定的です。「どの会社が伸びるか」を当てに行くのではなく、「世界全体の成長を平均点で取りに行く」設計だと言えます。
③ 比率の自動調整(自分でリバランスしなくてよい)
オルカンが連動を目指す指数は、各国の株式市場の規模(時価総額)に応じて比率が決まる仕組みで、定期的に構成銘柄と比率の見直しが行われます。伸びている国や企業の比率は自然に上がり、衰えたものは下がります。投資家自身が「日本株を売って米国株を買おう」といった調整(リバランス)をする必要はありません。値動きが荒い時期ほど、感情に任せた売買をしがちですが、「何もしなくても中身が自動で入れ替わる」ことは、続けるうえでの心理的な助けにもなります。
4. 過去の暴落局面ではどうだったか
仕組みだけでなく、実際の数字も確認します。オルカンの基準価額(円建て)で見た、過去の主な下落局面は次のとおりです。
| 局面 | 最大の下落 | 高値を回復するまで |
|---|---|---|
| コロナショック(2020年2月→3月) | -33.8%(12,241円→8,102円、わずか32日間) | 約9か月弱(2020年11月12日に回復) |
| 2022年の金利上昇局面 | 暦年では-5.6%(円安がクッションに。高値→安値でも-13.6%) | 円建てでは谷が比較的浅かった |
| 2025年4月の関税ショック | 約-20% | 約3か月(2025年7月) |
コロナショックでは、オルカンは約1か月で-33.8%も下落しました。100万円分を持っていれば、一時的に約66万円まで減った計算です。1日で-9.26%下げた日(2020年3月17日)もありました。「分散しているから安心」と言い切れない下げ幅だったことは、正直に書いておきます。
一方で、その後の回復は早い部類でした。高値に戻ったのは2020年11月12日で、高値から265日(約9か月弱)です。世界各国の回復の速さに差があっても、回復の早い地域が全体を引っ張る形になりました。コロナ直前の高値で買って底で売らずに持ち続けた場合、その後の基準価額は当時の高値の約3倍の水準まで来ています(2026年11月6日の36,330円時点)。
2022年は、為替の影響がよく分かる年でした。米国のインフレと利上げで世界の株価は大きく下がり、ドル建てのMSCI ACWIは暦年で-17.96%、高値から安値までは-27.7%下落し、ドル建てで高値を回復するのに約2年4か月(2024年3月)かかりました。ところが円建てのオルカンは、同じ2022年の暦年騰落率が-5.6%にとどまっています。大幅な円安が進み、外貨建て資産を円に直したときの価値が上がったためです。「株価の下落」と「為替の動き」の掛け算で円建ての成績が決まる、というオルカンの性質が表れた年でした。
ただし、これらはすべて過去の実績です。次の暴落が同じ深さ・同じ回復期間になるとは限らず、将来の成果を示すものでもありません。特に、オルカンより前の時代までさかのぼると、全世界株式が半分以下になり、回復に数年かかった局面も歴史上は存在します。
5. 長期で積み立てるとどうなる?「1億円」に必要な積立額を試算
暴落の話をした後は、長期の目線に戻ってみます。オルカンのような全世界株式への積立を続けた場合、「1億円」に届くには毎月いくら積み立てる必要があるのかを、年率リターン別に試算しました。計算は、毎月末に一定額を積み立て、一定の年率リターンで月次複利運用できたと仮定したものです。
| 年率リターン | 10年で1億円 | 20年で1億円 | 30年で1億円 |
|---|---|---|---|
| 年率3% | 月715,607円 | 月304,598円 | 月171,604円 |
| 年率5% | 月643,988円 | 月243,289円 | 月120,155円 |
| 年率7% | 月577,751円 | 月191,966円 | 月81,969円 |
| 年率9% | 月516,758円 | 月149,726円 | 月54,623円 |
見えてくるのは「期間の長さ」の力です。年率7%なら、30年では月81,969円の積立で1億円に届く計算になります。この場合、自分が出すお金(総積立額)は約2,951万円で、残りの約7,049万円は運用で増えた分という内訳です。ところが同じ年率7%でも、期間が10年では月577,751円が必要で、総積立額は約6,933万円に上ります。30年の場合の総積立額は、年率3%で約6,178万円、年率5%で約4,326万円、年率9%では約1,966万円です。早く始めて長く続けるほど、「自分が出すお金」より「お金が働く分」の割合が大きくなることが分かります。
※この試算は、一定の年率で運用できた場合の計算であり、実際の運用成果を保証するものではありません。税金・手数料は考慮していません。実際の全世界株式のリターンは年ごとに大きく変動し、第4章で見たとおりマイナスになる年もあります(2022年は円建てで暦年-5.6%)。年率7%や9%がそのまま30年続く保証はなく、この表は「期間と複利の効き方」を知るための目安として見てください。
6. 注意したい点
① 為替リスク(円高は追い打ち、円安は追い風)
オルカンは為替ヘッジを原則として行いません。資産の大部分が外貨建てのため、海外の株価が変わらなくても、円高が進めば基準価額は下がり、円安が進めば上がります。2022年は円安が下落を和らげてくれましたが、逆に円高が進む局面では、株価の下落に為替の下落が重なって、円建ての下げがドル建てより大きくなることもあります(2025年はその一例で、円建ての下落のほうが大きくなりました)。
② 米国比率の高さ
「全世界」とはいっても、中身の64.5%は米国株です(2026年10月30日時点)。米国市場の好不調が、オルカンの成績を大きく左右します。米国一国の株式ファンドよりは分散されていますが、「米国がこければ自分もこける」度合いは小さくない、と理解しておくのが正確です。
③ 株式100%なのでクッションがない
オルカンの中身は株式のみで、債券は含まれていません。暴落局面で値下がりを和らげるクッション役はいないため、コロナショック時のように-30%を超える下落は起こりえます。数年以内に使う予定のあるお金(教育費の支払い時期が決まっているものなど)を入れる商品ではない、という点は変わりません。
④ 短期の成績は当てにならない
数か月単位の短期で見れば、下がることも珍しくない商品です。短期の値動きに一喜一憂せず、「いつ買うか」より「どれだけ長く置いておけるか」が結果を左右しやすい、という前提で付き合う必要があります。
7. 高配当の増配株と比べてどうなのか
当ブログは日本の高配当株、とくに配当を増やし続ける「増配株」を中心に扱っています。オルカンと増配株は「どちらが正しいか」を競う関係ではありませんが、仕組みは大きく異なります。観点ごとに並べて比較検証してみます。
| 観点 | オルカン(全世界株式インデックス) | 高配当の増配株 |
|---|---|---|
| リターンの源泉 | 値上がり益+配当の自動再投資(分配金は出ない) | 配当収入+増配による配当の成長+値上がり益 |
| 税金の効率 | 利益への課税は売却するまで繰り延べられ、複利が効きやすい | 配当を受け取るたびに約20.315%が課税される(いずれもNISA口座内なら非課税) |
| 手間 | 自動積立を設定すればほぼ終わり | 銘柄選定、決算チェック、配当予想の確認が必要 |
| リスクの形 | 市場全体の下落をそのまま受ける(コロナショックで-33.8%) | 個別銘柄の減配・業績悪化のリスクがある。ただし下落局面でも配当収入が入り、保有を続ける精神的な支えになる |
| 向いている人 | ほったらかしで世界全体に投資したい人、投資に時間をかけたくない人 | 定期的な現金収入がほしい人、企業分析や決算確認を楽しめる人 |
違いが一番大きいのは「お金の返ってき方」です。オルカンは配当を内部で再投資するため、資産が増えても手元に現金は入ってきません。増配株は、一般に配当利回り3〜4%台の銘柄も多く、保有しているだけで定期的に現金が入金されます。しかも増配が続けば、受け取る配当そのものが年々増えていきます。暴落局面で「配当が入るから持ち続けられる」という感覚は、増配株ならではの支えです。
一方、税金と手間ではオルカンに分があります。配当は受け取るたびに約20.315%が差し引かれますが(NISA口座内であれば非課税)、オルカンは売却するまで利益への課税が繰り延べられる分、複利が効きやすい構造です。手間の面でも、自動積立で済むオルカンに対して、増配株には決算や配当予想の確認という「作業」が伴います。その作業を楽しめるかどうかも、向き不向きを分けます。
実務的には、併用が現実的な落としどころです。つみたてNISAなどでオルカンを「土台」にして世界全体の成長を取りに行き、日本の高配当・増配株で「配当収入」を積み上げる。どちらか一方を否定する必要はなく、自分の目的(将来の資産形成か、今の収入か)と、下落局面で自分がどう感じるかに合わせて配分を考えるのがよいと思います。
まとめ
筆者が重視したい点は3つです。第一に、オルカンの有効性は「下がらないこと」ではなく、「一つの国や一つの会社のショックが資産全体に直撃しにくいこと」にあります。2026年11月6日の日経平均-5.96%に対してオルカン-3.71%という差は、その分かりやすい実例でした。第二に、コロナショックの-33.8%という深い下落と、約9か月での高値回復という実績は、「大きく下げるが、世界全体としては回復してきた」という株式投資の性質そのものを示しています。第三に、為替と米国比率という弱点も実在します。円高局面では円建ての下げが大きくなり得ること、株式100%ゆえの下落幅は、買う前に納得しておくべき点です。
ボラティリティが高い今だからこそ、「下がったらどうするか」を平常時に数字で確認しておくことが、慌てて売らないための一番の備えになります。
📚 あわせて読みたい
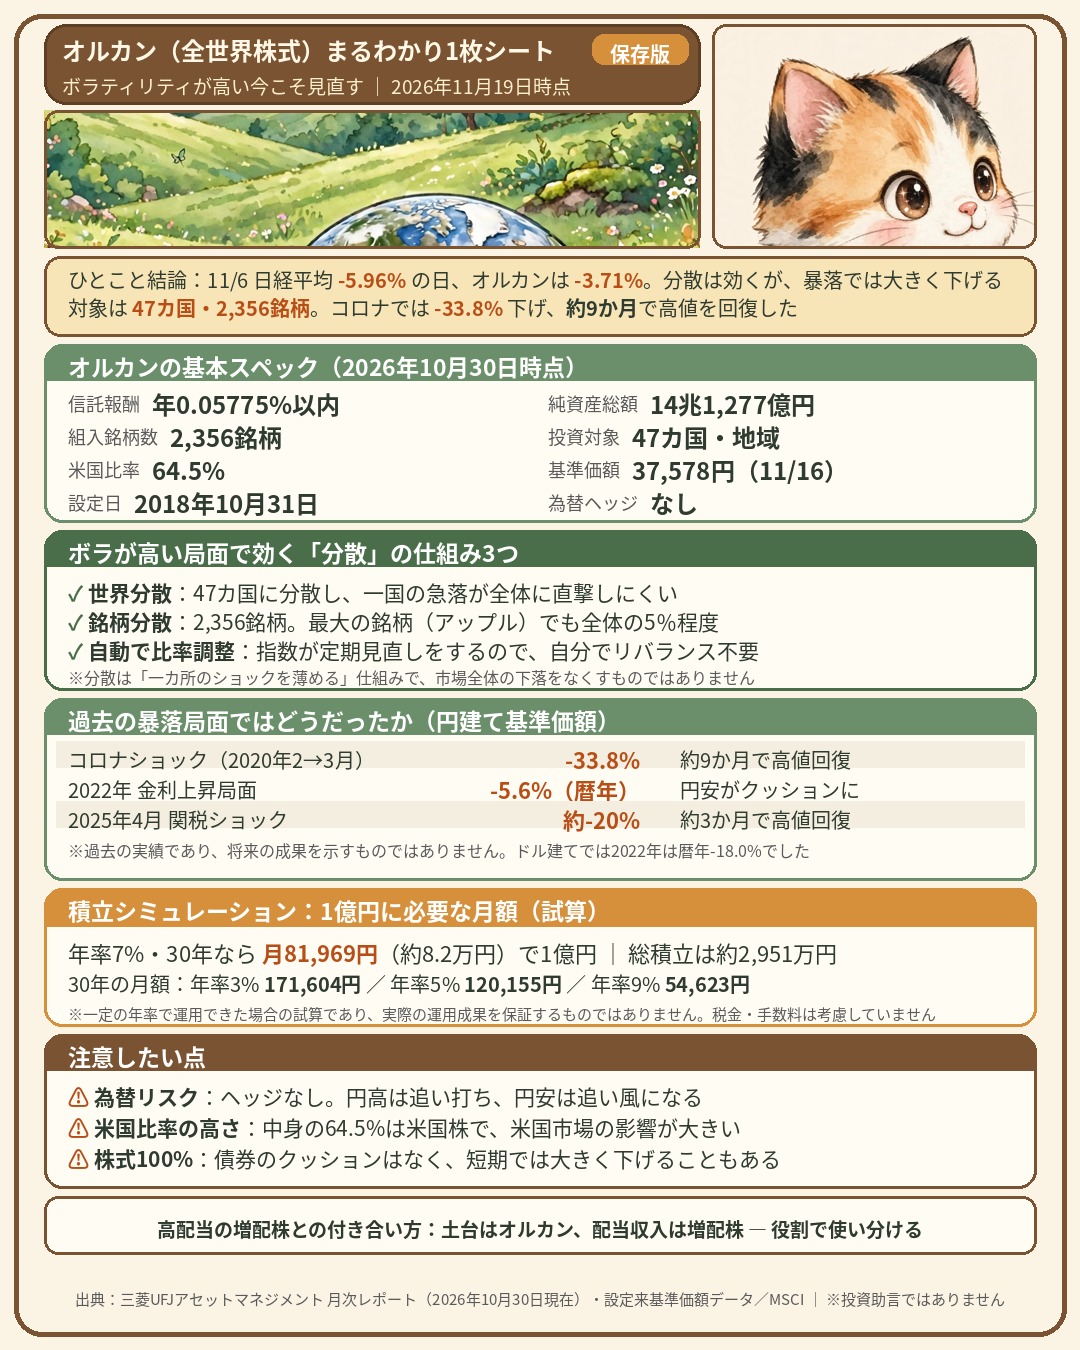
この記事の内容を1枚にまとめたシートを用意しました。保存して見返す資料としてお使いください。
🇬🇧 English Summary
Orukan — eMAXIS Slim All Country (MSCI ACWI tracker)
- One fund holding 2,356 stocks across 47 countries (64.5% in the US, as of Oct 30, 2026), with an expense ratio of 0.05775% and JPY 14.1 trillion in assets.
- It fell 33.8% in the 2020 COVID crash but recovered to its high in about nine months; in 2022, yen weakness cushioned the fall to -5.6% in yen terms, versus -18.0% for the index in US dollars.
- It is 100% equities with no currency hedge, so sharp short-term falls are part of the deal — as a long-term base, it can complement Japanese dividend stocks that pay cash income.
Not investment advice.
※本記事は情報提供を目的としたもので、特定の金融商品の購入を推奨するものではありません。過去の実績は将来の成果を示すものではありません。ファンドの情報は2026年10月30日時点(月次レポート)、基準価額は2026年11月16日時点の数値です。投資判断はご自身の責任でお願いします。
出典:三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)月次レポート」(2026年10月30日現在)・同 設定来基準価額データ・同 交付運用報告書/MSCI「MSCI ACWI Index ファクトシート」/マネックス証券 ファンドページ(2026年11月16日確認)/LIMO(三菱UFJアセットマネジメントの基準価額データに基づく算出、2026年11月確認)

コメント